Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Bir limited veya anonim şirketin faaliyetini durdurması, şirketin aynı gün hukuken ortadan kalktığı anlamına gelmez. Sermaye şirketlerinde sona erme kararı, tasfiye ve ticaret sicilinden terkin birbirini izleyen fakat farklı hukuki aşamalardır. Tasfiye; alacakların tahsil edildiği, borçların ödendiği veya güvenceye bağlandığı ve kalan malvarlığının dağıtıma hazırlandığı süreçtir. Terkin ise tamamlanan sürecin sonunda şirket kaydının ticaret sicilinden silinmesidir.

Bu rehber ağırlıklı olarak limited ve anonim şirketleri ele alır. Şahıs işletmesinin kapanışı ile birleşme, tam bölünme veya iflas gibi özel durumların usulü farklıdır; somut dosya mali müşavir ve gerektiğinde ticaret hukuku uzmanıyla değerlendirilmelidir.

Son mevzuat kontrolü: 11 Eylül 2026. Tasfiye memuru, alacaklı çağrıları, üçüncü çağrı sonrası dağıtım bekleme süresi ve tasfiye dönemi kurumlar vergisi beyan süreleri TTK ve GİB’in 2026 rehberiyle yeniden karşılaştırılmıştır.

Şirket Kapatma, Tasfiye ve Terkin Arasındaki Fark Nedir?

Günlük dilde “şirket kapatma” tek bir işlem gibi kullanılsa da hukuken üç kavramı ayırmak gerekir: sona erme sebebinin doğması veya kararın alınması, tasfiye işlemleri ve ticaret sicilinden terkin. Şirket, tasfiyeye girdiğinde tüzel kişiliğini hemen kaybetmez; unvanını “Tasfiye Halinde” ibaresiyle kullanır ve yalnızca tasfiyenin gerektirdiği işlemler ölçüsünde varlığını sürdürür.

Limited ve anonim şirketlerde sona erme, tasfiye ve terkin aşamalarının farkı
Aşama Ne Anlama Gelir? Sonuç
Sona erme Genel kurul kararı veya kanunda öngörülen başka bir sebep şirketi tasfiye aşamasına taşır. Şirket kural olarak tasfiyeye girer; tüzel kişiliği henüz bitmez.
Tasfiye Envanter çıkarılır, alacaklar tahsil edilir, borçlar ödenir veya güvenceye bağlanır ve bekleyen işler tamamlanır. Şirketin malvarlığı ve yükümlülükleri terkin için hazırlanır.
Terkin Tasfiye sonu bilançosu ve gerekli kararlarla ticaret siciline silinme başvurusu yapılır. Tescille birlikte tüzel kişilik sona erer.

Tasfiyenin toplam süresi için her şirkete uyan sabit bir “6 ayda biter” vaadi verilemez. Türk Ticaret Kanunu’ndaki güncel kural uyarınca üçüncü alacaklı çağrısından itibaren altı ay geçmedikçe kalan şirket varlığı kural olarak ortaklara dağıtılamaz; bu, tasfiyenin toplam süresinin altı ay olduğu anlamına gelmez. Şirketin borç, alacak, dava, vergi ve sicil durumu süreci uzatabilir; alacaklılar için tehlike bulunmadığının belirlenmesi hâlinde mahkeme daha erken dağıtıma izin verebilir.

Güncel kurallar için 6102 sayılı Türk Ticaret Kanunu, başvuru belgeleri için ilgili ticaret sicili müdürlüğünün güncel duyuruları esas alınmalıdır. Tescil ve ilanları Ticaret Sicili Gazetesi sorgulama rehberimizdeki adımlarla takip edebilirsiniz.

Adım Adım Tasfiye Süreci Nasıl İşler?

Tasfiye, şirketin yalnızca ticari faaliyetini durdurması değil; malvarlığının, sözleşmelerinin, alacaklarının ve borçlarının mevzuata uygun biçimde sonuçlandırılmasıdır. Uygulanacak belgeler şirket türüne, esas sözleşmeye ve ilgili sicil müdürlüğünün güncel taleplerine göre değişebilir.

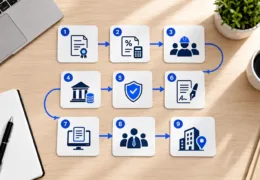
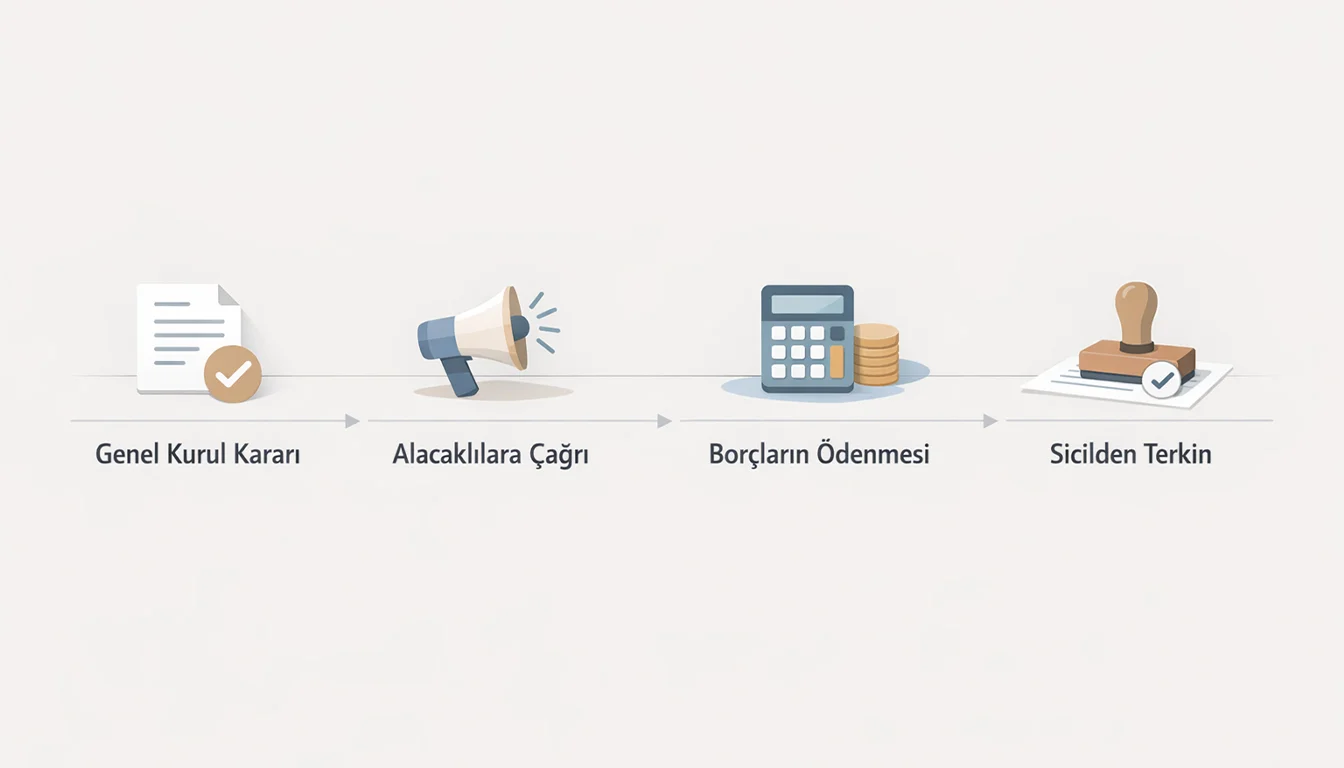
Şirket tasfiye süreci adımları: genel kurul kararı, alacaklılara çağrı, borçların ödenmesi ve sicilden terkin
Şirket tasfiye sürecinin temel adımları: genel kurul kararı, alacaklılara çağrı, borçların ödenmesi ve sicilden silinme

1. Sona Erme Kararı, Tasfiye Memuru ve Tescil

Limited veya anonim şirketin yetkili organı, kanun ve esas sözleşmedeki toplantı ve karar nisaplarına uygun biçimde sona erme ve tasfiyeye giriş kararı alır. Kararda tasfiye memuru veya memurları ile temsil şekli belirlenir. Tasfiye memuru ortak, yönetici ya da şirket dışından biri olabilir; temsile yetkili tasfiye memurlarından en az birinin Türk vatandaşı olması ve Türkiye’de yerleşim yerinin bulunması gerekir.

Karar ve diğer belgeler MERSİS üzerinden hazırlanarak ticaret siciline sunulur. Örneğin İstanbul Ticaret Odası, limited şirketlerde karar defterinden noter onaylı karar örneği dâhil güncel bir belge listesi yayımlar. Bu nedenle işlemden önce ilgili sicil müdürlüğünün güncel tasfiyeye giriş şartları kontrol edilmelidir. Tescille birlikte şirket unvanı “Tasfiye Halinde” ibaresiyle kullanılmaya başlanır.

2. Envanter, Bilanço ve Alacaklılara Çağrı

Tasfiye memurları şirketin başlangıçtaki durumunu gösteren envanter ile bilançoyu hazırlar; şirketin defter, belge ve malvarlığını teslim alır. Adresi bilinen alacaklılara taahhütlü mektupla bildirim yapılır. Diğer alacaklılar, şirketin internet sitesi ve esas sözleşmesindeki ilan şekli de dikkate alınarak Türkiye Ticaret Sicili Gazetesi’nde birer hafta arayla üç kez ilanla çağrılır.

Üçüncü çağrıdan itibaren altı ay geçmeden kalan şirket varlığı kural olarak ortaklara dağıtılamaz. Bu süre, tasfiyenin mutlaka altı ayda biteceği anlamına gelmez. Alacaklılar açısından tehlike bulunmadığının belirlenmesi hâlinde mahkemenin daha erken dağıtıma izin verebildiği istisnai durumlar vardır.

Workon sanal ofis ve yasal iş adresi hizmeti banner görseli
Workon sanal ofis hizmetinin güncel kapsamını, lokasyonlarını ve sözleşme koşullarını inceleyin.

3. Alacakların Tahsili ve Borçların Sonuçlandırılması

Şirket tasfiye boyunca tüzel kişiliğini korur; ancak işlemleri tasfiye amacıyla sınırlıdır. Tasfiye memurları yarım kalan işleri tamamlar, alacakları tahsil eder, gerekli varlıkları paraya çevirir ve şirket borçlarını öder. Henüz vadesi gelmeyen veya ihtilaflı borçlar için kanunun öngördüğü güvence ve tevdi yöntemleri uygulanır.

Şirket varlıklarının borçları karşılamaya yetmediği anlaşılırsa bu durum sıradan ve isteğe bağlı bir “hızlı kapatma” yöntemi değildir. Tasfiye memurunun ticaret mahkemesine bildirim ve iflas hükümleri bakımından sorumluluğu doğabilir; konu derhâl mali müşavir ve ticaret hukuku uzmanıyla ele alınmalıdır.

4. Son Bilanço, Dağıtım ve Ticaret Sicilinden Terkin

Borçlar ödendikten veya güvenceye bağlandıktan ve yasal bekleme şartları tamamlandıktan sonra kalan varlıklar kanun ile esas sözleşmeye uygun şekilde dağıtılır. Tasfiye sonu bilançosu ve genel kurul kararı hazırlanır, ardından ticaret siciline terkin başvurusu yapılır. Tasfiye sonunda şirket defter ve belgelerinin kanuni süre boyunca saklanması da ayrıca planlanmalıdır.

Terkin tescil edildiğinde şirketin tüzel kişiliği sona erer. Ancak sonradan tasfiye edilmemiş bir malvarlığı, hak veya uyuşmazlık ortaya çıkarsa ek tasfiye ve şirketin ihyası gündeme gelebilir. Bu nedenle “sicilden silindi” ifadesi, eksik bırakılmış her işlemin kendiliğinden ortadan kalktığı anlamına gelmez.

Vergi, SGK ve Hukuki Sorumlulukların Karşılaştırması

Tasfiyeye giriş, vergi ve sosyal güvenlik yükümlülüklerini aynı gün sona erdirmez. Şirketin tüzel kişiliği terkin tarihine kadar devam ettiği için beyannameler, çalışan işlemleri ve kayıt düzeni şirketin gerçek durumuna göre sürdürülmelidir.

Tasfiye Döneminde Vergi Yükümlülükleri

Kurumlar vergisi bakımından tasfiye dönemi, tasfiyeye giriş kararının tescil edildiği tarihte başlar ve tasfiyenin sonuçlandığı kararın tesciliyle biter. Gelir İdaresi Başkanlığının 2026 rehberine göre tasfiye aynı takvim yılı içinde başlayıp biterse son tasfiye beyannamesi, tasfiyenin sonuçlandığı tarihten itibaren 30 gün içinde verilir. Süreç birden fazla takvim yılına yayılıyorsa her tasfiye dönemine ait beyanname ilgili dönemi izleyen dördüncü ayın sonuna kadar; son döneme ait beyanname ise tasfiyenin sonuçlanmasından itibaren 30 gün içinde sunulur.

KDV, Muhtasar ve Prim Hizmet, e-Belge ve diğer bildirimlerin devam edip etmeyeceği; şirketin mükellefiyetleri, çalışanı, ödemeleri ve fiilî işlemlerine bağlıdır. “Faaliyet yoksa her koşulda boş KDV beyannamesi verilir” şeklinde genel bir kural kurulamaz. Güncel süreler ve tasfiye dönemi ayrıntıları için GİB 2026 Kurumlar Vergisi Beyan Rehberi ile şirketin bağlı olduğu vergi dairesi ve mali müşavir değerlendirmesi esas alınmalıdır.

SGK İşlemleri ve Çalışan Hakları

Çalışanı bulunan şirketlerde iş sözleşmelerinin sona ermesi, işten ayrılış bildirgeleri, ücret ve tazminat hesapları, Muhtasar ve Prim Hizmet Beyannamesi ile işyeri dosyasının durumu birlikte ele alınmalıdır. Tek bir dilekçe bütün SGK yükümlülüklerini otomatik olarak kapatmaz. Bildirim nedeni ve süresi somut olaya göre değişebildiğinden işlemler güncel SGK kuralları çerçevesinde bordro uzmanı ve mali müşavirle yürütülmelidir.

Ortak, Yönetici ve Tasfiye Memurunun Sorumluluğu

Limited şirket ortağının bütün şirket borçlarından otomatik ve doğrudan sorumlu olduğu söylenemez. Ancak şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan kamu alacakları için limited şirket ortaklarına sermaye payları oranında başvurulabilen özel hükümler vardır. Kanuni temsilcilerin sorumluluğu ise ayrıca 6183 sayılı Kanun, Vergi Usul Kanunu ve ilgili sosyal güvenlik mevzuatına göre değerlendirilir. Anonim şirket pay sahiplerinin konumu ile yönetim kurulu üyeleri ve kanuni temsilcilerin sorumluluğu da aynı değildir.

“Borcu yoktur” yazısı almak yararlı bir kontroldür; fakat henüz kesinleşmemiş, inceleme konusu olan veya sonradan tarh edilen bir borcu kendiliğinden yok etmez. Tasfiye memuru, ortaklar ve yöneticiler kendi görev dönemleri ile işlemleri bakımından uzman görüşü almalıdır.

Alan Tasfiye Sırasında Temel Kontrol
Vergi Kurumlar vergisi tasfiye dönemleri ve şirkete uygulanabilir diğer beyan yükümlülükleri devam eder. Tasfiyeye giriş ve sonuçlanma tescil tarihleri ile beyan süreleri mali müşavirce eşleştirilir.
SGK ve çalışanlar Çalışan çıkışları, hak edişler, prim/beyan işlemleri ve işyeri dosyası gerçek duruma göre sonuçlandırılır. İş hukuku, bordro ve SGK bildirimleri birlikte kontrol edilir.
Özel borçlar Bilinen alacaklılar bilgilendirilir; borçlar ödenir veya kanuna uygun güvenceye bağlanır. Sözleşmeler, dava ve icra dosyaları kapatılmadan terkin planlanmaz.
Kamu borçları Şirket, ortak ve kanuni temsilci sorumluluğu şirket türüne ve borcun niteliğine göre ayrı incelenir. Tahsil durumu ve sorumluluk dönemleri uzmanla doğrulanır.

Hangi Durumda Hangi Kapatma Yöntemini Seçmek Gerekir?

İzlenecek yol şirket türüne, ödeme gücüne ve sona erme sebebine göre belirlenir. Tasfiye, borçları ortadan kaldıran veya alacaklı haklarını aşmaya yarayan serbest bir tercih değildir. Sürece başlamadan önce güncel mizan, banka hesapları, alacak-borç listesi, sözleşmeler, çalışanlar, davalar ve şirket varlıkları birlikte incelenmelidir.

Şirket kapatma mı tasfiye mi kararını temsil eden iki yönlü seçim yapan iş insanı
Şirket kapatma ve tasfiye arasında doğru yöntemi seçmek için karar aşamasını temsil eden görsel

Faaliyetsiz ve Borçsuz Limited veya Anonim Şirket

Şirket hiç fatura kesmemiş ya da uzun süredir faaliyetsiz olsa bile sermaye şirketinin olağan sona erme sürecinde tasfiye ve terkin adımları kural olarak uygulanır. Borç, alacak, çalışan ve ihtilaf bulunmaması işi sadeleştirebilir; ancak alacaklı çağrıları, üçüncü çağrıdan sonraki dağıtım bekleme süresi, vergi ve sicil işlemleri atlanamaz.

Aktif, Borcu ve Alacağı Bulunan Şirket

Aktif bir şirkette tasfiye öncesinde mali tablo ve sözleşme envanteri çıkarılmalıdır. Alacakların tahsil kabiliyeti, varlıkların satış yöntemi, çalışan hakları, devam eden davalar ve borçların vadeleri planlanır. Tasfiye memuru, kanundaki ödeme ve güvence sırasına uygun hareket eder; kamu borçlarının her durumda otomatik olarak önce ödendiği şeklinde basit bir sıralama kurulmaz.

Workon şirket kuruluşu koordinasyonu ve ofis çözümleri bilgi bannerı
Şirket kuruluşunda yasal adres ve ilgili operasyon adımlarını birlikte planlayın.

Varlıkları Borçlarını Karşılamayan Şirket

Şirket varlıklarının borçları karşılamadığı bir durumda olağan tasfiye ile devam edip edilemeyeceği uzmanlarca acilen değerlendirilmelidir. Tasfiye memurunun mahkemeye bildirim yükümlülüğü ve iflas hükümleri gündeme gelebilir. İflas, şirketin yalnızca daha hızlı kapanmak için seçebileceği bir kısayol değildir.

Şahıs İşletmesi ve Diğer Özel Yapılar

Şahıs işletmesinin vergi, oda ve varsa SGK kayıtlarının kapanışı; limited veya anonim şirket tasfiyesinden farklıdır. Birleşme, tam bölünme ve tür değiştirme gibi yeniden yapılandırmalar da kendi şartlarına tabidir ve alacaklılardan kaçınmak amacıyla kullanılamaz. Bu seçenekler yalnızca ticari gerekçe, mali tablo ve hukuki şartlar birlikte değerlendirilerek planlanmalıdır.

Sanal Ofis Kullanıcıları İçin Pratik Kapanış Adımları

Tasfiye süresince şirketin tüzel kişiliği ve resmî tebligat ihtiyacı devam eder. Bu nedenle sanal ofis sözleşmesi, ticaret sicili adresi ve posta yönetimi resmî kapanış takvimiyle birlikte yürütülmelidir.

Sanal ofis kullanan bir girişimcinin şirket kapatma ve tasfiye sürecinde evrak teslimi yapması
Sanal ofis hizmeti kullanan şirketlerin kapatma ve tasfiye sürecinde belge ve adres işlemleri

Tasfiyeye Girişi Yazılı Olarak Bildirin

Tasfiyeye giriş kararı tescil edildiğinde, ilan örneğini sanal ofis sağlayıcısıyla paylaşarak durumu yazılı biçimde bildirin. Sözleşmenin fesih ve yenileme maddelerini, ihbar süresini, son fatura tarihini ve posta teslim yöntemini birlikte teyit edin. Bildirim yapılması tek başına şirketin ticaret sicilindeki adresini değiştirmez veya hizmet sözleşmesini geçmişe dönük sona erdirmez.

Yasal Adres ve Posta Hizmetini Erken Kapatmayın

Ticaret sicilindeki adres değişmeden veya şirket terkin edilmeden yasal adres ve tebligat hizmetini sonlandırmak önemli bildirimlerin kaçırılmasına yol açabilir. Tasfiye sürerken vergi dairesi, SGK, mahkeme, icra dairesi ve diğer taraflardan evrak gelebilir. Adres hizmetinin hangi tarihe kadar açık kalacağı, sicil kaydı ve sözleşme şartları birlikte dikkate alınarak belirlenmelidir. Şirket kapanmayacak, yalnızca başka adrese taşınacaksa şirket adres değişikliği rehberimizi izleyin; adres değişikliği ile tasfiye aynı işlem değildir.

Workon’a fesih bildirimi yapılmış olsa bile şirketin yasal adresi değiştirilmemiş veya kapanış tamamlanmamışsa ücretlendirme sözleşmedeki yenileme koşullarına göre sürebilir. Tasfiye ve terkin ilanlarının kopyalarını iletmek, adresin kullanım durumunu açıkça belgelemeye yardımcı olur. Sanal ofisin yasal adres olarak kullanımını sanal ofis yasal adres rehberimizden inceleyebilirsiniz.

Hizmeti Kapatırken Son Kontroller

  1. Tasfiyeye giriş ve terkin ilanlarını hizmet sağlayıcıya iletin.
  2. Şirketin ticaret sicilindeki adresinin değiştiğini veya terkin edildiğini doğrulayın.
  3. Bekleyen posta ve tebligatların teslimini tamamlayın.
  4. Son faturaları ve sözleşmedeki fesih/yenileme şartlarını kontrol edin.
  5. Hizmetin sona erdiğine ilişkin yazılı teyit alın.

Workon sanal ofis hizmetinde sözleşme yıllık yapılır; yasal adres, şirket adına uygun posta/resmî evrak yönetimi ve güncel hizmet kapsamını yazılı teklif ve sözleşmeden kontrol edin. Workon mali müşavirlik, avukatlık, tasfiye memurluğu veya resmî kurumlar adına işlem yapmaz; vergi, SGK ve hukuki adımlar ilgili lisanslı uzmanlarla yürütülmelidir.

Özet ve Son Kontrol Listesi

Limited veya anonim şirketin kapanışında sona erme kararı, tasfiye ve terkin birbirinden ayrı aşamalardır. Süreç yalnızca ticaret siciline dilekçe vermekten ibaret değildir; malvarlığı, alacaklılar, vergi, çalışanlar, davalar ve sözleşmeler birlikte sonuçlandırılır.

  1. Şirket türünü ve doğru usulü belirleyin: Sermaye şirketi tasfiyesi ile şahıs işletmesi kapanışını birbirine karıştırmayın.
  2. Tasfiye memurunu ve tescil belgelerini hazırlayın: İlgili sicil müdürlüğünün güncel MERSİS ve belge şartlarını kontrol edin.
  3. Alacaklı çağrılarını doğru yapın: Bilinen alacaklılara bildirim ile üç ilan ve dağıtım bekleme süresini eksiksiz izleyin.
  4. Mali tabloyu gerçekçi çıkarın: Alacakları, borçları, varlıkları, sözleşmeleri ve uyuşmazlıkları kayıt altına alın.
  5. Vergi ve SGK takvimini sürdürün: Uygulanabilir beyannameleri ve çalışan işlemlerini mali müşavir/bordro uzmanıyla takip edin.
  6. Terkin öncesi son bilanço ve belgeleri doğrulayın: Sonradan ihya veya ek tasfiye gerektirecek eksik malvarlığı bırakmayın.
  7. Yasal adresi koruyun: Adres değişikliği veya terkin tamamlanmadan posta ve tebligat akışını kesmeyin.

Bu içerik genel bilgilendirme amaçlıdır. Şirketin borç durumu, ortaklık yapısı ve devam eden işlemleri sonucu değiştirebilir; ticaret sicili başvuruları mali müşavir ve gerektiğinde ticaret hukuku uzmanıyla planlanmalıdır.


Workon, şirketinizin tasfiye sürecinde yasal adres, posta ve tebligat takibinin operasyonel devamlılığını destekler. Sanal ofis çözümlerimizi inceleyebilir, güncel sözleşme ve hizmet kapsamı için ekibimizle iletişime geçebilirsiniz. Hukuki, mali ve resmî tasfiye işlemleri ilgili lisanslı uzmanların sorumluluğundadır.

Hayır. Limited ve anonim şirketlerde sona erme kararı, tasfiye ve ticaret sicilinden terkin farklı aşamalardır. Tasfiye sırasında alacaklar tahsil edilir, borçlar ödenir veya güvenceye bağlanır ve kalan malvarlığı dağıtıma hazırlanır. Tasfiye sonu işlemleri tamamlanıp terkin tescil edildiğinde tüzel kişilik sona erer.

Her şirket için geçerli sabit bir toplam süre yoktur. Güncel Türk Ticaret Kanunu kuralına göre üçüncü alacaklı çağrısından itibaren altı ay geçmedikçe kalan şirket varlığı kural olarak ortaklara dağıtılamaz. Bu altı aylık dağıtım bekleme süresi tasfiyenin toplam bitiş süresi değildir; alacak, borç, dava, vergi, çalışan ve sicil durumu süreci uzatabilir. Alacaklılar için tehlike bulunmadığının belirlenmesi hâlinde mahkeme daha erken dağıtıma izin verebilir.

Evet, tasfiyeye giriş vergi mükellefiyetlerini aynı gün sona erdirmez. Kurumlar vergisinde tasfiye dönemleri için özel beyan kuralları uygulanır; son tasfiye dönemine ilişkin beyanname tasfiyenin sonuçlandığı tarihten itibaren 30 gün içinde verilir. KDV, Muhtasar ve Prim Hizmet ve diğer bildirimlerin devam edip etmeyeceği şirketin mevcut mükellefiyetleri ve fiilî işlemlerine göre değerlendirilmelidir; faaliyet yoksa her durumda aynı boş beyanname setinin verileceği varsayılmamalıdır.

Limited ve anonim şirketlerin olağan sona erme sürecinde, şirket borçsuz veya faaliyetsiz olsa da tasfiye ve terkin adımları kural olarak uygulanır. Ancak birleşme, tam bölünme, iflas ve kanunda düzenlenen diğer özel sona erme veya yeniden yapılandırma hâllerinin usulü farklı olabilir. Şahıs işletmesinin kapanışı da sermaye şirketi tasfiyesiyle aynı değildir.

Şirket türü ve kişinin sıfatı ayrılmadan böyle bir genelleme yapılamaz. Limited şirkette şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan bazı kamu alacakları için ortaklara sermaye payları oranında başvurulabilen özel hükümler vardır. Kanuni temsilcilerin sorumluluğu ayrıca değerlendirilir. Anonim şirket pay sahibinin konumu ile yönetim kurulu üyesi veya kanuni temsilcinin sorumluluğu aynı değildir. Borcun türü, dönemi ve kişinin sıfatı somut dosyada incelenmelidir.

Şirket tüzel kişiliği terkin edilene kadar resmî tebligat ve kayıt ihtiyacı devam eder. Ticaret sicilindeki adres değiştirilmeden veya terkin tamamlanmadan yasal adres hizmetinin erken sonlandırılması bildirimlerin kaçırılmasına yol açabilir. Sanal ofis veya fiziksel adres sözleşmesinin sona ermesi, sicildeki adres değişikliği veya terkin takvimiyle birlikte planlanmalıdır.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!