- Hakkımızda Hakkımızda
-
-
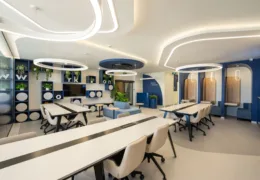
Paylaşımlı Ofis
İstanbul’da paylaşımlı ofis kiralama ihtiyacınız varsa Workon’un Ataşehir/İçerenköy ve Ümraniye lokasyonlarında kullanıma hazır ortak […]
Detaylar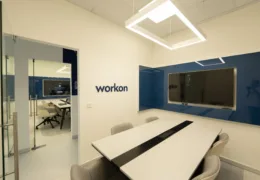
Toplantı Odası Kiralama
İstanbul’da toplantı odası kiralama ihtiyacınız varsa Workon’un Ataşehir/İçerenköy ve Ümraniye lokasyonlarında küçük müşteri görüşmelerinden […]
Detaylar
Hazır Ofis
İstanbul’da hazır ofis kiralama ihtiyacınız varsa Workon’un Ataşehir/İçerenköy ve Ümraniye lokasyonlarında kullanıma hazır, özel […]
Detaylar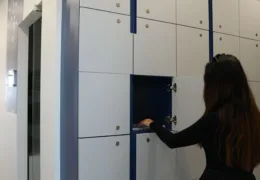
Kilitli Dolap
Workon kilitli dolap hizmeti yalnızca Ümraniye lokasyonunda sunulur. Bu hizmet, özellikle paylaşımlı ofis veya […]
Detaylar
Santral Hizmetleri
Workon telefon hizmetleri, insan operatörün gelen çağrıları cevapladığı bir çağrı merkezi hizmeti değildir. Workon, […]
Detaylar
D‑U‑N‑S numarası başvurusu için Workon’dan operasyonel destek alın. Belge hazırlığı, şirket bilgilerinin tutarlılık kontrolü […]
Detaylar
-
-
-
-
Bursa Sanal Ofis Fiyatları 2026: Saha Araştırması
Workon'un 18-20 Ekim 2026 Bursa sanal ofis saha araştırması: 22 kayıt incelendi, 16 teklif alındı; 11 standart yıllık teklif KDV dahil karşılaştırıldı.
Detaylar
Home Office Vergi, Gider ve Adres Seçimi: 2026 Rehberi
Home office kira stopajı, gider belgeleri, KVKK, iş adresi ve sanal ofis koşullarını karşılaştırın. Şirket kuruluş adımları için ana rehbere geçin.
Detaylar
Home Office Şirket Kurmak: Adres, Belgeler ve Maliyetler
Home office şirket kuruluşu, adres uygunluğu, belgeler, kira stopajı, giderler ve KVKK: 2026 koşullarını tek kapsamlı rehberde kontrol edin.
Detaylar
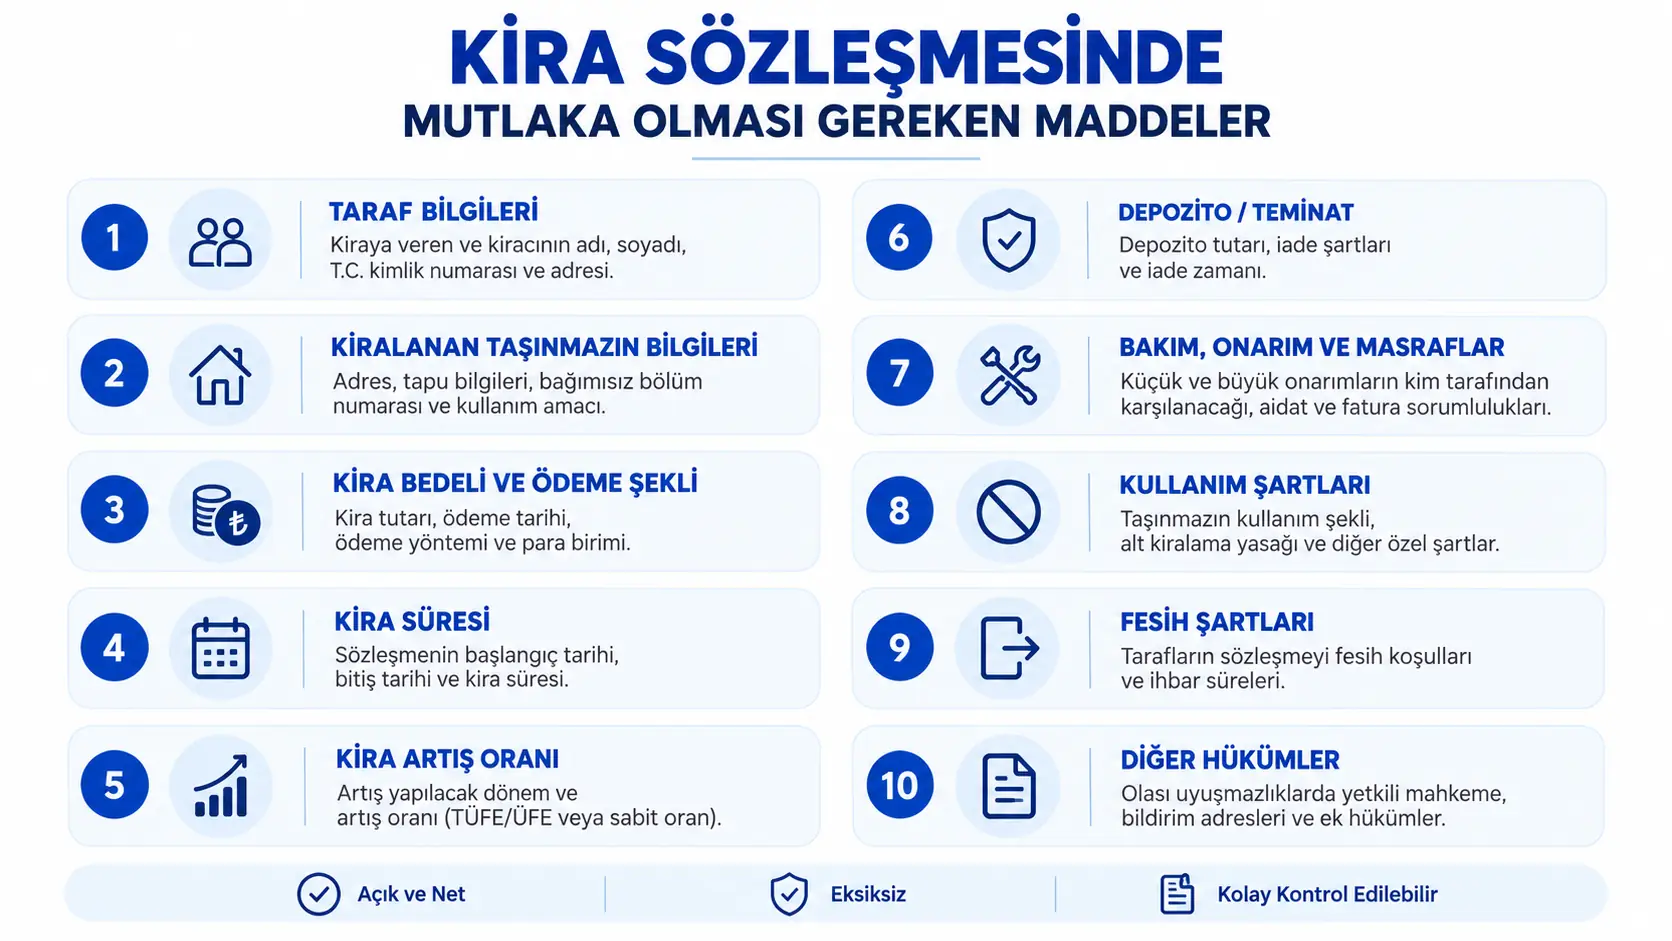
Şirket Kuruluşunda Kira Sözleşmesi Nasıl Hazırlanır?
Şirket kuruluşunda kira sözleşmesinin tarafları, adres bilgileri, kullanım amacı, tescil öncesi imza ve vergi yoklaması açısından kontrol edilmesi gereken noktalar.
Detaylar
Vergi Dairesi Yoklaması İçin Gerekli Belgeler: 2026 Kontrol Listesi
Vergi dairesi yoklamasında tek bir zorunlu belge listesi yoktur. Adres, sözleşme, yetkili ve resmî kayıtları şirketin işlem türüne göre kontrol edin.
Detaylar
Yeni Mükellef İçin Vergi Levhası 2026: İlk 1 Ay Rehberi
Yeni mükellefiyet tesisinde vergi levhası için genel bir aylık süreyi takip edin. GİB/e-Devlet kontrolü, 2026 takvimi, adres ve kayıt hataları için ilk ay kontrol rehberi.
Detaylar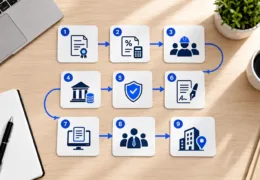
Şirket Kurduktan Sonra Yapılması Gerekenler 2026: İlk 9 Adım
Şirket kuruluşunu izleyen ilk 30 günde vergi, e-Tebligat, banka, SGK, e-Belge ve gerekiyorsa ruhsat işlemlerini 9 adımla planlayın.
Detaylar
Şirket Kuruluş Süresi Nasıl Planlanır? 2026 Tescil, Vergi ve Banka Takvimi
Şirket kuruluş süresini yalnız tescil günüyle ölçmeyin; belge hazırlığı, ticaret sicili, vergi yoklaması ve banka aktivasyonunu ayrı takvimlerle planlayın.
Detaylar
Limited Şirket Kuruluş Teklifi 2026: Gider Kontrol Listesi
Limited şirket kuruluş teklifinde sermaye, resmî sicil, noter/tercüme, SMMM, yasal adres ve ek hizmetleri ayrı kalemler hâlinde kontrol edin.
Detaylar
Limited Şirket Kuruluş Kontrol Listesi 2026: 10 Kontrol
Limited şirket kuruluşunda tescil öncesi 10 kontrol: ortaklık, NACE, sermaye, müdür yetkisi, şirket adresi, MERSİS ve yabancı ortak belgelerini doğrulayın.
Detaylar
Şirket Kuruluş Bütçesi 2026: İlk 12 Ay Nakit Planı
Şirket kuruluş maliyetinin ötesinde ilk 12 ayı planlayın: sermaye, sicil, adres, muhasebe ve düzenli giderleri ödeme takvimine göre karşılaştırın.
Detaylar
Telefon Yanıtlama Hizmeti mi, Sanal Santral mi? 2026 Rehberi
Telefon yanıtlama ile sanal santral farklıdır. Workon insan operatörlü çağrı hizmeti sunmaz; IVR, tuşlama, yönlendirme ve çağrı takip seçeneklerini karşılaştırın.
Detaylar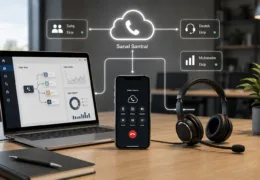
Sanal Santral Nedir? IVR, Yönlendirme ve Çağrı Takibi 2026
Sanal santral; çağrıları bulut tabanlı altyapı üzerinden IVR, dahili ve yönlendirme kurallarıyla yöneten telefon sistemidir. KOBİ’ler için faydalarını ve seçim kriterlerini inceleyin.
Detaylar
Esnek Ofis Kiralama Rehberi: Türler, Maliyetler ve Avantajlar
Esnek ofis kiralama; sanal ofis, hazır ofis, paylaşımlı alan ve toplantı odası seçeneklerini daha kısa veya uyarlanabilir sözleşmelerle sunar. Türleri, maliyetleri ve seçim ölçütlerini inceleyin.
Detaylar
Müşteri Görüşmesi İçin Toplantı Odası Seçme Rehberi
Müşteri görüşmesi için toplantı odası seçerken konum, kapasite, teknik altyapı, mahremiyet, karşılama ve rezervasyon sürecini birlikte değerlendirin.
Detaylar
Saatlik ve Günlük Toplantı Odası Kiralama 2026: Fiyat Rehberi
Saatlik toplantı odası kiralarken konum, kapasite, teknik donanım, toplam maliyet, ek süre ve iptal koşullarını nasıl değerlendirmeniz gerektiğini öğrenin.
Detaylar
Paylaşımlı Ofis Nedir? Avantajları ve Seçim Rehberi 2026
Paylaşımlı ofisin avantajlarını, kimler için uygun olduğunu, sanal ve hazır ofisten farklarını ve doğru seçim için dikkat edilmesi gerekenleri öğrenin.
Detaylar
Paylaşımlı Ofis Fiyatları 2026: İstanbul Maliyet Rehberi
İstanbul’da paylaşımlı ofis fiyatlarını etkileyen lokasyon, masa planı, hizmet kapsamı ve ek giderleri karşılaştırarak doğru paketi seçin.
Detaylar
Mobilyalı Ofis Kiralama: Maliyetler, Avantajlar ve Seçim Rehberi
Mobilyalı ofis kiralarken toplam maliyeti, paket kapsamını, sözleşme koşullarını ve lokasyon seçimini doğru değerlendirmek için rehberi inceleyin.
Detaylar
İstanbul İş Merkezleri Rehberi: Türler, Bölgeler ve Fiyatlar
İstanbul iş merkezlerini ofis modeli, lokasyon, toplam maliyet ve hizmet kapsamına göre karşılaştırarak işletmeniz için doğru seçimi yapın.
Detaylar
İstanbul Coworking Alanları: Doğru Çalışma Alanını Seçme Rehberi
İstanbul coworking alanlarını ofis modeli, lokasyon, altyapı, sözleşme ve toplam maliyet açısından karşılaştırarak doğru seçimi yapın.
Detaylar
Hazır Ofis Kiralama Rehberi: Fiyatlar, Avantajlar ve Seçim İpuçları
Hazır ofis kiralarken paket kapsamını, toplam maliyeti, sözleşme koşullarını ve lokasyonu doğru karşılaştırmak için bu rehberi inceleyin.
Detaylar
Hazır Ofis Fiyatları 2026: İstanbul İçin Maliyet ve Seçim Rehberi
İstanbul’da hazır ofis fiyatlarını etkileyen kapasite, lokasyon, paket kapsamı ve sözleşme koşullarını karşılaştırarak doğru ofisi seçin.
Detaylar
Ataşehir Sanal Ofis Fiyatları 2026: Teklif Karşılaştırma Rehberi
Ataşehir sanal ofisini 590 TL + KDV/ay ve yıllık sözleşme; yasal adres, toplantı, posta-tebligat ve hizmet kapsamı üzerinden karşılaştırın.
Detaylar
Ümraniye Sanal Ofis Fiyatları 2026: Teklif Karşılaştırma Rehberi
Ümraniye sanal ofisini Elite Park Plaza ve Çarşı Metro lokasyonu, yasal adres, posta-tebligat, toplantı odası, 590 TL + KDV/ay ve yıllık sözleşme yapısıyla inceleyin.
Detaylar
Ataşehir mi Ümraniye mi? Anadolu Yakası Sanal Ofis Karşılaştırması 2026
Anadolu Yakası sanal ofis seçeneklerini Ataşehir–Ümraniye lokasyonları, ulaşım, yasal adres, toplantı ihtiyacı ve sözleşme kapsamıyla karşılaştırın.
Detaylar
İstanbul Sanal Ofis Nasıl Seçilir? 2026 Kontrol Rehberi
İstanbul sanal ofis seçerken lokasyon, yasal adres sözleşmesi, posta-tebligat, toplantı odası, fiyat, iptal koşulları ve ek hizmetleri birlikte karşılaştırın.
Detaylar
Freelancer İçin Sanal Ofis 2026: Ne Zaman Gerekir?
Freelancer için sanal ofisin ne zaman gerekli olduğunu; yasal adres, ev adresi gizliliği, Ataşehir-Ümraniye seçimi ve farklı ofis modelleriyle değerlendirin.
Detaylar
E-Ticaret İçin Sanal Ofis 2026: Yasal Adres ve Operasyon
E-ticaret için sanal ofisi; yasal adres, ETBİS, şirket evrakı, ürün iadesi/depo sınırları, Ataşehir-Ümraniye ve sözleşme kapsamıyla değerlendirin.
Detaylar
Limited Şirket Sanal Ofis Kurulumu 2026 Rehberi
Limited şirket için sanal ofisi; yasal adres, MERSİS, ticaret sicili, vergi yoklaması, Ataşehir-Ümraniye ve sözleşme/hizmet kapsamıyla değerlendirin.
Detaylar
-
- İletişim İletişim