0850 numara sabit hat mı? 0212 ve 0216 ile farklarını; konum bağımsızlığı, arama ücretleri, hat sahipliği, yönlendirme ve taşıma koşullarıyla karşılaştırın.
Workon'un 18-20 Ekim 2026 Bursa sanal ofis saha araştırması: 22 kayıt incelendi, 16 teklif alındı; 11 standart yıllık teklif KDV dahil karşılaştırıldı.
Şirket kuruluşunda kira sözleşmesinin tarafları, adres bilgileri, kullanım amacı, tescil öncesi imza ve vergi yoklaması açısından kontrol edilmesi gereken noktalar.
Yeni mükellefiyet tesisinde vergi levhası için genel bir aylık süreyi takip edin. GİB/e-Devlet kontrolü, 2026 takvimi, adres ve kayıt hataları için ilk ay kontrol rehberi.
Şirket kuruluş süresini yalnız tescil günüyle ölçmeyin; belge hazırlığı, ticaret sicili, vergi yoklaması ve banka aktivasyonunu ayrı takvimlerle planlayın.
Limited şirket kuruluşunda tescil öncesi 10 kontrol: ortaklık, NACE, sermaye, müdür yetkisi, şirket adresi, MERSİS ve yabancı ortak belgelerini doğrulayın.
Telefon yanıtlama ile sanal santral farklıdır. Workon insan operatörlü çağrı hizmeti sunmaz; IVR, tuşlama, yönlendirme ve çağrı takip seçeneklerini karşılaştırın.
Sanal santral; çağrıları bulut tabanlı altyapı üzerinden IVR, dahili ve yönlendirme kurallarıyla yöneten telefon sistemidir. KOBİ’ler için faydalarını ve seçim kriterlerini inceleyin.
Esnek ofis kiralama; sanal ofis, hazır ofis, paylaşımlı alan ve toplantı odası seçeneklerini daha kısa veya uyarlanabilir sözleşmelerle sunar. Türleri, maliyetleri ve seçim ölçütlerini inceleyin.
Saatlik toplantı odası kiralarken konum, kapasite, teknik donanım, toplam maliyet, ek süre ve iptal koşullarını nasıl değerlendirmeniz gerektiğini öğrenin.
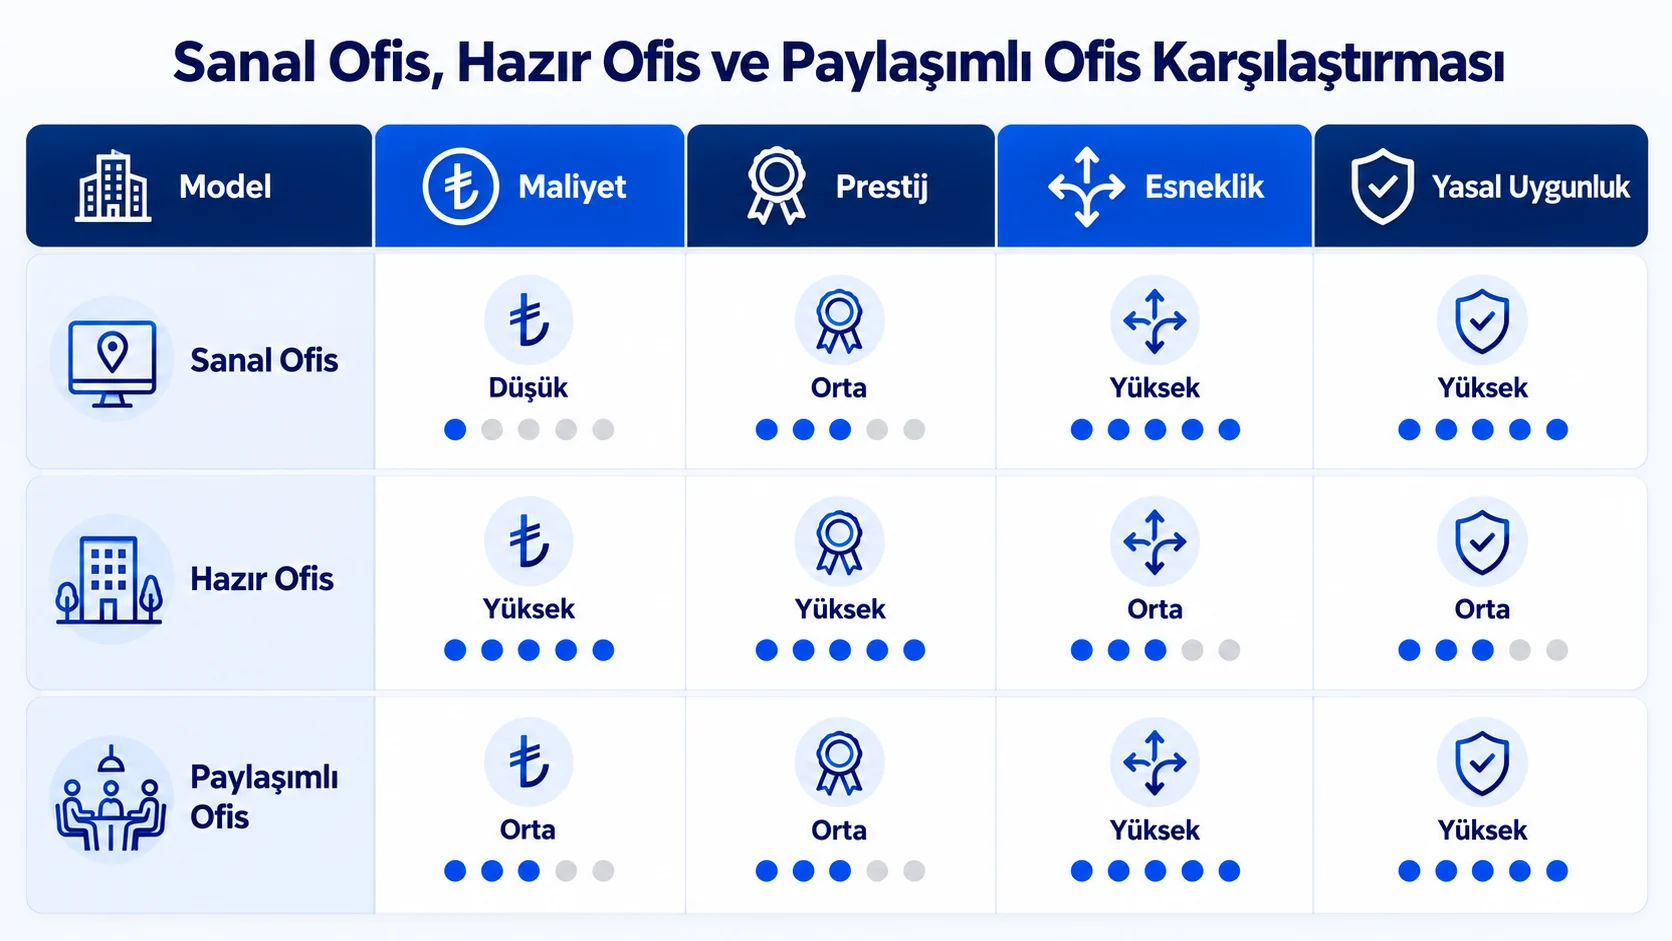
Paylaşımlı ofisin avantajlarını, kimler için uygun olduğunu, sanal ve hazır ofisten farklarını ve doğru seçim için dikkat edilmesi gerekenleri öğrenin.
Ümraniye sanal ofisini Elite Park Plaza ve Çarşı Metro lokasyonu, yasal adres, posta-tebligat, toplantı odası, 590 TL + KDV/ay ve yıllık sözleşme yapısıyla inceleyin.
İstanbul sanal ofis seçerken lokasyon, yasal adres sözleşmesi, posta-tebligat, toplantı odası, fiyat, iptal koşulları ve ek hizmetleri birlikte karşılaştırın.
Freelancer için sanal ofisin ne zaman gerekli olduğunu; yasal adres, ev adresi gizliliği, Ataşehir-Ümraniye seçimi ve farklı ofis modelleriyle değerlendirin.
Home office şirket kurmak, ayrı bir şirket türü seçmek değil, işinizi evden yürütürken gerekli kuruluş ve vergi kayıtlarını tamamlamaktır. Ev adresinin kullanılabilirliği; faaliyete, kira veya mülkiyet durumuna, yönetim planına ve gerekli izinlere bağlıdır. Vergi kaydının açılması, adresin her faaliyet için ruhsata uygun olduğu anlamına gelmez.
Önce evde hangi işi yapacağınızı ve adresin uygunluğunu belirleyin. Ardından şahıs işletmesi, limited veya anonim şirket seçeneklerini; belgeleri, sermaye ihtiyacını ve devam giderlerini birlikte değerlendirin.
Home office şirket kurmadan önce neyi belirlemelisiniz?
Yalnızca bilgisayarla hizmet vermek ile evde ürün üretmek, stok tutmak veya düzenli müşteri kabul etmek aynı adres ihtiyacını doğurmaz. Başvuru öncesinde şu dört konuyu netleştirin:
Faaliyet: Ne satacak veya hangi hizmeti vereceksiniz? Evde müşteri, çalışan, ekipman, stok ya da sevkiyat olacak mı?
Adres: Ev adresini kullanabilecek misiniz, yoksa faaliyete uygun başka bir işyeri adresi mi gerekiyor?
İşletme türü: Faaliyeti gerçek kişi olarak mı, ayrı bir şirket tüzel kişiliğiyle mi yürüteceksiniz?
Devam bütçesi: Muhasebe, gerekli elektronik belge hizmetleri, adres ve uygulanıyorsa sigorta primi gibi giderleri nasıl karşılayacaksınız?
Uzaktan çalışan olmak ile işletme kurmak farklıdır
10 Mart 2021 tarihli Uzaktan Çalışma Yönetmeliği, işçi–işveren ilişkisini düzenler. Kendi işletmenizi kurduğunuzda vergi kaydı, adres, belge düzeni ve faaliyete bağlı izinler ayrıca değerlendirilir. Bir işverene uzaktan çalışıyor olmanız, tek başına şirket kurmanız gerektiği anlamına gelmez.
Home office için şahıs işletmesi mi, limited şirket mi?
Evden çalışmak belirli bir şirket türünü zorunlu kılmaz. Seçimi; işin ticari veya mesleki niteliği, ortaklık planı, sözleşme riskleri, muhasebe düzeni ve devam giderleri üzerinden yapın. Yalnızca düşük bir kuruluş teklifine bakarak karar vermeyin.
Home office faaliyet için işletme türlerinin temel farkları
İşletme türü
Genel asgari sermaye
Karar verirken kontrol edin
Şahıs işletmesi
Şirket kuruluş sermayesi şartı yoktur.
Kişisel sorumluluk; ticari kazanç veya serbest meslek ayrımı; vergi ve mevcut sigortalılık durumu.
Limited şirket
50.000 TL
Ortaklık ve temsil yapısı, sermaye ödeme takvimi, muhasebe yükümlülükleri ve kamu borcu sorumluluğu.
Anonim şirket
250.000 TL
Pay/yatırım yapısı, nakit sermayenin tescil öncesi ödemesi ve yönetim yükümlülükleri.
Genel tutarlar BTSO limited şirket ve anonim şirket kuruluş açıklamalarında yer alır. Anonim şirketlerde kayıtlı sermaye sistemi için ayrı koşullar bulunur. Sermaye, hizmet sağlayıcısına ödenen kuruluş ücreti değildir; nakit planında ayrı gösterilmelidir.
Limited şirketi seçmek, ortak veya yöneticinin her koşulda kişisel sorumluluktan kurtulması demek değildir. Şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan kamu alacaklarında ortakların sermaye payları oranında sorumluluğu gündeme gelebilir; kanuni temsilcilik sorumluluğu ayrıca değerlendirilir. Bu ayrımın dayanağı 6183 sayılı Kanun’un 35. maddesidir.
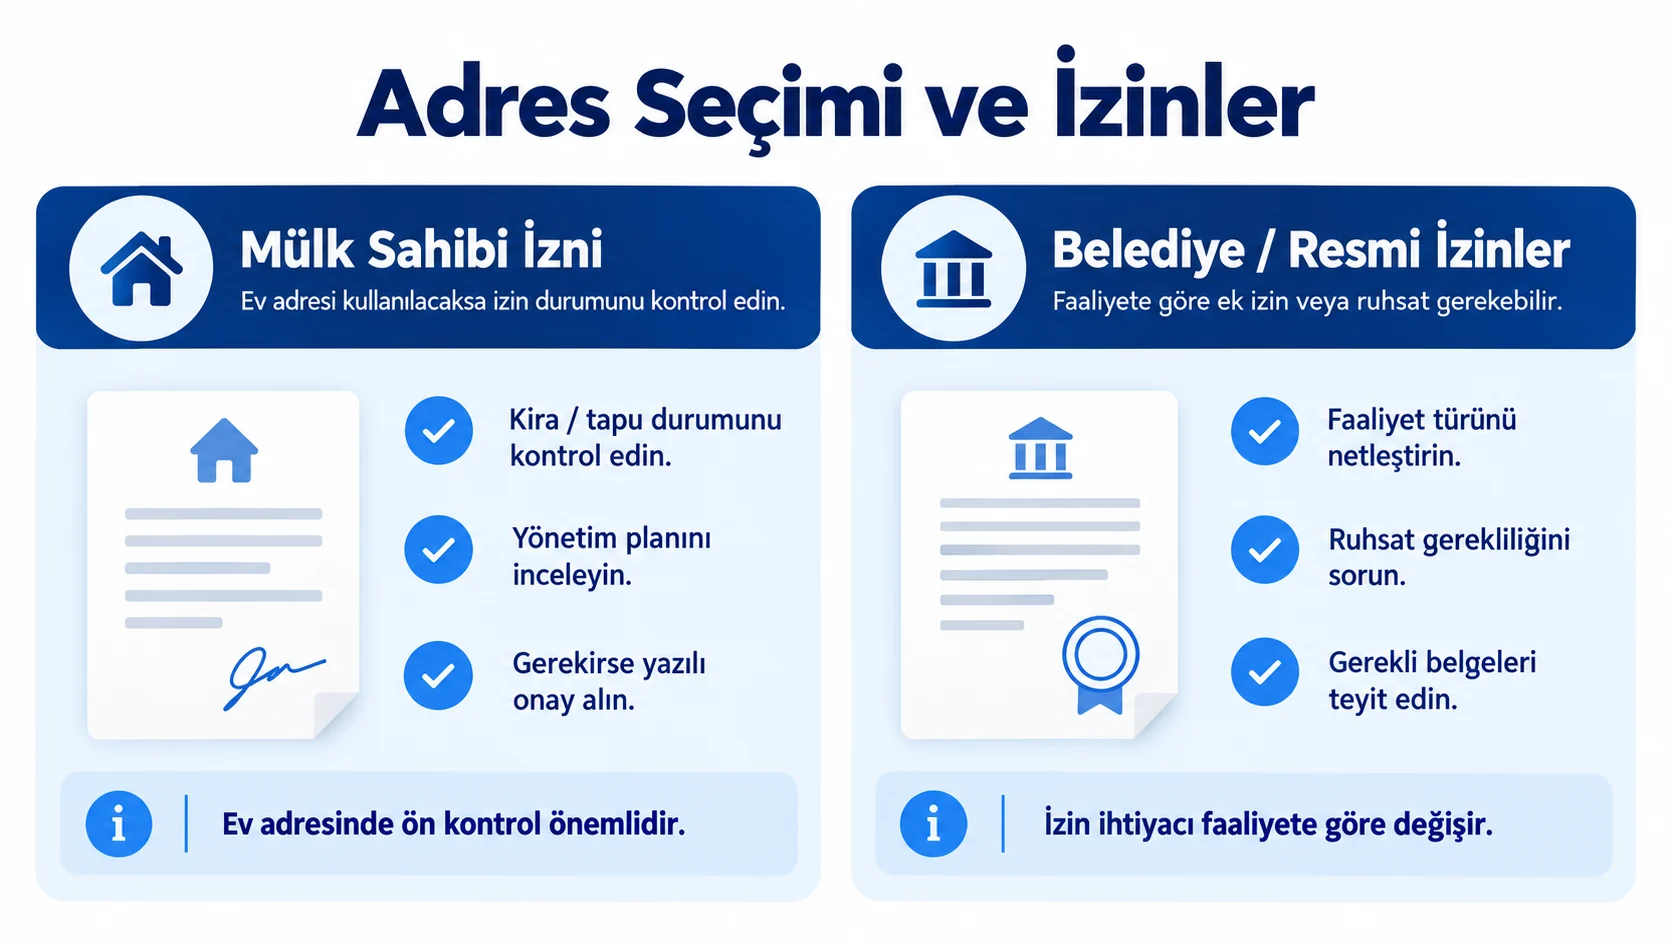
Faaliyetiniz ve taşınmazın kullanım koşulları uygunsa ev adresi değerlendirilebilir. Yalnızca tapu veya kira sözleşmesinin bulunması bütün izinlerin tamamlandığını göstermez. Adres seçmeden önce şu kontrolleri yapın:
Kullanım hakkı: Taşınmaz size mi ait, kiralık mı, başka bir kullanım hakkına mı dayanıyor? Sözleşmenin kullanım amacı ve gerekli izinler uygun mu?
Bina koşulları: Apartman veya site yönetim planında faaliyetinizle ilgili sınırlama var mı?
Fiilî faaliyet: Müşteri kabulü, çalışan, tabela, gürültü, üretim, stok veya yoğun sevkiyat olacak mı?
Ruhsat ve sektörel izin: İşin ve kullanılan yerin niteliğini ilgili belediye veya yetkili kuruma açıklayarak gereken işlemleri doğruladınız mı?
Adres uygunluğu; kullanım hakkı, bina koşulları ve faaliyetin gerektirdiği izinler birlikte değerlendirilerek belirlenir.
Vergi dairesinin adres kaydı ve yoklaması ile işyeri ruhsatı farklı işlemlerdir. Evden çalışmak tek başına ruhsat veya sektörel izin muafiyeti sağlamaz. Gerektiğinde faaliyet tanımınızı ve kullanım biçimini içeren yazılı bir değerlendirme isteyin.
Home office kira stopajı ve giderler nasıl değerlendirilir?
Stopaj değerlendirmesinde ödeme yapanın ve kiraya verenin vergi statüsü, sözleşme ve taşınmazın fiilî kullanımı birlikte incelenmelidir. Konutun bir bölümünü iş için kullanmanız, bütün ev giderlerini kendiliğinden işletme giderine dönüştürmez. Ticari kazanç ile serbest meslek faaliyeti bakımından uygulanacak gider kurallarını mali müşavirinizle ayrı değerlendirin.
Sözleşmeye yalnızca “hizmet sözleşmesi” adını vermek de vergi sonucunu belirlemez. GİB’in VUK 3/B açıklamasında vergilendirmede işlemin gerçek niteliğinin esas olduğu belirtilir. Sözleşmenin taraflarını, adresini ve kullanım amacını kontrol etmek için şirket kuruluşunda kira sözleşmesi rehberinden yararlanabilirsiniz.
Gerçek kişi işletmesinin kuruluş aşamaları ile limited veya anonim şirketin ticaret sicili başvuru süreci birbirinden farklıdır.
Home office şirket kurmak için hangi belgeler gerekir?
Her işletmeye uygulanabilecek tek bir sabit belge listesi yoktur. İlk hazırlık dosyasında kimlik ve iletişim bilgileri, faaliyet açıklaması, işyeri adresi ve adresin kullanım dayanağı bulunmalıdır. Kira sözleşmesi, tapu veya başka bir kullanım belgesinden hangisinin gerektiği somut duruma göre belirlenir.
Limited veya anonim şirkette ortaklık, sermaye, temsil ve şirket sözleşmesi bilgileri de hazırlanır. Vekâletle işlem yapılacaksa yetki kapsamı; yabancı kişi veya belgeler varsa kimlik, tercüme ve onay koşulları ayrıca incelenir. İşlem yolunuza göre şirket kuruluş belgeleri rehberini kullanın; her dosyada aynı noter belgesinin gerektiğini varsaymayın.
Kurucunun ikamet adresi ile şirketin işyeri adresi aynı kavram değildir. Tutarlı olması gereken, şirket adresini gösteren sözleşme ve ilgili resmî kayıtlardır. İlçe, kapı numarası ve bağımsız bölüm bilgilerini karşılaştırın.
Kuruluş işlemleri hangi sırayla ilerler?
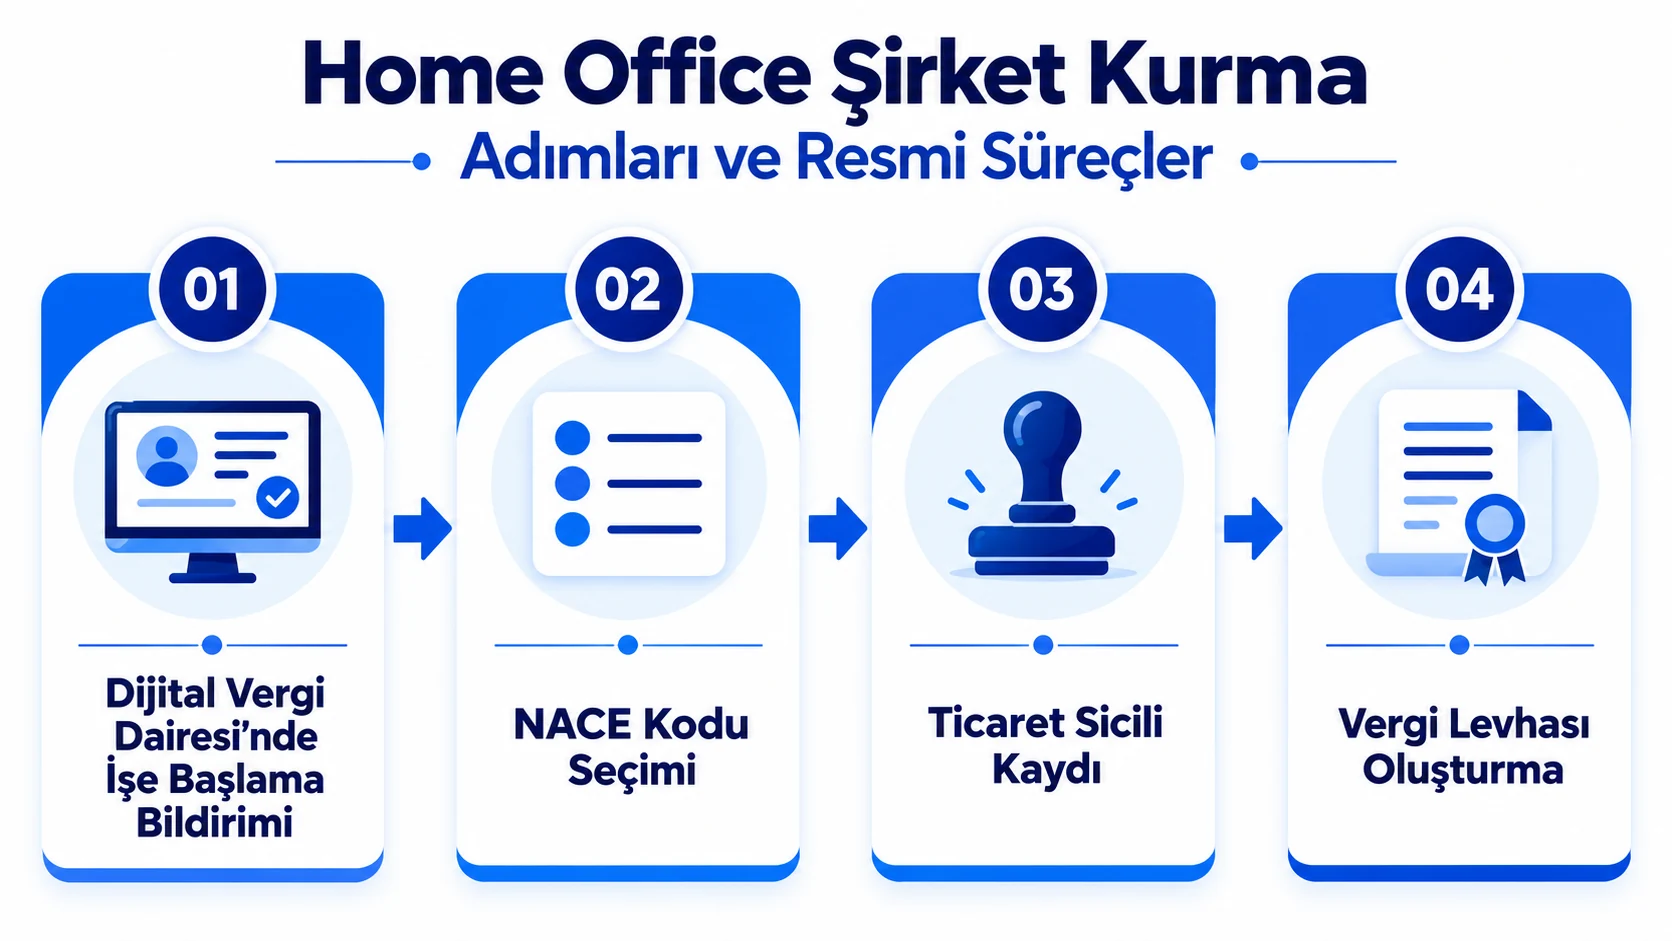
Faaliyet ve adres uygunluğunu kontrol ettikten sonra işletme türüne göre doğru kayıt yolunu izleyin. Aşağıdaki akışlar birer planlama çerçevesidir; kurumun dosyaya özel belge ve izin talepleri ayrıca tamamlanır.
Şahıs işletmesi veya serbest meslek faaliyeti
Faaliyet ve adresi belirleyin: İşin ticari kazanç mı, serbest meslek faaliyeti mi olduğunu ve adresin kullanım dayanağını netleştirin.
Kayıtları planlayın: İşe başlama bildirimi ve vergi kaydını; faaliyetin gerektirdiği sicil veya oda işlemleriyle birlikte değerlendirin. Her gerçek kişi işletmesi limited şirketle aynı MERSİS ve ticaret sicili akışından geçmez.
İşletme düzenini tamamlayın: Yoklama, defter, fatura veya mesleki belge düzeni, tahsilat hesabı ve devam yükümlülüklerini takip edin.
Limited veya anonim şirket
Kuruluş bilgilerini hazırlayın: Faaliyet, adres, ortaklık, temsil ve sermaye bilgilerini belirleyerek MERSİS ve şirket sözleşmesi hazırlığını yapın.
İmza ve sermaye aşamasını tamamlayın: Gerekli imza belgelerini işlem yoluna göre hazırlayın. Anonim şirkette nakden taahhüt edilen sermayenin en az dörtte biri tescilden önce bankaya yatırılır; kalan kısmı en geç 24 ay içinde ödenir. Limited şirkette kuruluşta sermaye blokesi zorunlu değildir; şirket sözleşmesindeki ödeme takvimi gözetilerek sermaye en geç 24 ay içinde ödenir.
Tescil sonrasını kontrol edin: Ticaret sicili tescilinin ardından vergi kaydı, yoklama, işletmenin banka hesabı, defter ve belge düzeni ile varsa çalışan yükümlülüklerini tamamlayın. Kalan sermaye taahhütlerini ayrıca takip edin.
Bu nedenle banka işlemi bütün şirket türlerinde en sona bırakılan tek bir adım değildir. Sermaye ve imza ayrımları, yukarıda bağlantı verilen BTSO kuruluş açıklamalarında belirtilir.
Vergi levhası ve yoklama ne zaman takip edilmeli?
GİB’in 2026 yeni ticari kazanç mükellefleri broşürüne göre, kapsamındaki işe yeni başlayan gelir vergisi mükellefleri vergi levhasını mükellefiyet tesisinden itibaren bir ay içinde almalıdır. Bu süre, işe başlama bildirimini veya belge düzenleme yükümlülüklerini erteleme izni değildir.
Home office şirket kurmanın maliyeti nasıl hesaplanır?
Bütçeyi kuruluş giderleri, sermaye ve devam giderleri olarak ayırın. Evden çalışmak ayrı ofis ihtiyacını azaltabilir; ancak muhasebe, belge düzeni ve mükellefiyet yükümlülüklerini ortadan kaldırmaz. Tek bir kuruluş bedeli ilk yılın toplam nakit ihtiyacını göstermez.
Kuruluş giderleri: Dosyanızın gerektirdiği resmî başvuru, sicil, imza, belge ve meslek mensubu bedelleri.
Sermaye: Seçilen şirket türü için taahhüt edilen tutar ve ödeme takvimi; kuruluş hizmet bedelinden ayrı gösterilir.
Devam giderleri: Muhasebe, gerekli elektronik belge/defter hizmetleri, adres, yazılım ve uygulanıyorsa sosyal güvenlik primi.
Vergi ve diğer ödemeler: Mükellefiyetinize ve işlemlerinize göre oluşan beyan ve ödeme yükümlülükleri; her işletme için aynı sabit aylık vergi varsayılmaz.
Teklifte KDV, resmî bedeller, muhasebe ve adres hizmetinin kapsama dahil olup olmadığını sorun. SGK hesabını mevcut sigortalılığınız ve işletmedeki konumunuz üzerinden yaptırın; herkes için otomatik olarak aynı Bağ-Kur yükünü yazmayın. Gelir elde edilmeyen dönemde devam edecek yükümlülükleri de bütçeye ekleyin.
Kiralık evde home office: Stopaj ve gider hesaplaması
Stopaj, kiracının kesinti yükümlülüğüne ve kira ilişkisinin niteliğine göre belirlenir. Gelir İdaresi Başkanlığının Şubat 2026 tarihli Kira Geliri Vergi Rehberi, Gelir Vergisi Kanunu’nun 94. maddesinde sayılan yükümlülerin kira ödemelerinin brüt tutarı üzerinden genel olarak %20 vergi kesintisi yapacağını açıklar. Konutun hem ev hem işyeri olarak kullanıldığı ve kesinti yükümlülüğünün mevcut olduğu durumda, yalnızca iş için ayrılan odanın değil kira bedelinin tamamının tevkifata tabi olabileceğini de belirtir. Kesinti yükümlülüğü bulunmayan kiracı türlerinde sonuç değişebilir; sözleşmenin taraflarını ve kullanım şeklini SMMM ile doğrulayın.
Evde iş yapılması, bütün faturaların otomatik şekilde gider veya indirilecek KDV sayılacağı anlamına gelmez. Elektrik, su, internet, telefon, donanım ve ekipman için faaliyetle ilişki, fatura düzeni ve iş kullanım payı ayrı değerlendirilir. GİB’in konuyla ilgili özelge arşivi ve işletmenin tabi olduğu vergi düzeni dikkate alınmalıdır. Vergiden düşülebilen bir gider, harcamanın tamamının devletten geri alınması demek değildir.
Maliyet
Kontrol
Konut kirası
Kiracı/ev sahibi, sözleşme, brüt ödeme, stopaj yükümlülüğü ve banka dekontu
Elektrik ve su
Faaliyetle ilgili kullanımın makul, belgeli payı; tamamını otomatik gider saymayın
İnternet ve telefon
Kişisel ve iş kullanımının ayrılması; uygun fatura ve kayıt düzeni
Bilgisayar ve ekipman
İşle bağlantı, satın alma belgesi ve uygulanıyorsa amortisman kuralları
Sanal ofis ve toplantı odası
Adres uygunluğu, yıllık sözleşme, hizmetin gerçek içeriği ve ek ücretler
Evden çalışma ve kayıtlı şirket adresi aynı karar değildir; vergi ve adres koşullarını ayrı değerlendirin.
İlk 12 ayın gerçek maliyetini kuruluş masrafları, sermaye, muhasebe, e-belge, kira veya sanal ofis, olası stopaj, toplantı ve işyeri uygunluğu giderleriyle birlikte bütçeleyin. Home office yerine sanal ofis seçiyorsanız şirket adına gelen posta/evrak bildirimi sözleşmenin kapsamına girerken masa ve toplantı hakları ayrı olabilir. Sözleşme, vergi kabulü veya sektörel ruhsat sonucunu garanti etmez.
Teklif kontrolü: Kuruluş ödemesinin yanında ilk 12 ayın devam giderlerini ayrı görün. Sermayeyi masrafla, vergi istisnasını nakit destekle karıştırmayın.
Genç girişimci Bağ-Kur desteği 2026’da devam ediyor mu?
Genç girişimci sigorta prim desteği 1 Ocak 2026’dan itibaren kaldırılmıştır. Bu durum GİB’in 2026 genç girişimci bilgi notunda açıklanır. Kuruluş bütçesini kaldırılmış prim desteğine dayanarak hazırlamayın.
Genç girişimci gelir vergisi kazanç istisnası ise kendi şartlarıyla devam eder. Yalnızca yaş koşulunu karşılamak yeterli değildir; ilk mükellefiyet, işe başlama bildirimi ve diğer koşullar birlikte değerlendirilir. İki uygulamanın farkını genç girişimci desteğinin güncel durumu üzerinden inceleyebilirsiniz.
Kuruluş kararında yalnız ilk maliyeti değil, faaliyet uyumunu, adres hakkını ve sürdürülebilir giderleri de kontrol edin.
Başvuru öncesi son kontrol: Hangi hataları önlemelisiniz?
Dosyayı teslim etmeden önce dört kritik kontrol
Risk
Kontrol edin
Tamamlanacak işlem
Adres kullanımının belirsiz olması
Kira veya kullanım hakkı, yönetim planı ve gerekli izinler.
Faaliyeti ve fiilî kullanım biçimini açıklayarak adres uygunluğunu netleştirin.
Kayıtların birbirini tutmaması
Şirket adresi, unvan ve temsil bilgileri.
Sözleşme ile ilgili kuruluş ve vergi kayıtlarını karşılaştırın; kişisel ikamet adresini şirket adresiyle karıştırmayın.
Faaliyetin eksik tanımlanması
Verilen hizmet, satılan ürün, stok ve müşteri kabulü.
Faaliyet kodunu gerçek işle eşleştirin; kod seçimini izinlerin tamamlandığı şeklinde yorumlamayın.
Kuruluş bedelinin toplam bütçe sanılması
Sermaye, muhasebe, uygulanıyorsa prim ve devam giderleri.
İlk 12 aylık nakit planını hazırlayın; kaldırılmış destekleri gelir gibi yazmayın.
Güncel sözleşme, adres, imza ve kayıt belgelerini ayrı klasörlerde saklayın. Tebligatın kime ulaşacağı ve size nasıl bildirileceği belli olsun; fiziksel posta takibiyle elektronik bildirim kanallarını birbirinin yerine koymayın.
Ev adresi yerine sanal ofis ne zaman değerlendirilebilir?
Evden çalışırken şirket adresini kişisel adresinizden ayırmak isteyebilirsiniz. Faaliyetiniz ve adres koşulları uygunsa sanal ofis değerlendirilebilir; üretim, depolama, sürekli müşteri kabulü veya özel izin gerektiren işler için ayrı fiziksel alan ihtiyacı devam edebilir. Kuruluşla adres hizmetini birlikte planlamak için sanal ofisle şirket kurma rehberini inceleyin.
Adres hizmetinden ayrı olarak, ihtiyaç duyulan günlerde çalışma alanı ve toplantı odası seçenekleri değerlendirilebilir.
Workon’da sanal ofis sözleşmesi yıllıktır. İmzadan önce resmî adres kullanımını, şirket adına gelen posta ve evrakın kabul/bildirim koşullarını, toplantı odası haklarını ve ayrıca ücretlendirilen hizmetleri netleştirin. Sanal santral/IVR ayrı bir hizmettir; insan operatörlü telefon yanıtlama hizmeti değildir.
Kuruluş ve muhasebe işlemleri ilgili yetkili meslek mensuplarıyla koordine edilir. Adres hizmeti alınması; banka hesabı, yoklama veya ruhsat sonucunu garanti etmez.
Workon’un sanal ofis anlatımı:
Adres modelini seçmeden önce faaliyetinizi, şirket türünü, müşteri kabulü ve stok ihtiyacınızı belirtin. Workon sanal ofis hizmetinin kapsamını inceleyin ve ihtiyacınıza uygun adres seçeneğini değerlendirin.
Evden çalışırken veri güvenliği ve KVKK için pratik kontrol
Home office çalışma modelinde yalnızca kuruluş evrakı değil, müşteri ve çalışan verilerinin nasıl işlendiği de önemlidir. Veri sorumlusu yükümlülükleri işlenen veriye ve faaliyete göre belirlenir; her küçük işletme için aynı belgelendirme veya sicil kaydı gerektiği varsayılmamalıdır.
Erişim: İş hesaplarını kişisel hesaplardan ayırın, güçlü kimlik doğrulama kullanın ve çalışan erişimini görevlerine göre sınırlandırın.
Cihaz ve bağlantı: İş bilgisayarını güncel tutun; ortak cihazlarda müşteri kayıtlarını açık bırakmayın.
Belgeler: Kimlik, sözleşme ve muhasebe belgelerinin nerede tutulduğunu, kimlerin erişeceğini ve saklama sürelerini belirleyin.
Fiziksel mahremiyet: Ev adresinin fatura, sözleşme ve kamuya açık şirket kayıtlarında görünmesinin sonuçlarını önceden değerlendirin.
Çalışanlar: Uzaktan çalışan personel varsa iş sözleşmesi, ekipman, veri koruma ve iş sağlığı ve güvenliği yükümlülüklerini ayrıca ele alın.
Teknopark ve Ar-Ge personelinin 2026 bölge dışı çalışma süreleri
10766 sayılı Cumhurbaşkanı Kararı kapsamında gelir vergisi stopajı teşvikine konu olabilecek bölge/merkez dışı çalışma süreleri, 31 Aralık 2026 tarihine kadar bilişim personeli için %100, diğer personel için %75 olarak belirlenmiştir. Bu oranlar her home office girişimcisine tanınmış genel bir adres veya izin hakkı değildir; teşvik ve personel koşulları ayrıca incelenir. Kaynak: 25 Aralık 2025 tarihli Resmî Gazete, 10766 sayılı Karar.
Ev adresi, sanal ofis ve fiziksel işyeri arasında geçiş kararı
Çalışma adresi ile şirketin resmî kayıtlı adresi farklı ihtiyaçları karşılayabilir. Faaliyet ve sözleşme koşulları uygunsa evden çalışıp ayrı bir sanal ofis adresi kullanmak mümkün olabilir; bunun her faaliyet için geçerli olduğunu varsaymayın.
İhtiyaç
Önce değerlendirilecek model
Doğrulama
İş çoğunlukla çevrim içi, müşteri kabulü yok
Ev adresi veya yıllık sözleşmeli sanal ofis
Adres kullanım hakkı, faaliyet ve vergi kaydı uyumu
Resmî adres ve şirket adına gelen posta yönetimi gerekiyor
Sanal ofis
Yazılı sözleşme, posta kabul/bildirim koşulları, yoklama koordinasyonu
Zaman zaman toplantı veya ekip buluşması var
Adres hizmetinden ayrı toplantı odası ya da paylaşımlı ofis
Rezervasyon, erişim, pakete dahil haklar ve ilave ücretler
Stok, üretim, düzenli müşteri kabulü veya özel izin var
Faaliyete uygun nitelikte fiziki işyeri
Belediye/ilgili kurum ruhsatı ve sektörel gereklilikler
Kuruluş bütçesine stopaj ihtimalini, e-belge giderlerini, toplantı ihtiyacını, işyeri adresi değişikliklerini ve ilk 12 aylık devam masraflarını dahil edin. Workon NACE Kod Motoru faaliyet tanımını hazırlamada yardımcı olabilir; nihai kod ve izinleri ilgili kurumlarla doğrulayın.
Faaliyetin gerektirdiği fiziki kullanım ve ruhsat koşulları, yalnızca adres hizmetinden ayrı değerlendirilmelidir.
İçerik kontrolü: 19 Ekim 2026. 19 Ekim tarihli home office rehberindeki ilgili özgün bölümler bu ana makaleyle birleştirildi. Genel bilgilendirmedir; mevzuat, adres, kira stopajı ve izin koşullarını ilgili kurum ve yetkili meslek mensubuyla doğrulayın.
Faaliyetiniz ve adresin kullanım koşulları uygunsa kullanabilirsiniz. Kira veya mülkiyet durumu, yönetim planı, müşteri kabulü, üretim\/depolama ve gerekli izinler birlikte değerlendirilmelidir. Vergi kaydının açılması, işyeri ruhsatı veya sektörel izinlerin de tamamlandığı anlamına gelmez.
Temel hazırlık; kimlik ve iletişim bilgileri, faaliyet açıklaması ve işyeri adresinin kullanım dayanağını kapsar. Limited veya anonim şirkette ortaklık, sermaye, temsil ve şirket sözleşmesi bilgileri de gerekir. Kesin belge listesi şirket türüne, faaliyete ve işlem yoluna göre belirlenir.
Tek bir güncel tutar bütün dosyaları kapsamaz. Kuruluş giderleri, şirket sermayesi ve devam giderleri ayrı hesaplanmalıdır. Muhasebe, adres, gerekli elektronik belge hizmetleri, uygulanıyorsa sosyal güvenlik primi ve vergi yükümlülüklerini bütçeye dahil edin; teklifin KDV ve resmî bedel kapsamını kontrol edin.
Karar yalnız kuruluş bedeline bağlı değildir. Faaliyetin niteliği, ortaklık planı, sorumluluk, muhasebe düzeni ve devam giderleri birlikte değerlendirilmelidir. Home office çalışma biçimi tek başına belirli bir şirket türünü zorunlu kılmaz; limited şirkette kamu borçları ve temsilcilik sorumluluğu ayrıca önem taşır.
Faaliyet ve adres koşulları uygunsa işinizi evden yürütüp şirketiniz için sanal ofis adresi kullanabilirsiniz. Sözleşmenin adres kullanımını ve hizmet kapsamını açıkça düzenlemesi gerekir. Üretim, depolama, sürekli müşteri kabulü veya özel ruhsat isteyen faaliyetler ek fiziksel alan ve izin gerektirebilir.
Faaliyetin ve kullanılan yerin niteliğine göre değişir. Evden çalışmak veya vergi kaydı açtırmak tek başına ruhsat ve sektörel izinlerden muafiyet sağlamaz. Müşteri kabulü, ekipman, üretim, stok ve sevkiyat bilgileriyle ilgili belediye veya yetkili kurumdan faaliyet özelinde bilgi alın.
Gelir Vergisi Kanunu'nun 94. maddesi kapsamında kesinti yükümlülüğü bulunan kiracılar işyeri kira ödemelerinde genel olarak brüt tutardan %20 kesinti yapar. Konutun bir kısmı işyeri olarak kullanılıyorsa, kapsam koşulları gerçekleştiğinde kiranın tamamı tevkifata tabi olabilir. Kiracı, kiraya veren ve sözleşme özelliklerini SMMM ile doğrulayın.
Hayır. İndirilebilecek tutar faaliyetin niteliğine, belgelendirmeye ve işle ilgili kullanım payına bağlıdır. İşletmeyle ilgili fatura ve ödeme belgeleri saklanmalı; kişisel kullanım otomatik olarak işletme gideri veya indirilecek KDV sayılmamalıdır.
Haber Bültenine Abone Olun
İş dünyasındaki en son haberlerden hızla haberdar olun
İletişim
Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.