Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Şahıs Şirketi mi Limited Şirket mi? Önce Terimi Netleştirin

Günlük dilde “şahıs şirketi” denildiğinde çoğu zaman gerçek kişinin kendi adına yürüttüğü ticari işletme kastedilir. Bu yazıda karşılaştırılan yapı da budur. Türk Ticaret Kanunundaki teknik “şahıs şirketleri” kavramı kollektif ve komandit şirketleri de kapsar; onların ortaklık ve sorumluluk rejimi farklı olduğundan ayrıca değerlendirilmelidir.

Gerçek kişi işletmesi ile limited şirket arasında tek başına “en iyi” seçenek yoktur. Kararı beklenen vergilendirilebilir kazanç, faaliyetin riski, kârın işletmede kalıp kalmayacağı, ortak alma ihtiyacı, kayıt düzeni ve çıkış planı birlikte belirler. Aşağıdaki karşılaştırma, karar öncesi doğru soruları görünür kılmak içindir; kişiye özel vergi veya hukuk görüşü yerine geçmez.

Şahıs işletmesi ve limited şirket: kararın ilk çerçevesi
Karar ölçütü Gerçek kişi ticari işletmesi Limited şirket
Hukuki ayrım İşletme sahibinden ayrı bir tüzel kişilik yoktur. Ortaklarından ayrı bir tüzel kişilik vardır.
İlk kullanım senaryosu Tek kişiyle, iş modelini test eden ve görece yalın bir yapı isteyen girişimci için değerlendirilebilir. Ortaklık, şirket içinde bırakılacak kâr, kurumsal sözleşmeler veya pay devri hedefi olan girişimci için değerlendirilebilir.
Vergi yaklaşımı Ticari kazanç, gerçek kişinin gelir vergisi tarifesine göre ele alınır. Kurum kazancı kurumlar vergisine tabidir; ortağın şirketten para çekme biçimi ayrıca sonuç doğurur.
Sermaye Kanuni asgari sermaye tutarı yoktur; fiilî işletme sermayesi ihtiyacı yine vardır. Yeni kuruluşlar için asgari esas sermaye 50.000 TL’dir.
Ortaklık ve devamlılık Pay yapısı yoktur; işletme unsurları ve sözleşmeler kendi kurallarına göre devredilir. Tek ortakla kurulabilir; ortaklık payı devri ve şirketin devamlılığı için daha kurumsal bir çerçeve sunar.
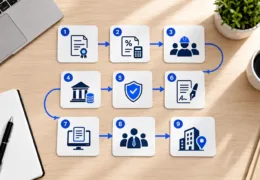
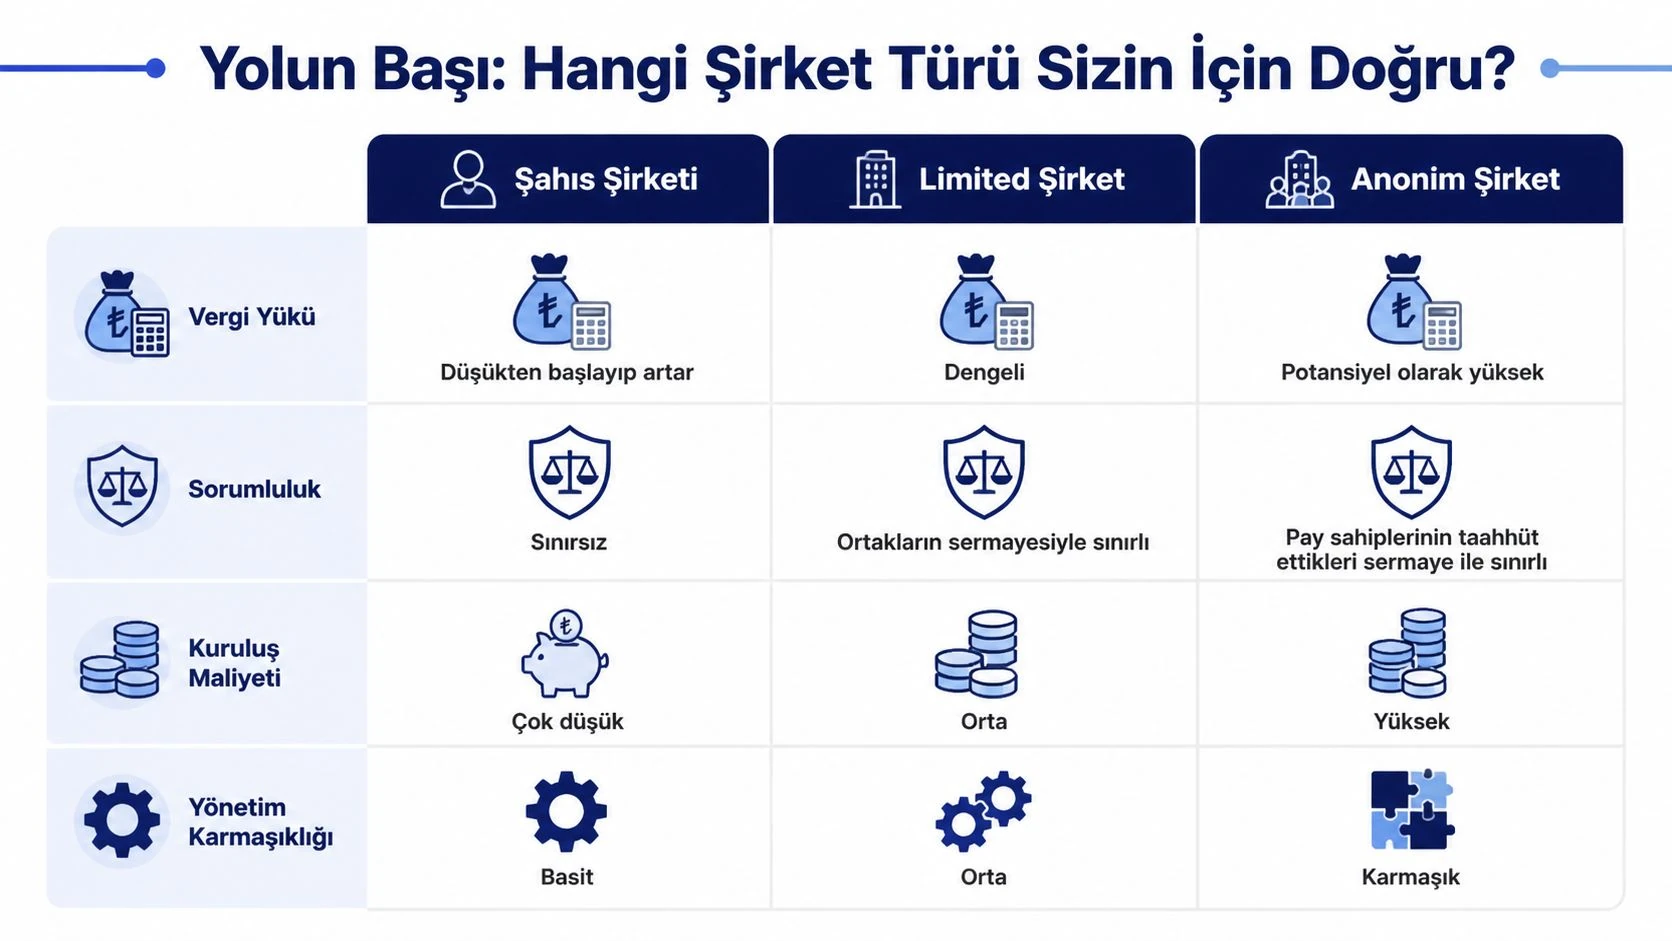
Şahıs işletmesi, limited şirket ve anonim şirket seçeneklerini karşılaştıran iş diyagramı
Şirket türü seçimi vergi oranı kadar risk, ortaklık ve yönetim ihtiyacına da bağlıdır.

Hızlı Yön Bulma: Hangi Yapı Hangi İhtiyaca Yakın?

  • İşi tek başınıza deniyor, operasyonu sınırlı tutuyor ve ortaklık planlamıyorsanız: gerçek kişi işletmesi daha yalın bir başlangıç çerçevesi sağlayabilir.
  • Ortak almayı, müşterilerle daha kurumsal sözleşmeler kurmayı veya işi devredilebilir bir pay yapısına bağlamayı planlıyorsanız: limited şirket daha uygun bir çerçeve olabilir.
  • Kârı işletmede bırakıp büyümeye ayıracaksanız: yalnız kurumlar vergisi oranına değil, para çekme planına, finansmana ve toplam yıllık uyum maliyetine bakın.

Bu yönlendirmeler otomatik karar kuralları değildir. Aynı ciroda iki işletmenin vergilendirilebilir kazancı, gider yapısı, KDV durumu, istihdamı ve nakit ihtiyacı farklı olabilir.

Şahıs Şirketi Ciro Limiti 2026: Limited Şirkete Geçmek Zorunlu mu?

Gerçek kişi işletmesinin belirli bir yıllık ciroyu aşınca otomatik olarak limited şirkete dönüşmesini zorunlu kılan genel bir ciro tavanı yoktur. Ciro büyüdükçe vergi, defter tutma ve e-belge gibi yükümlülükler değişebilir; ancak bu eşikleri doğrudan “şahıs şirketi artık kullanılamaz” şeklinde yorumlamak doğru değildir.

Örneğin Gelir İdaresi Başkanlığının 2026 için yayımladığı Vergi Usul Kanunu 177 hadlerinde yıllık alış için 2.500.000 TL, yıllık satış için 3.500.000 TL, yıllık gayrisafi iş hasılatı için 1.200.000 TL ve karma faaliyetlerde ilgili formül için 2.500.000 TL eşikleri yer alır. Bunlar bilanço hesabı esasına göre defter tutma hadleridir; limited şirkete geçiş zorunluluğu değildir. Güncel hadleri GİB’in 2026 defter tutma hadlerinden kontrol edin.

Ciro artışı yine de şirket türünü yeniden değerlendirmek için işaret olabilir. Kararı tek bir satış rakamıyla değil; vergilendirilebilir kazanç, kârın işletmede bırakılması, kişisel sorumluluk, ortak/yatırımcı planı, finansman, kurumsal müşteri şartları ve yıllık uyum maliyetiyle birlikte verin. E-fatura ve diğer e-belge hadleri gibi ciroya bağlı ayrı yükümlülükleri de güncel mevzuattan ayrıca kontrol edin.

2026 Vergisi: Ciroyu Değil Vergilendirilebilir Kazancı Karşılaştırın

Gerçek kişi işletmesinde ticari kazanç, 2026 gelir vergisi tarifesine göre artan oranlı vergilenir. Aşağıdaki eşikler ücret dışı gelirler ve ticari kazanç için kullanılan tarife çerçevesidir. Bu tutarlar ciro değil, mevzuata göre hesaplanan vergilendirilebilir gelirle ilgilidir.

2026 gelir vergisi tarifesi: ticari kazanç için özet
Vergilendirilebilir gelir aralığı Uygulama
190.000 TL’ye kadar %15
190.000–400.000 TL 190.000 TL için 28.500 TL, fazlası %20
400.000–1.000.000 TL 400.000 TL için 70.500 TL, fazlası %27
1.000.000–5.300.000 TL 1.000.000 TL için 232.500 TL, fazlası %35
5.300.000 TL üzeri 5.300.000 TL için 1.737.500 TL, fazlası %40

Limited şirketlerde kurumlar vergisi, kural olarak kurum kazancı üzerinden %25’tir. Bazı finansal kurumlarda %30 oranı uygulanır; ihracat, üretim, halka arz, teşvik, istisna, indirim ve asgari kurumlar vergisi gibi başlıklar sonucu değiştirebilir. Bu nedenle “limited şirket her durumda %25 vergi öder” veya “şahıs işletmesi her durumda daha pahalıdır” cümleleri güvenli bir karar temeli değildir.

Vergi karşılaştırmasında gözden kaçmaması gereken başlıklar
Başlık Gerçek kişi işletmesi Limited şirket
Ana vergi çerçevesi Gelir vergisi tarifesi ve gerçek kişinin toplam vergi durumu. Kurumlar vergisi ve şirket düzeyindeki vergisel yükümlülükler.
Nakit çekme İşletme ve kişisel para hareketleri yine belgelendirilmeli ve kayıtlarda ayrıştırılmalıdır. Ücret, huzur hakkı, ortak cari hesabı ve kâr dağıtımı farklı hukuki ve vergisel sonuçlar doğurabilir.
Hesaplama tabanı Gelir, indirilebilir giderler ve faaliyet koşullarıyla oluşan vergilendirilebilir kazanç. Kurum kazancı, indirim/istisnalar ve şirketten para çıkış biçimi birlikte değerlendirilir.
Sağlıklı karar yöntemi Aynı satış, gider, personel, finansman ve kişisel nakit ihtiyacı varsayımlarıyla SMMM’den iki yıllık senaryo isteyin.

Vergi planlamasında KDV, geçici vergi, stopaj, SGK, muhasebe hizmeti, istisna ve teşvik koşulları da hesaba katılır. Karşılaştırmayı yalnızca bir oran üzerinden yapmak yerine, nakit akışını ve beyan dönemlerini de içeren yazılı bir çalışma kullanın.

Limited şirket için asgari sermaye planlamasını temsil eden iş ve para görseli
Asgari sermaye, kuruluş hizmet bedeli değil; şirketin sermaye yapısına ilişkin kanuni alt sınırdır.

Sorumluluk: “Limited” Sözcüğünü Mutlak Koruma Sanmayın

Gerçek kişi işletmesinde işletme ile sahibi ayrı tüzel kişiler değildir. Bu nedenle işletmenin ticari borçları ve yükümlülükleri, somut sözleşme ve borç ilişkisine göre gerçek kişiyi doğrudan etkileyebilir. Sözleşme yönetimi, uygun sigortalar, kayıt düzeni ve riskli işlerde uzman desteği bu yapıda özellikle önemlidir.

Limited şirkette özel hukuk borçlarının muhatabı kural olarak şirket tüzel kişiliğidir. Bununla birlikte ortakların sorumluluğu ve temsilcilerin yükümlülükleri “sıfır kişisel risk” anlamına gelmez. Kişisel kefalet, hukuka aykırı işlem, temsil yetkisi ve tahsil edilemeyen kamu alacakları farklı sonuçlar doğurabilir. 6183 sayılı Kanunun 35. maddesinde, şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan kamu alacakları için limited şirket ortaklarının sermaye hisseleri oranında doğrudan takip edilebileceği düzenlenir; kanuni temsilcilerin durumu ayrıca değerlendirilir.

Limited şirket müdürünün temsil yetkisi ve sorumluluğunu simgeleyen adalet terazisi
Şirketin temsil ve yönetim rolü, borcun türü ve işlemin koşulları sorumluluk değerlendirmesinde ayrı ayrı önem taşır.
Borç ve yönetim riski: genel karşılaştırma
Durum Gerçek kişi işletmesi Limited şirket
Özel hukuk borçları İşletme sahibinden ayrı tüzel kişilik bulunmadığı için borç ilişkisi doğrudan gerçek kişiyle bağlantılıdır. Borç kural olarak şirkete aittir; kişisel kefalet ve hukuka aykırı davranış gibi istisnalar ayrıca incelenir.
Kamu alacakları Mükellef gerçek kişi bakımından doğrudan sonuç doğurabilir. Şirketten tahsil edilemeyen kamu alacaklarında ortaklık payı ve kanuni temsil koşulları önem taşır.
Sözleşme imzası İmza ve taahhüt gerçek kişi işletme sahibi üzerinden kurulur. Şirket adına imza yetkisi, sözleşme hükümleri ve olası kefalet maddeleri birlikte kontrol edilmelidir.

Bu bölüm genel çerçevedir. Özellikle yüksek bedelli sözleşme, çalışan, kişisel veri, ürün güvenliği, kredi veya kamu borcu riski olan işlerde sözleşme ve sorumluluk analizi, işlemden önce SMMM ve gerektiğinde ticaret hukuku uzmanıyla yapılmalıdır.

Kuruluş, Sermaye ve 2026 ETDS Düzeni

Gerçek kişi işletmesi için kanuni asgari sermaye tutarı yoktur. Ancak stok, ekipman, kira, pazarlama, personel, işletme sermayesi, ruhsat, meslek/oda kaydı, e-Belge ve SGK maliyetleri faaliyete göre ortaya çıkabilir. “Asgari sermaye yok” ifadesi, sıfır nakitle güvenli biçimde başlanabileceği anlamına gelmez.

Limited şirketlerde yeni kuruluşlar için asgari esas sermaye 50.000 TL’dir. Ticaret Bakanlığının duyurusuna göre bu tutar 1 Ocak 2024’ten itibaren yeni limited şirketler için uygulanır. Sermaye, kuruluş işleminin hizmet bedeli veya zorunlu olarak harcanacak bir masraf değildir; şirket sözleşmesi ve ödeme planıyla birlikte değerlendirilir.

2026 mevcut şirket notu: Ticaret Bakanlığı, sermayesi güncel asgari tutarın altında kalan anonim ve limited şirketlerin sermayelerini 31 Aralık 2026’ya kadar en az kanuni tutara yükseltmeleri gerektiğini; aksi hâlde Türk Ticaret Kanunu Geçici 15 kapsamında infisah etmiş sayılacaklarını hatırlatmaktadır. Mevcut bir şirketiniz varsa bu son tarihi kuruluş kurallarından ayrı izleyin.

Limited kuruluşunda şirket sözleşmesi, MERSİS, ticaret sicili tescili ve faaliyetinizin gerektirdiği diğer kayıtlar bulunur. 1 Ocak 2026’dan itibaren ticaret siciline tescil edilen tüm şirketler, pay defteri ile genel kurul toplantı ve müzakere defterini Elektronik Ticari Defter Sistemi’nde (ETDS) tutmakla yükümlüdür. Bakanlık duyurusunda, kuruluş tesciliyle bu defterlerin ayrıca başvuru gerekmeksizin kullanıma açılacağı; yönetim kurulu karar defterinin elektronik tutulmasının ise tercihe bırakıldığı belirtilir.

Ortaklık, Pay Devri ve İşin Devamlılığı

Gerçek kişi işletmesinde ortaklık payı yoktur. İşin devrinde işletme unsurları, sözleşmeler, ruhsatlar, müşteri ilişkileri ve varsa çalışanlar ilgili kurallarıyla ele alınır. Bu nedenle “işletmeyi devretmek” ile bir limited şirkette “pay devretmek” aynı işlem değildir.

Limited şirket tek ortakla kurulabilir ve yeni ortakların pay devriyle yapıya alınmasına imkân verir. Pay devrinde Türk Ticaret Kanunu, şirket sözleşmesi, yazılı şekil, onay ve ilgili kayıt yükümlülükleri somut işlemde birlikte kontrol edilmelidir. Yatırım veya ortaklık planında oy hakkı, müdür atama yetkisi, pay oranı, rekabet, çıkış ve uyuşmazlık çözümü hükümlerini kuruluş aşamasında düşünmek daha güvenlidir.

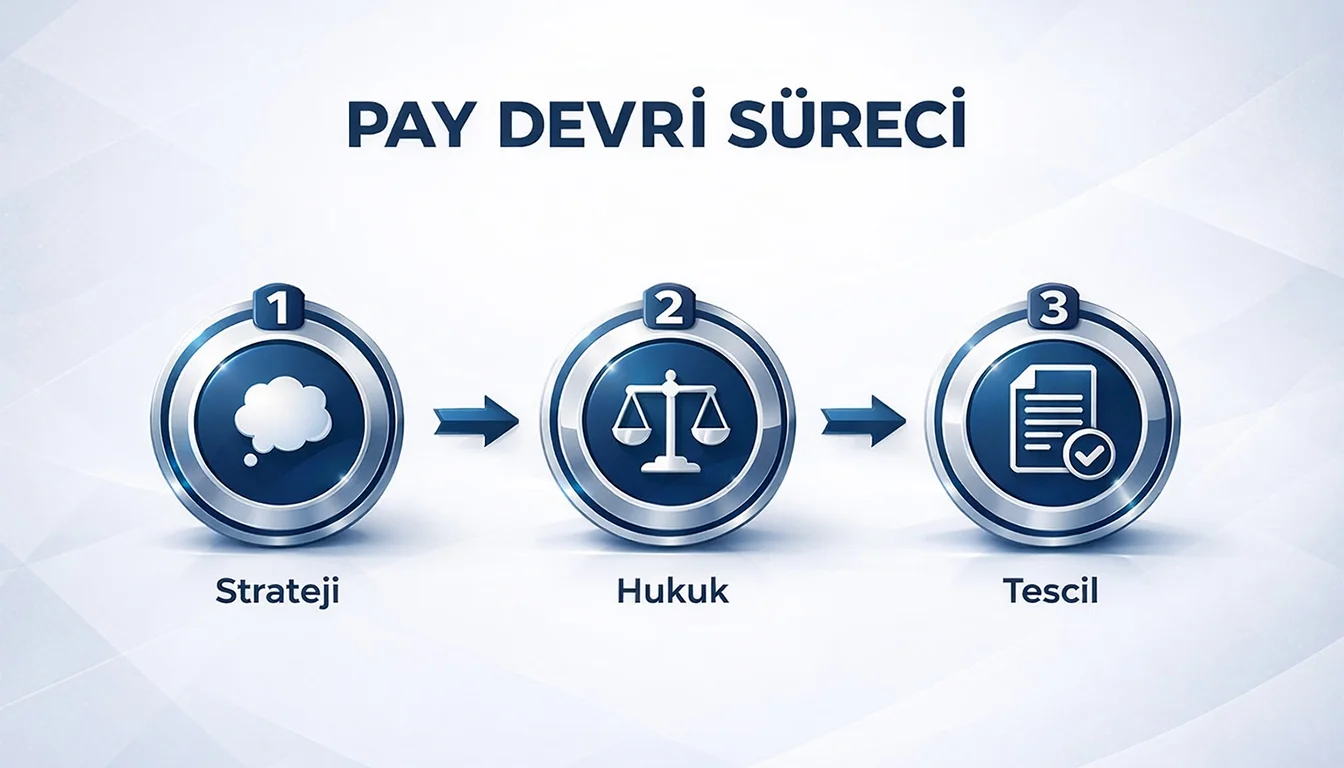
Şirket pay devri hazırlığı, hukuki inceleme ve kayıt adımlarını temsil eden görsel
Pay devri planı, şirket sözleşmesi ile somut işlemdeki hukukî ve mali koşullar birlikte incelenerek kurulmalıdır.

Yıllık İşletme Yükü ve Banka İlişkileri

Şirket türü tek başına kredi, tedarikçi limiti veya müşteri güveni sağlamaz. Bankalar ve kurumsal müşteriler çoğu zaman finansal tabloları, hesap hareketlerini, vergi ve SGK durumunu, teminatı, sektörü, sözleşme yetkisini ve geçmiş performansı birlikte değerlendirir. Limited şirketten de ortak veya müdür kefaleti istenebilir; böyle bir sözleşme kişisel riski değiştirebilir.

Gerçek kişi işletmesinde karar almak genellikle daha doğrudandır. Limited şirkette ise müdürlük, genel kurul, pay defteri, karar ve değişiklik süreçleri daha sistematik bir kayıt düzeni gerektirir. Bu yük yalnız maliyet değildir: doğru kurulursa ortaklar arasındaki yetki, karar ve devir izini daha görünür kılabilir.

Workon online şirket kuruluşu bilgi bannerı
Workon online şirket kuruluş süreci hakkında bilgi alın.

Karar Öncesi Kontrol Listesi

  1. İlk 24 ay için satış, gider, vergilendirilebilir kazanç ve nakit çekme planını yazın.
  2. Aynı varsayımlarla gerçek kişi işletmesi ve limited şirket için iki yıllık vergi-uyum tablosu hazırlatın.
  3. Faaliyetin sözleşme, ürün, çalışan, veri, kredi ve kamu borcu risklerini ayrı ayrı sınıflandırın.
  4. Ortak, yatırımcı, pay devri veya işin devri ihtimalini baştan değerlendirin.
  5. Hedef müşterinizin veya ihalenin tüzel kişilik, sermaye, teminat ya da belge şartını yazılı teyit edin.
  6. İşyeri, adres, ruhsat, e-Belge, SGK, muhasebe ve defter yükümlülüklerini faaliyet kodunuza göre doğrulayın.

Fiziksel bir iş yeri gerektirmeyen ve kullanım koşulları faaliyetiniz için uygun olan durumlarda Workon sanal ofis seçeneklerini değerlendirebilirsiniz. Workon; kapsam dâhilinde yasal adres, posta/evrak karşılama ve operasyonel süreç koordinasyonu sunar. Şirket türü seçimi, vergi hesaplaması, muhasebe, SGK, hukukî görüş veya ruhsat uygunluğu konusunda yetkili danışman yerine geçmez.

Kararınızı derinleştirmek için şahıs şirketi rehberini, limited şirket kuruluş rehberini, şirket pay devri rehberini ve şirket türleri açıklamasını inceleyin.

Workon sanal ofis hizmeti bilgi bannerı
Workon sanal ofis hizmeti ve güncel koşulları hakkında bilgi alın.

Resmî Kaynaklar ve Kontrol Noktaları

Son resmî kaynak kontrolü: 8 Eylül 2026. GİB 2026 gelir vergisi tarifesi, Ticaret Bakanlığı asgari sermaye ve 31 Aralık 2026 uyum son tarihi ile ETDS yükümlülükleri yeniden doğrulanmıştır. Mevzuat ve uygulama değişebileceği için kuruluş, pay devri, kredi, kamu borcu veya vergi kararı öncesinde güncel resmî kaynağı ve uzman görüşünü doğrulayın.

Şahıs Şirketi ve Limited Şirket Hakkında Sık Sorulan Sorular

Tek bir doğru yoktur. Kazanç, risk, ortaklık, kârın işletmede kalması, müşteri şartları ve toplam yıllık uyum maliyeti birlikte karşılaştırılmalıdır.

Belge ve süreç yapısı farklıdır; gerçek kişi işletmesi genellikle daha yalın olabilir ancak kesin süre garanti değildir.

Gelir vergisi tarifesi ile kurumlar vergisi ve kâr dağıtımı birlikte hesaplanmalıdır; sonuç kazanç seviyesine, giderlere ve kârın kullanımına göre değişir.

Belirli bir ciro aşılınca otomatik limited şirkete dönüşmeyi zorunlu kılan genel bir tavan yoktur. Defter ve e-belge eşikleri ayrı yükümlülüklerdir.

Yeni limited şirketler için kanuni asgari esas sermaye 50.000 TL’dir. Sermaye, kuruluş hizmet bedeli veya harç değildir.

Sermayenin 31 Aralık 2026’ya kadar en az kanuni tutara yükseltilmesi gerekir; aksi hâlde TTK Geçici 15 kapsamındaki sonuçlar gündeme gelir. İşlem öncesinde güncel süre ve sicil koşulları kontrol edilmelidir.

Genel kurumlar vergisi oranı %25’tir; ancak özel oranlar, indirim, istisna ve asgari kurumlar vergisi gibi uygulamalar sonucu değiştirebilir. Kâr dağıtımının vergisi ayrıca değerlendirilir.

Hayır. Kamu alacakları, kişisel kefalet, temsil ve hukuka aykırı işlemler gibi durumlarda kişisel sorumluluk doğabilir.

1 Ocak 2026’dan itibaren ticaret siciline tescil edilen şirketlerde pay defteri ile genel kurul toplantı ve müzakere defteri ETDS’de tutulur.

Faaliyet türü ve adres kullanım koşulları uygunsa değerlendirilebilir; ruhsatlı veya fiziksel işyeri gerektiren faaliyetlerde ayrıca uygunluk kontrolü gerekir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!