2026 şirket kuruluş maliyeti; şirket türü, sermaye, resmî sicil ücretleri, muhasebe, adres ve ilk yıl giderlerine göre değişir. Şahıs, limited ve anonim şirketleri güncel kalemlerle karşılaştırın.
Telefon yanıtlama hizmeti; işletmenizin çağrılarını belirlenen karşılama metniyle karşılamayı, önemli bilgileri kaydetmeyi ve mesajları doğru kişiye iletmeyi sağlar.
Sanal santral; çağrıları bulut tabanlı altyapı üzerinden IVR, dahili ve yönlendirme kurallarıyla yöneten telefon sistemidir. KOBİ’ler için faydalarını ve seçim kriterlerini inceleyin.
Esnek ofis kiralama; sanal ofis, hazır ofis, paylaşımlı alan ve toplantı odası seçeneklerini daha kısa veya uyarlanabilir sözleşmelerle sunar. Türleri, maliyetleri ve seçim ölçütlerini inceleyin.
Saatlik toplantı odası kiralarken konum, kapasite, teknik donanım, toplam maliyet, ek süre ve iptal koşullarını nasıl değerlendirmeniz gerektiğini öğrenin.
Paylaşımlı ofisin avantajlarını, kimler için uygun olduğunu, sanal ve hazır ofisten farklarını ve doğru seçim için dikkat edilmesi gerekenleri öğrenin.
Ataşehir sanal ofisini 590 TL + KDV/ay ve standart yıllık sözleşme yapısıyla; yasal adres, toplantı, posta-tebligat ve hizmet kapsamı üzerinden karşılaştırın.
Ümraniye sanal ofisini Elite Park Plaza ve Çarşı Metro lokasyonu, yasal adres, posta-tebligat, toplantı odası ve 590 TL + KDV/ay standart yıllık sözleşme yapısıyla inceleyin.
İstanbul sanal ofis seçerken lokasyon, yasal adres sözleşmesi, posta-tebligat, toplantı odası, fiyat, iptal koşulları ve ek hizmetleri birlikte karşılaştırın.
Freelancer için sanal ofisin ne zaman gerekli olduğunu; yasal adres, ev adresi gizliliği, Ataşehir-Ümraniye seçimi ve farklı ofis modelleriyle değerlendirin.
Limited şirket için sanal ofisi; yasal adres, MERSİS, ticaret sicili, vergi yoklaması, Ataşehir-Ümraniye ve aylık/yıllık fiyat planlarıyla değerlendirin.
Şirket türü, faaliyet alanı, belgeler, yasal adres ve kuruluş sonrası yükümlülükler birlikte planlanmalıdır.
Evet. 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu kapsamındaki eşit muamele ilkesi uyarınca uluslararası yatırımcılar, kural olarak yerli yatırımcılarla aynı şirket kuruluşu ve pay devri esaslarına tabidir. Yabancı gerçek veya tüzel kişiler, Türk Ticaret Kanunu’ndaki şirket türlerinden faaliyetlerine uygun olanını seçebilir.
Bu genel kural, her faaliyetin izinsiz yapılabileceği anlamına gelmez. Bankacılık, sigorta, yayıncılık, sivil havacılık, denizcilik ve düzenlenmiş meslekler gibi alanlarda özel izin, ortaklık sınırı veya mesleki yeterlilik şartı bulunabilir. Faaliyet kodu ve izin ihtiyacı, kuruluş başvurusundan önce ilgili düzenleyici kurumla doğrulanmalıdır.
Son resmî kaynak kontrolü: 13 Eylül 2026. Invest in Türkiye’nin yabancı yatırımcılar için eşit muamele/kuruluş rehberi, Ticaret Bakanlığının MERSİS ve limited/anonim şirket sermaye açıklamaları, Sanayi ve Teknoloji Bakanlığının 2026 Dijital Şirket duyuruları, GİB’in 333 Seri No.lu Gelir Vergisi Genel Tebliği ile Eylül 2026 yurt dışı kazanç istisnası rehberi ve Çalışma Bakanlığının güncel çalışma izni değerlendirme kriterleri yeniden doğrulanmıştır.
Ortağın Türkiye’de fiilen çalışması ya da şirketi yönetmesi planlanıyor mu?
Faaliyet fiziksel işyeri, depo, ruhsat veya özel sektör izni gerektiriyor mu?
Şirket ortağı olmak, kişiye kendiliğinden ikamet izni, çalışma izni veya vatandaşlık sağlamaz. Ortaklık, temsil yetkisi ve Türkiye’de fiilen çalışma farklı hukuki konulardır.
Şirket Türü ve Asgari Sermaye Seçimi
Şirket türü seçimi; ortaklık yapısı, yatırım planı, temsil düzeni ve faaliyet izniyle birlikte yapılmalıdır.
Limited ve anonim şirket, yabancı yatırımcıların en sık kullandığı sermaye şirketleridir. Seçimi yalnız kuruluş maliyetine göre yapmak yeterli değildir; ortak sayısı, yatırım alma planı, pay devri, yönetim, sorumluluk, denetim ve sektörel izinler birlikte değerlendirilmelidir.
Yaygın şirket yapıları ve 2026 sermaye çerçevesi
Yapı
Temel özellik
2026 sermaye çerçevesi
Önemli not
Limited şirket
1–50 ortak; müdür veya müdürlerce yönetim
En az 50.000 TL
Nakdi sermaye tescilden sonraki 24 ay içinde ödenebilir; şirket sözleşmesi daha erken ödeme öngörebilir.
Anonim şirket
Bir veya daha fazla pay sahibi; yönetim kurulu
En az 250.000 TL
Nakdi taahhüdün en az dörtte biri tescilden önce, kalanı kural olarak 24 ay içinde ödenir.
Kayıtlı sermaye sistemindeki halka açık olmayan A.Ş.
Esnek sermaye artırımı yapısı
Başlangıç sermayesi en az 500.000 TL
Sistem ve şirket sözleşmesi şartları ayrıca incelenir.
Şube
Yabancı ana şirketin Türkiye uzantısı; ayrı tüzel kişiliği yoktur
Kanuni asgari sermaye yoktur
Ana şirket, şube faaliyetlerinden doğan yükümlülükleri taşır.
İrtibat bürosu
Temsil, pazar araştırması veya koordinasyon amacı
Şirket sermayesi şartı yoktur
İlgili Bakanlık izni gerekir ve ticari faaliyette bulunamaz.
Asgari sermaye tutarları için Ticaret Bakanlığı duyurusu esas alınmalıdır. Sermaye, başlangıç bütçesinin tamamı değildir; ticaret sicili, oda, noter veya tercüme, lisans, banka, personel ve operasyon giderleri ayrıca planlanmalıdır.
Şahıs işletmesi veya serbest meslek faaliyeti düşünen yabancılar için çalışma izni, meslek kısıtları ve gerçek kişi vergi yükümlülükleri ayrıca değerlendirilir. Genel karşılaştırma için şahıs şirketi mi limited şirket mi rehberine bakabilirsiniz.
Belge zinciri, düzenlendiği ülke ve ortağın gerçek ya da tüzel kişi olmasına göre değişir.
Belge listesi; ortağın gerçek kişi veya tüzel kişi olmasına, şirket türüne, temsil yapısına, belgenin düzenlendiği ülkeye ve ilgili ticaret sicili müdürlüğünün uygulamasına göre değişir. Dosya açılmadan önce güncel sicil kontrol listesi alınmalıdır.
Yabancı ortak türüne göre yaygın belge grupları
Ortak türü
Genellikle hazırlanan belgeler
Yabancı gerçek kişi
Pasaportun Türkçe tercümeli ve noter onaylı örneği, potansiyel vergi kimlik numarası, adres bilgisi, gerektiğinde ikamet belgesi, imza beyanı ve vekâletname
Yabancı tüzel kişi
Güncel faaliyet veya sicil belgesi, kuruluş ve temsil belgeleri, Türkiye’de şirket kurma kararını gösteren yetkili organ kararı, imza yetkilileri ve gerektiğinde vekâletname
Tüzel kişi yönetim kurulu üyesi
Tüzel kişi adına hareket edecek gerçek kişinin belirlenmesine ilişkin karar ve temsil belgeleri
Apostil, konsolosluk tasdiki ve tercüme
Yurt dışında düzenlenen belgeler, düzenlendiği ülke ve belgenin türüne göre apostil veya Türk konsolosluğu tasdiki gerektirebilir. Belgelerin Türkiye’de kullanılabilmesi için çoğunlukla resmî Türkçe tercüme ve noter işlemi de gerekir. Apostil Sözleşmesi’nin uygulanmadığı ülkelerde tasdik zinciri farklılaşabilir.
Vekâletname kapsamı
Kuruluş işlemleri vekille yürütülecekse vekâletnamede MERSİS, ticaret sicili, vergi kimlik numarası, banka ve ilgili kurum işlemleri için yetkilerin açıkça yazılması önemlidir. Genel ifadeli bir vekâletname her kurumda yeterli olmayabilir. Yetki kapsamı, somut işlem için Türk hukukunda yetkili avukat veya noterle doğrulanmalıdır.
MERSİS, ticaret sicili işlemlerinin elektronik ortamda yürütüldüğü merkezi kayıt sistemidir.
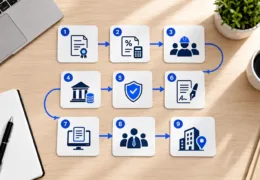
Kuruluş akışı şirket türüne, ortak yapısına ve ticaret sicili müdürlüğüne göre ayrıntıda değişebilir. Genel sıra şöyledir:
Unvan, faaliyet ve adres: Şirket unvanı, NACE/faaliyet konuları, merkez adresi, sermaye ve temsil yapısı belirlenir.
Potansiyel vergi numarası: Yabancı ortaklar ve gerekli yabancı yöneticiler için vergi kimlik numarası temin edilir.
MERSİS sözleşmesi: Şirket sözleşmesi MERSİS üzerinden hazırlanır ve başvuru numarası oluşturulur.
Belge ve imzalar: Sicilin istediği onaylı belgeler, imza beyanları, kararlar ve vekâletnameler tamamlanır.
Rekabet Kurumu payı: Şirket sermayesinin on binde dördü ilgili hesaba ödenir.
Sermaye işlemi: Anonim şirkette nakdi sermayenin en az dörtte biri tescilden önce bankaya yatırılır; limited şirkette kuruluşta bu ön ödeme zorunluluğu yoktur.
Tescil başvurusu: Dosya ilgili ticaret sicili müdürlüğüne sunulur; eksiklik yoksa şirket tescil edilir ve ilan süreci yürür.
Tescil sonrası: Vergi kaydı/yoklama, imza yetkileri, yasal defterler, SGK ve çalışan bildirimleri ile faaliyete özel izinler tamamlanır.
Süreyi en çok etkileyen noktalar
Yurt dışı belgelerde apostil veya konsolosluk tasdikinin eksik olması,
Türkçe tercüme ile asıl belge arasında unvan veya isim farkı,
pasaport, vergi numarası ve MERSİS kayıtlarında farklı yazım kullanılması,
faaliyet konusunun özel izin veya ruhsat gerektirmesi,
banka uyum incelemesi ve sermaye transferi,
merkez adresinin faaliyet için uygun olmaması.
Eksiksiz basit dosyalar hızlı sonuçlanabilse de her yabancı ortaklı kuruluş için sabit gün veya sabit toplam maliyet garantisi verilemez. Ticaret sicili, noter, tercüme, banka ve izin süreçleri ayrı ayrı planlanmalıdır.
2026 Dijital Şirket Duyurusu: Tamamen Uzaktan Kuruluş Başladı mı?
Sanayi ve Teknoloji Bakanlığı 2026’da, özellikle teknoloji girişimleri ve yabancı yatırımcılar için pasaport temelli kimlik doğrulama (KYC) ile fiziki olarak Türkiye’de bulunmadan şirket kurulabilmesini hedefleyen Dijital Şirket modelini duyurdu. Program; kuruluş sürecinin dijital platform üzerinden yönetilmesi, sanal ofis ve benzeri operasyonel kolaylıklarla desteklenmesi hedefini içeriyor.
Ancak duyuru ile genel kullanıma açık başvuru yolunu birbirinden ayırmak gerekir. Sanayi ve Teknoloji Bakanlığının duyurularında platform için geleceğe dönük ifadeler kullanılırken, Ticaret Bakanlığının güncel MERSİS açıklamasında da şirket kuruluşundaki tüm ödemelerin ve işlemlerin herhangi bir kuruma gidilmeden tamamen elektronik ortamda tamamlanmasına yönelik çalışmaların sürdüğü belirtiliyor. Bu nedenle Eylül 2026 itibarıyla yalnızca bu politika duyurusuna dayanarak “her yabancı yatırımcı için tamamen uzaktan kuruluş artık standart ve genel kullanıma açık” sonucu çıkarılmamalıdır.
Somut dosyada mevcut MERSİS, ticaret sicili, yabancı belge, imza, banka ve kimlik doğrulama şartları esas alınmalı; Dijital Şirket platformunun başvuru kapsamı, uygunluk kriterleri ve yürürlüğe alınan uygulama adımları resmî kaynaklardan ayrıca doğrulanmalıdır. Vekâletnameyle uzaktan takip edilebilen mevcut işlemler ile gelecekteki Dijital Şirket başvuru modeli aynı şey değildir.
7582 sayılı Kanunda ayrıca oda ücret/aidat muafiyeti düzenlendi: 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu kapsamında kuluçka girişimcisi olmaya hak kazanmış girişimciler tarafından, Sanayi ve Teknoloji Bakanlığınca belirlenecek Dijital Şirket tanımına uygun şekilde kurulan ve işletilen şirketler, kuruluş tarihinden itibaren üç yıla kadar 5174 sayılı Kanunun 24’üncü maddesinde tanımlanan oda kayıt ücreti ve yıllık aidat ödemelerinden muaf tutulabilir. Ancak bu hüküm, her teknoloji şirketi veya çevrimiçi kurulan her şirket için otomatik üç yıllık muafiyet anlamına gelmez. Eylül 2026 itibarıyla somut şirketin Bakanlığın Dijital Şirket tanımını ve kuluçka girişimcisi şartını gerçekten karşılayıp karşılamadığı ile uygulama usulü işlem öncesinde ilgili Bakanlık, teknoloji geliştirme bölgesi ve ticaret odasından doğrulanmalıdır.
Banka, Vergi, Çalışma İzni ve E-TUYS
Şirket banka hesabı
Banka hesabı açılışında ortaklık yapısı, nihai faydalanıcı, temsil yetkisi, faaliyet, beklenen işlem hacmi ve fon kaynağına ilişkin belgeler istenebilir. Bankaların müşteri kabul ve uyum prosedürleri farklıdır; uzaktan açılış veya belirli bir sürede sonuç garantisi verilemez. İsim ve adreslerin pasaport, tercüme, vergi numarası ve ticaret sicili kayıtlarında aynı biçimde yer alması gecikme riskini azaltır.
Workon, şirket kuruluşu kapsamındaki belge akışı, randevu ve operasyonel koordinasyonda destek sağlayabilir; hesabın açılış kararı ve uyum incelemesi yalnız ilgili bankaya aittir. Kapsamı görmek için Workon şirket kuruluşu seçeneklerini inceleyin.
Temel vergi ve kayıt yükümlülükleri
Şirketin faaliyetine göre kurumlar vergisi, KDV, stopaj, damga vergisi, bordro ve geçici vergi yükümlülükleri doğabilir. Genel kurumlar vergisi oranı ile özel uygulamalar faaliyete ve mükellef niteliğine göre değişebilir. Fatura, e-belge, defter ve beyan takvimi faaliyete başlamadan önce yetkili mali müşavirle kurulmalıdır.
2026’da Türkiye’ye yerleşen gerçek kişiler için 20 yıllık yurt dışı kazanç istisnası
Şirketin vergisi ile yabancı ortağın veya yöneticinin kişisel vergi mukimliği aynı konu değildir. Gelir Vergisi Kanununun mükerrer 20/D maddesi ve 333 Seri No.lu Gelir Vergisi Genel Tebliği kapsamında, 1 Ocak 2026’dan itibaren Türkiye’de yerleşmiş sayılan gerçek kişiler, şartları sağlamaları halinde Türkiye dışında elde ettikleri kazanç ve iratlar için 20 yıl gelir vergisi istisnasından yararlanabilir.
Temel şart, kişinin Türkiye’de yerleşmiş sayılmaya başlamasından önceki son üç takvim yılında Türkiye’de ikametgâhının ve vergi mükellefiyetinin bulunmamasıdır. Ancak istisna kapsamına girmeden önce Türkiye’de gayrimenkul sermaye iradı, menkul sermaye iradı veya değer artışı kazancı nedeniyle mükellefiyet bulunması, diğer şartlar sağlanıyorsa tek başına engel değildir. Buna karşılık önceki üç yıldan birinde Türkiye’de ticari kazanç veya ücret gibi başka bir nedenle mükellefiyet bulunması sonucu değiştirebilir; dosya özelinde kontrol gerekir.
İstisna otomatik uygulanmaz. Başvuru tarihinde Türkiye’de yerleşmiş sayılmak ve tarha yetkili vergi dairesinden “Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi” almak gerekir. Başvuru kural olarak Türkiye’de yerleşmiş sayılınan takvim yılının sonuna kadar yapılır; takvim yılının son iki ayında Türkiye’de yerleşmiş sayılanlar takip eden yılın Şubat ayı sonuna kadar başvurabilir.
Bu istisna Türkiye’de kurulan şirketin kazancına uygulanmaz. Kurumlar vergisi mükellefi şirketler bu düzenlemeden yararlanamaz; Türkiye’de elde edilen gelirler de sırf kişi bu belgeyi aldı diye istisna kapsamına girmez. İstisna kapsamındaki yurt dışı gelirleri için yıllık gelir vergisi beyannamesi verilmez ve başka gelirler nedeniyle beyanname verilse de bu gelirler beyannameye dâhil edilmez. İstisna gelirlerine ilişkin gider ve maliyetler Türkiye’de vergilendirilen gelirlerden indirilemez; bu gelirler nedeniyle yurt dışında ödenen vergiler de Türkiye’de tarh edilen gelir vergisinden mahsup edilemez.
Veraset vergisi için ayrı 2026 kuralı: 7582 sayılı Kanun, bu istisnadan yararlanan kişilere istisna süresi içinde veraset yoluyla mal intikal etmesi halinde veraset ve intikal vergisi oranının %1 uygulanmasını öngörür. Bu özel oranı her türlü karşılıksız devir veya bağışa otomatik genişletmeyin; yalnız kanundaki veraset kapsamı ve somut intikal ayrıca doğrulanmalıdır.
Şirket payına sahip olmak veya müdür/yönetim kurulu üyesi olarak atanmak, yabancıya otomatik çalışma ya da ikamet hakkı vermez. Türkiye’de kendi adına ve hesabına işyeri açıp fiilen çalışacak yabancının, işyeri kuruluş işlemleri tamamlandıktan sonra çalışmaya başlamadan önce çalışma izni koşullarını değerlendirmesi gerekir. Resmî süreç için Çalışma ve Sosyal Güvenlik Bakanlığı rehberine başvurun.
2026 çalışma izni kriterlerinde önemli istisnalar
Çalışma ve Sosyal Güvenlik Bakanlığının güncel değerlendirme kriterlerinde genel istihdam ve mali yeterlilik kuralları her başvuruya aynı şekilde uygulanmaz. Aşağıdaki düzenlemeler çalışma izni muafiyeti değil, çalışma izni başvurusunda belirli değerlendirme kriterlerinin uygulanmamasına ilişkin istisnalardır; başvurunun otomatik onaylanacağı anlamına gelmez.
Belirli yurt içi başvurular: Başvuru tarihinde son üç yılda en az bir yıl Türkiye’de çalışma izni, ikamet izni veya uluslararası koruma kapsamında yasal olarak kalmış yabancılar için yapılan yurt içi başvurularda, aynı işyerinde bu kapsamdaki en fazla üç yabancı bakımından istihdam ve mali yeterlilik kriterleri uygulanmaz. Bu kapsamdaki çalışma izinli yabancı sayısının aynı işyerindeki Türk vatandaşı çalışan sayısını aşmaması esastır.
Bilişim uzmanlıkları: Bilişim sektöründe yazılım geliştirme, veri tabanı, mobil yazılım, sistem-ağ-güvenlik ve kurumsal mimari gibi uzmanlık görevlerinde istihdam ve mali yeterlilik kriterleri uygulanmaz. Bilişim sektörü dışında faaliyet gösteren işyerlerinde aynı nitelikteki görevler için bu istisna en fazla iki yabancıyla sınırlıdır.
Şirket ortağı yabancı: Genel şirket-ortağı kriterlerinde işyerinin ödenmiş sermayesinin en az 500.000 TL olması, yabancının sermaye tutarının en az 500.000 TL ve ortaklık payının en az %20 olması aranır; beş Türk vatandaşı istihdamı ise ilk çalışma izninin yedinci ayının başından itibaren aylık olarak aranır. Yabancı ortağın sermaye payı 100.000 ABD doları veya üzerindeyse bu sermaye/pay ve beş Türk çalışan kriterleri uygulanmaz.
Kriterler rol, başvuru türü, sektör, meslek, ön izin ve yabancının statüsüne göre farklılaşabilir. Güncel eşikler ve istisnalar için Çalışma İzni Değerlendirme Kriterleri sayfasını başvuru tarihinde yeniden kontrol edin.
2026 çalışma izni ücret notu: Bir yıla kadar süreli çalışma izni için resmî harç 12.574,90 TL, değerli kâğıt bedeli ise 964 TL olarak uygulanmaktadır. Bakanlıkça bildirilen çalışma izni harcı ve değerli kâğıt bedeli, bildirim tarihinden itibaren 30 gün içinde ödenmelidir; aksi halde başvuru reddedilebilir. Süre uzatma başvurusu, mevcut iznin bitimine 60 gün kala başlayabilen dönemde ve izin süresi sona ermeden yapılmalıdır. Tutarlar ve ödeme kuralları değişebileceği için başvuru tarihinde Çalışma ve Sosyal Güvenlik Bakanlığının güncel çalışma izni harç sayfasını yeniden kontrol edin.
Yabancı yatırım bildirimleri
Yabancı sermayeli şirketler ve Türkiye’deki şubeler için faaliyet, sermaye ve pay devrine ilişkin bazı bildirimler E-TUYS üzerinden elektronik olarak yürütülür. Yetkili kullanıcı tanımlaması ve bildirim takvimi kuruluş dosyasına dahil edilmelidir. Faaliyet ayrıca belediye ruhsatı, meslek odası kaydı veya sektör düzenleyicisinin iznini gerektirebilir.
Kuruluş Öncesi Kontrol Listesi ve Doğru Uzman
Başlıca görevlerde doğru uzman veya kurum
Konu
Doğru uzman veya kurum
Şirket sözleşmesi, temsil, ortaklar arası haklar
Türk hukukunda yetkili avukat
Vergi, muhasebe, beyan ve e-belge
SMMM/YMM ve Gelir İdaresi Başkanlığı
Apostil, tasdik ve tercüme
İlgili ülke makamı, Türk konsolosluğu, noter ve yetkili tercüman
Çalışma/ikamet izni
Çalışma Bakanlığı, Göç İdaresi ve yetkili hukuk uzmanı
Banka hesabı ve para transferi
Seçilen banka ve uyum birimi
Ofis ve yasal adres
Workon ve faaliyet için yetkili idare
Dosya açılmadan önce
Ortak, yönetici ve nihai faydalanıcı yapısını netleştirin.
Unvan ve faaliyet konusunu MERSİS ile sektörel mevzuata göre kontrol edin.
Yurt dışı belgelerin geçerlilik süresi, apostil ve tercüme zincirini doğrulayın.
Sermaye transferi ile banka uyum belgelerini önceden planlayın.
Çalışma, ikamet ve sektör izinlerini şirket tescilinden ayrı takvime alın.
Tescil sonrası vergi, SGK, E-TUYS, e-belge ve ruhsat görevlerini sorumlulara atayın.
Workon’un hizmet sınırı
Workon, uygun iş modelleri için ofis ve yasal adres çözümü ile şirket kuruluşu sürecinde operasyonel koordinasyon sağlar. Fiziksel işyeri, depo, ruhsatlı satış veya müşteriye yerinde hizmet gerektiren faaliyetlerde adres uygunluğu ilgili idareyle önceden doğrulanmalıdır. Workon, ticaret sicili makamı değildir; hukuki görüş, mali müşavirlik, vergi beyannamesi, çalışma izni veya ruhsat onayı vermez ve sonuç garantisi sunmaz.
Yabancılar İçin Türkiye’de Şirket Kurma Hakkında Sık Sorulan Sorular
Evet. Doğrudan Yabancı Yatırımlar Kanunu’nun eşit muamele ilkesi kapsamında uluslararası yatırımcılar kural olarak yerli yatırımcılarla aynı şirket kuruluşu ve pay devri esaslarına tabidir. Sektörel izin ve meslek kısıtlamaları ayrıca kontrol edilir.
2026’da limited şirket için kanuni asgari sermaye 50.000 TL’dir. Yabancı ortak için ayrı daha yüksek bir genel asgari sermaye kuralı yoktur; çalışma izni veya sektörel düzenlemeler farklı mali kriterler doğurabilir.
2026’da anonim şirket için asgari esas sermaye 250.000 TL’dir. Nakdi taahhüdün en az dörtte biri tescilden önce, kalanı kural olarak 24 ay içinde ödenir.
Hayır. Şirket payına sahip olmak veya yönetici olarak atanmak otomatik çalışma hakkı sağlamaz. Türkiye’de fiilen çalışacak yabancı için çalışma izni şartları ayrıca değerlendirilmelidir.
Uygun vekâletname ve belge zinciriyle birçok kuruluş işlemi vekil üzerinden yürütülebilir. Ancak banka, noter, kimlik doğrulama veya sektörel işlemler için kişisel katılım gerekebilir; dosya bazında kontrol edilmelidir.
Faaliyet türü uygunsa sanal ofis yasal adres olarak değerlendirilebilir. Depo, üretim, ruhsatlı satış veya özel fiziksel işyeri gerektiren faaliyetlerde yalnız adres hizmeti yeterli olmayabilir.
Gerçek kişilerde pasaport, vergi numarası, adres ve imza\/vekâlet belgeleri; yabancı şirket ortaklarda bunlara ek olarak güncel sicil, temsil ve yetkili organ kararları gündeme gelir. Apostil veya konsolosluk tasdiki ülkeye göre değişir.
Hayır. Banka hesabı açılışı ilgili bankanın müşteri kabulü, nihai faydalanıcı, fon kaynağı, faaliyet ve uyum değerlendirmesine tabidir. Süre veya sonuç garanti edilmemelidir.
Workon yasal iş adresi, ofis çözümleri ve şirket kuruluş sürecinde operasyonel koordinasyon sağlar. Ticaret sicili, banka, çalışma izni, hukuk, vergi ve diğer düzenlenmiş süreçlerin nihai karar veya mesleki işlemleri ilgili kurum ve yetkili profesyonellere aittir.
Haber Bültenine Abone Olun
İş dünyasındaki en son haberlerden hızla haberdar olun
İletişim
Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.