Yeni mükellefiyet tesisinde vergi levhası için genel bir aylık süreyi takip edin. GİB/e-Devlet kontrolü, 2026 takvimi, adres ve kayıt hataları için ilk ay kontrol rehberi.
2026 şirket kuruluş maliyeti; şirket türü, sermaye, resmî sicil ücretleri, muhasebe, adres ve ilk yıl giderlerine göre değişir. Şahıs, limited ve anonim şirketleri güncel kalemlerle karşılaştırın.
Telefon yanıtlama hizmeti; işletmenizin çağrılarını belirlenen karşılama metniyle karşılamayı, önemli bilgileri kaydetmeyi ve mesajları doğru kişiye iletmeyi sağlar.
Sanal santral; çağrıları bulut tabanlı altyapı üzerinden IVR, dahili ve yönlendirme kurallarıyla yöneten telefon sistemidir. KOBİ’ler için faydalarını ve seçim kriterlerini inceleyin.
Esnek ofis kiralama; sanal ofis, hazır ofis, paylaşımlı alan ve toplantı odası seçeneklerini daha kısa veya uyarlanabilir sözleşmelerle sunar. Türleri, maliyetleri ve seçim ölçütlerini inceleyin.
Saatlik toplantı odası kiralarken konum, kapasite, teknik donanım, toplam maliyet, ek süre ve iptal koşullarını nasıl değerlendirmeniz gerektiğini öğrenin.
Paylaşımlı ofisin avantajlarını, kimler için uygun olduğunu, sanal ve hazır ofisten farklarını ve doğru seçim için dikkat edilmesi gerekenleri öğrenin.
Ümraniye sanal ofisini Elite Park Plaza ve Çarşı Metro lokasyonu, yasal adres, posta-tebligat, toplantı odası, 590 TL + KDV/ay ve yıllık sözleşme yapısıyla inceleyin.
İstanbul sanal ofis seçerken lokasyon, yasal adres sözleşmesi, posta-tebligat, toplantı odası, fiyat, iptal koşulları ve ek hizmetleri birlikte karşılaştırın.
Freelancer için sanal ofisin ne zaman gerekli olduğunu; yasal adres, ev adresi gizliliği, Ataşehir-Ümraniye seçimi ve farklı ofis modelleriyle değerlendirin.
Şahıs şirketinde sanal ofisi faaliyet uygunluğu, yasal adres, sözleşme, vergi/yoklama, kuruluş adımları ve fiziksel alan ihtiyacıyla birlikte değerlendirin.
Bordro, çalışana ait brüt kazançları, yasal kesintileri, ek ödemeleri ve net ücreti aynı dönemde gösteren temel ücret kaydıdır. Bordro nasıl hazırlanır? sorusunun doğru cevabı yalnızca bir brüt-net hesabından ibaret değildir; puantajın, iş sözleşmesinin, vergi matrahının, SGK bildiriminin ve banka ödemesinin birbiriyle uyumlu olması gerekir.
4857 sayılı İş Kanunu’nun 37. maddesi ücret hesap pusulasını, 213 sayılı Vergi Usul Kanunu’nun 238. maddesi ise ücret bordrosunu düzenler. Bu nedenle işletmenin kullandığı belgenin gerekli bilgileri taşıması, çalışana iletilmesi ve ödeme kayıtlarıyla birlikte saklanması önemlidir. Güncel metinler İş Kanunu ve Vergi Usul Kanunu üzerinden kontrol edilebilir.
Bordro Neden Önemlidir ve Hangi Kayıtlarla Uyumlu Olmalıdır?
Bordro; çalışanın kazancını görmesini, işverenin personel maliyetini izlemesini ve vergi ile sosyal güvenlik bildirimlerinin dayanağını oluşturmasını sağlar. Ancak tek başına her uyuşmazlığı kesin olarak ispatlayan bir belge değildir. İmzalı veya güvenli elektronik ortamda iletilmiş bordro; banka dekontu, puantaj, izin, fazla çalışma ve iş sözleşmesi kayıtlarıyla tutarlı olmalıdır.
Bordronun taraflar için anlamı
Taraf
Bordronun işlevi
Kontrol edilmesi gereken
Çalışan
Brüt kazançları, kesintileri, ek ödemeleri ve net ücreti gösterir.
Çalışma günü, fazla çalışma, izin ve banka ödemesiyle uyum
İşveren
Personel maliyetinin ve yasal hesaplamaların dönemsel kaydını oluşturur.
Puantaj, sözleşme, teşvik şartları ve bildirimlerin doğruluğu
Kamu idaresi
Vergi ve sosyal güvenlik yükümlülüklerinin denetlenmesinde dayanak sağlar.
Muhtasar ve Prim Hizmet Beyannamesi ile kayıtların tutarlılığı
Yanlış bordronun oluşturabileceği riskler
Yanlış vergi matrahı, eksik prime esas kazanç veya hatalı gün bildirimi; ek tahakkuk, gecikme zammı, faiz ve idari yaptırım doğurabilir. Ücret, fazla çalışma ya da tazminat uyuşmazlığında ise hatalı kayıtlar hem çalışan hem işveren açısından ispat sorununa yol açabilir.
Dönem hatası: Prim, ikramiye veya ücret farkının yanlış aya yazılması kümülatif vergi matrahını ve SGK hesabını etkileyebilir.
Puantaj uyumsuzluğu: Ücretsiz izin, rapor, işe giriş ve çıkış tarihleri bordro ile bildirgede farklı kalabilir.
Eksik ödeme kalemi: Fazla çalışma, hafta tatili veya ulusal bayram ve genel tatil ücreti bordroya doğru yansımayabilir.
Belge uyumsuzluğu: Bordrodaki net tutar ile banka ödemesi ya da yasal kesinti kayıtları birbirini tutmayabilir.
Bordro, geçmiş ayın ücretini göstermekle kalmaz; işveren maliyeti, izin ve fazla çalışma takibi ile bazı işçilik alacaklarının hesabında kullanılan kayıt zincirinin bir parçasıdır.
2026 hesaplarında 2025 tutarları kullanılmamalıdır. Çalışma ve Sosyal Güvenlik Bakanlığına göre 1 Ocak–31 Aralık 2026 döneminde aylık brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL’dir. Oran ve tutarlar yıl içinde mevzuat değişikliklerine karşı Bakanlığın 2026 asgari ücret tablosundan kontrol edilmelidir.
Brüt Ücretten Net Maaş Nasıl Hesaplanır?
Brüt ücretten net maaşa geçerken her kalem aynı matraha tabi değildir. Önce çalışanın o aya ait ücret, prim, ikramiye, fazla çalışma ve diğer menfaatleri belirlenir; ardından SGK prime esas kazancı ile gelir vergisi matrahı ayrı kurallara göre hesaplanır.
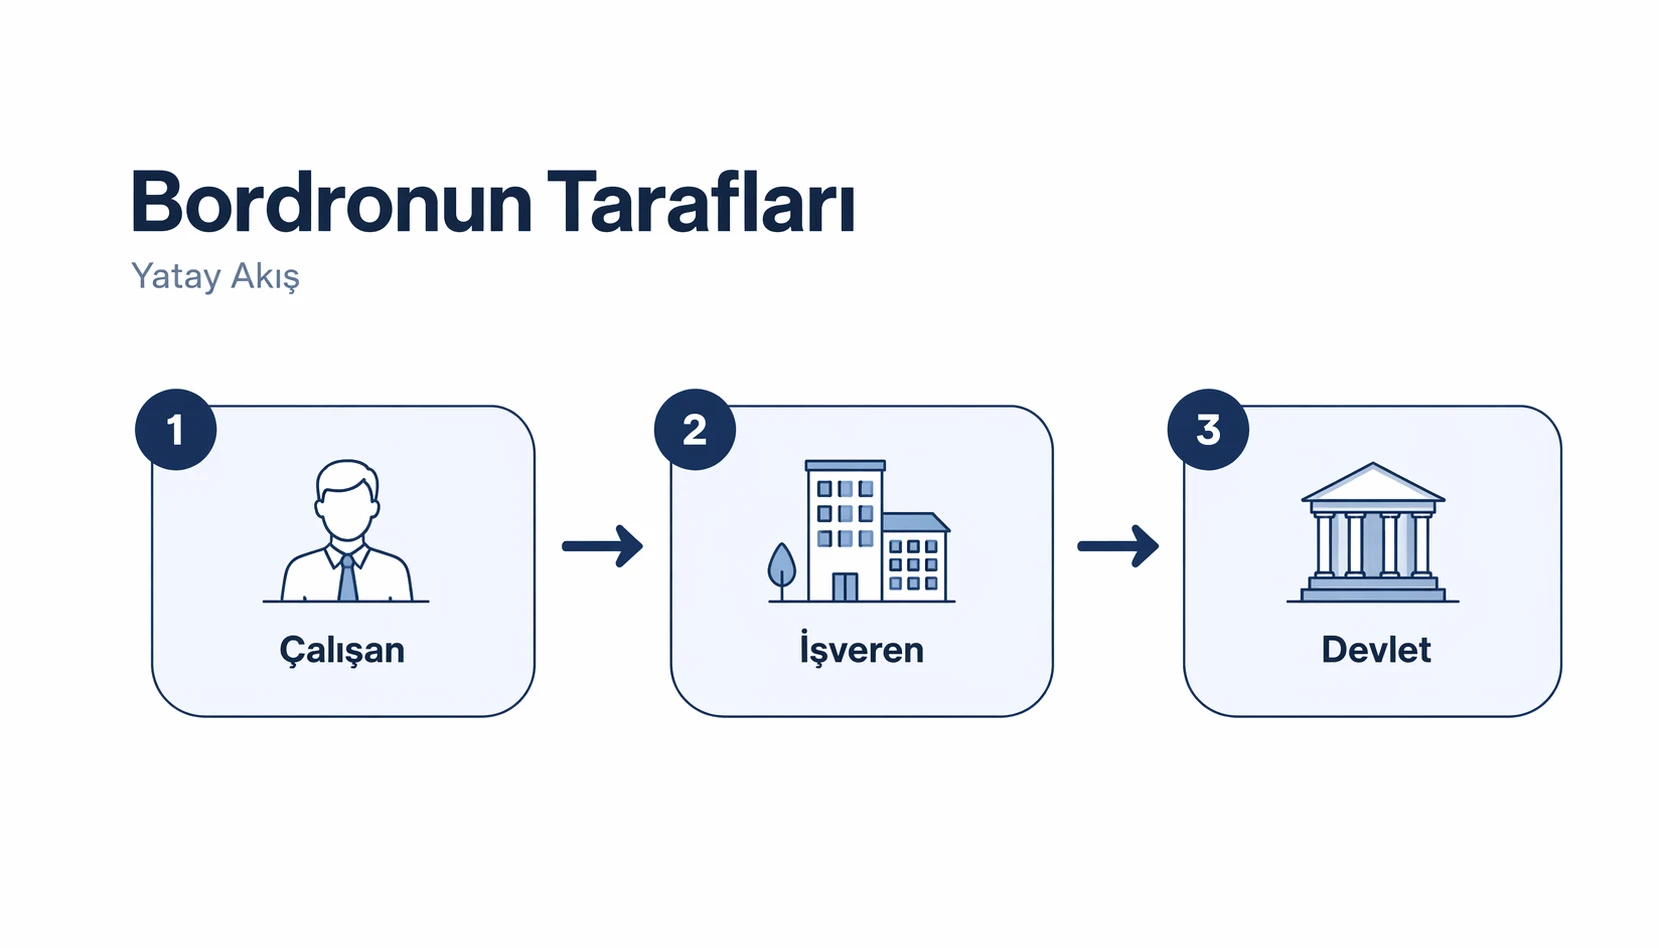
Bordro sürecinde çalışan, işveren ve devlet arasındaki yatay akışı gösteren infografik
Bordro akışında çalışan kesintileri net ücreti, işveren payları ise işletmenin toplam maliyetini etkiler. Yüksek ücretlerde ayrıca SGK prime esas kazanç üst sınırı ve kümülatif gelir vergisi matrahı dikkate alınır.
1. Brüt kazanç ve prime esas kazancı belirleyin
Çıplak ücretin yanında fazla çalışma, prim ve ikramiye gibi ödemeleri dönemiyle birlikte kaydedin. SGK uygulamasında ücretler hak edildiği ayın; ücret dışındaki prim ve ikramiye benzeri ödemeler ise kural olarak ödendiği ayın prime esas kazancına dahil edilir. Üst sınırı aşan ücret dışı ödemelerde takip eden aylara ilişkin özel kurallar bulunabilir.
2. Çalışan SGK ve işsizlik paylarını hesaplayın
Genel 4/a kapsamındaki standart hesapta, prime esas kazanç üzerinden çalışan SGK payı %14 ve çalışan işsizlik sigortası payı %1’dir. Sigortalılık statüsü, istisna veya özel teşvikler bulunuyorsa standart oran doğrudan kullanılmamalıdır.
3. Gelir vergisi matrahını ve kümülatif matrahı izleyin
Basit ücret yapısında başlangıç noktası şöyledir:
Gelir vergisi matrahı = Vergiye tabi brüt ücret − indirilebilen çalışan sigorta primleri − varsa kanuni indirimler
Ücret vergisi yalnızca o ayın matrahına bakılarak sabit %15 hesaplanmaz. 2026 ücret gelirleri için kümülatif tarife şöyledir:
2026 ücret geliri matrahı
Oran ve hesap
190.000 TL’ye kadar
%15
400.000 TL’nin 190.000 TL’si için 28.500 TL, fazlası
%20
1.500.000 TL’nin 400.000 TL’si için 70.500 TL, fazlası
%27
5.300.000 TL’nin 1.500.000 TL’si için 367.500 TL, fazlası
%35
5.300.000 TL’den fazlasının 5.300.000 TL’si için 1.697.500 TL, fazlası
4. Asgari ücret gelir ve damga vergisi istisnasını uygulayın
Asgari ücretin gelir ve damga vergisi istisnası, brüt ücretten sabit bir tutar düşmek şeklinde uygulanmaz. Önce çalışanın kümülatif matrahına göre vergi hesaplanır; sonra ilgili ayın asgari ücretine isabet eden, kanuni sınırı aşmayan istisna düşülür. Birden fazla işverenden ücret alanlarda istisnanın hangi ücrete uygulanacağı ayrıca değerlendirilir. Damga vergisinde de genel oran ve istisna birlikte dikkate alınır.
5. Net ücreti ve işveren maliyetini ayrı gösterin
Net ücret; brüt kazançtan çalışan primleri, vergiler ve diğer yasal kesintiler düşülerek bulunur. İşveren maliyeti ise brüt kazanca işveren SGK ve işsizlik sigortası paylarının eklenmesiyle hesaplanır. İşveren payı her işletmede aynı değildir; sektör, borç durumu ve teşvik şartları sonucu değiştirir.
2026 asgari ücret bordro örneği
Aşağıdaki tutarlar, tam ay çalışan standart bir asgari ücretli için Bakanlığın yayımladığı bilgilendirme tablosunu özetler:
Çalışan bordrosu
Tutar
Brüt asgari ücret
33.030,00 TL
SGK çalışan payı (%14)
4.624,20 TL
İşsizlik sigortası çalışan payı (%1)
330,30 TL
Gelir ve damga vergisi
Asgari ücret istisnası nedeniyle 0,00 TL
Net asgari ücret
28.075,50 TL
2026 asgari ücretin işverene maliyeti
Uygulama
İşveren SGK payı
İşveren işsizlik payı
Toplam maliyet
İmalat sektörü, 5 puan indirim
%16,75 — 5.532,53 TL
%2 — 660,60 TL
39.223,13 TL
Diğer sektörler, 2 puan indirim
%19,75 — 6.523,43 TL
%2 — 660,60 TL
40.214,03 TL
Prim indirimi yok
%21,75 — 7.184,03 TL
%2 — 660,60 TL
40.874,63 TL
Bu tablo genel bilgilendirme amaçlıdır. Teşvik uygunluğu, özel sigortalılık statüsü, ek ödeme ve eksik gün gibi unsurlar gerçek bordroyu değiştirebilir.
Bordroda Ek Ödemeler, İstisnalar ve Teşvikler Nasıl Hesaplanır?
Bordro hazırlama sürecinde maaş belgesi, ek evraklar ve detaylı kontrol ihtiyacını temsil eden görsel
Standart oranları bilmek başlangıçtır; doğru bordro için ödemenin niteliği, sağlanma biçimi, ait olduğu dönem ve yasal istisna şartları da belirlenmelidir. Gelir vergisi istisnası ile SGK prime esas kazanç istisnası aynı şey değildir. Bir ödemenin gelir vergisinden istisna olması, otomatik olarak SGK priminden de istisna olduğu anlamına gelmez.
Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Güncel hizmet kapsamını ilgili Workon sayfası ve yazılı teklif üzerinden doğrulayın.
Ek ödemeleri iki ayrı matrah açısından değerlendirin
Ödeme veya menfaat
Gelir vergisi açısından
SGK açısından
Prim ve ikramiye
Kural olarak ücret sayılır; kümülatif vergi matrahını etkiler.
Kural olarak ödendiği ayın prime esas kazancına girer; üst sınır ve takip eden ay kuralları kontrol edilir.
Fazla çalışma ve tatil ücreti
Ücret niteliğinde vergilendirilir.
Prime esas kazanca dahil edilir.
İş yerinde verilen yemek
Kanundaki şartlarla gelir vergisinden istisnadır.
Ayni menfaatin prime tabi olup olmadığı sağlama biçimine göre değerlendirilir.
Nakit yemek yardımı veya genel kullanımlı kart
İş yerinde yemek verilmiyorsa 2026’da fiilen çalışılan gün başına 300 TL’ye kadar olan kısım, şartlarla istisnadır.
2026’da fiilen çalışılan gün başına 158 TL’ye kadar olan kısım prime esas kazanç dışında kalır; aşan bölüm prime dahil edilir.
Toplu taşıma kartı veya bileti
Doğrudan bu amaçla sağlanması ve diğer şartlarla 2026’da çalışılan gün başına 158 TL’ye kadar istisna uygulanabilir.
Servis ve ayni yardım ile nakit yol parası aynı şekilde değerlendirilmez; nakit yol parası kural olarak prime esas kazanca girer.
Yemek ve ulaşım yardımlarında ödeme aracının yalnızca ilgili amaçla kullanılıp kullanılamadığı, fiilen çalışılan gün sayısı ve belgelendirme önemlidir. Gelir vergisi tutarları GİB ücret geliri rehberinden; SGK uygulaması ve 2026 prime esas kazanç sınırları ise SGK’nın güncel sayfasından kontrol edilmelidir.
Engellilik indirimini güncel belge ve tutarla uygulayın
Engellilik indirimi, şartları taşıyan hizmet erbabının gelir vergisi matrahında uygulanan aylık indirimdir. 2026 için aylık tutarlar şöyledir:
Birinci derece: 12.000 TL
İkinci derece: 7.000 TL
Üçüncü derece: 3.000 TL
İndirim, yalnızca çalışanın beyanına dayanılarak uygulanmamalıdır. Yetkili idarenin değerlendirmesi ve işverene ulaşan geçerli bilgi veya belge esas alınmalıdır. Güncel tutarlar GİB’in engellilik indirimi tablosunda yer alır.
SGK prim indirimini otomatik hak gibi görmeyin
2026’da imalat sektöründeki uygun işyerleri için 5 puanlık, diğer sektörlerdeki uygun işyerleri için 2 puanlık indirim işveren payını etkileyebilir. Bakanlığın asgari ücret örneğinde işveren SGK oranı sırasıyla %16,75 ve %19,75’tir; indirim yoksa %21,75’tir. Bunlara ayrıca %2 işveren işsizlik sigortası payı eklenir.
İndirimin uygulanabilmesi için bildirimin ve ödemenin süresinde yapılması, borç ve kayıt dışı istihdam şartları ile ilgili teşvikin diğer koşulları kontrol edilmelidir. Sistem seçeneğinin görünmesi tek başına hak kazanıldığını garanti etmez. Bordro dosyasında teşvikin dayanağını ve dönemsel uygunluk kontrolünü saklamak gerekir.
2026 asgari ücret desteğini maliyet tablosundan otomatik düşmeyin: SGK’nın güncel açıklamasına göre Ocak–Aralık 2026 döneminde şartları sağlayan işyerlerinde destek, uygun sigortalıların toplam prim ödeme gün sayısı × 42,33 TL üzerinden hesaplanır; 30 günlük ay için azami genel tutar 1.270 TL düzeyindedir. Mevcut işyerlerinde 2025 karşılaştırma dönemindeki prime esas günlük kazanç ve sigortalı sayısı koşulları; 2026’da yeni açılan işyerlerinde ise ayrı kurallar uygulanır. Beyan/primlerin süresinde verilmesi ve ödenmesi, SGK borcu, kayıt dışı veya sahte sigortalı bildirimi gibi şartlar sonucu değiştirebilir. Bu nedenle yukarıdaki brüt işveren maliyetinden 1.270 TL’yi her çalışan için kendiliğinden çıkarmayın. Güncel koşullar için SGK — Güncel Sigorta Primi Teşvik, Destek ve İndirimleri sayfasını esas alın.
Her çalışanın ücret yapısı ve hakları farklı olabilir. Bu nedenle bordro, iş sözleşmesi, yan hak politikası, puantaj ve izin kayıtlarıyla birlikte değerlendirilmelidir.
Bordroda sık yapılan hatalar ve düzeltme yolları
Bordro hatalarının önemli bir bölümü oranı bilmemekten değil, verinin yanlış döneme veya yanlış matraha aktarılmasından kaynaklanır. Ay kapanmadan önce aşağıdaki kontrollerin yapılması bu riski azaltır.
1. Brüt ücret ile toplam işveren maliyetini karıştırmak
İş teklifinde net, brüt ve toplam işveren maliyeti ayrı ayrı yazılmalıdır. İşveren maliyetini tek bir sabit yüzdeyle tahmin etmek yanıltıcıdır; sektör, teşvik, prime esas kazanç üst sınırı ve ek ödemeler sonucu değiştirir.
2. Ek ödeme ve kesintileri dayanağı olmadan işlemek
Prim, ikramiye, fazla çalışma ve ayni menfaatler niteliklerine göre bordroda gösterilmelidir. Avans mahsubu, icra, nafaka, bireysel emeklilik veya özel sigorta kesintileri ise ilgili belge ve yasal dayanakla eşleştirilmelidir. İşveren, ücret kesintisini yalnızca bordro yazılımında bir alan bulunduğu için yapamaz.
Workon, şirket kuruluşu ve ilgili operasyonel süreçlerin koordinasyonunu sağlar.
3. Puantaj ile resmi bildirimi eşleştirmemek
Ücretsiz izin, istirahat, işe giriş ve çıkış ile eksik gün nedenleri puantajdan alınmalı; bordro ve Muhtasar ve Prim Hizmet Beyannamesinin sigorta bildirimleriyle karşılaştırılmalıdır. Eksik gün nedeni ve destekleyici belge şartı olayın türüne göre değişebilir. Kayıtların süresinde, doğru kodla ve saklama yükümlülüğüne uygun tutulması gerekir.
4. Ulusal bayram ve genel tatil ücretini atlamak
4857 sayılı İş Kanunu’nun 47. maddesine göre ulusal bayram veya genel tatil gününde çalışılmadığında o günün ücreti tam ödenir; çalışılırsa, sözleşmede daha yüksek bir tutar yoksa ayrıca bir günlük ücret ödenir. Fazla çalışma ile tatil çalışması aynı kalem değildir ve puantajda ayrı izlenmelidir.
5. Kümülatif vergi matrahını yanlış devretmek
Yıl içinde işyeri değişikliği, birleşme veya nakil gibi durumlarda kümülatif matrahın nasıl ele alınacağı somut olaya göre değerlendirilmelidir. Önceki ayın matrahı yanlış aktarılırsa gelir vergisi dilimi ve asgari ücret istisnası da yanlış hesaplanabilir.
6. Bordro, beyanname ve banka ödemesini farklı bırakmak
Bordrodaki net ödeme, bankaya gönderilen tutar ve muhasebe kaydı arasında açıklanamayan fark olmamalıdır. Masraf iadesi, avans veya haciz kesintisi gibi fark yaratan kalemler ayrı kod ve belgeyle gösterilmelidir.
Ücretlerin bankadan ödenmesi için güncel çalışan eşiğini kontrol edin: 4 Haziran 2025 tarihli Yönetmelik değişikliği 1 Temmuz 2025’ten itibaren uygulanmak üzere, İş Kanunu kapsamındaki işverenlerde Türkiye genelinde çalıştırılan işçi sayısına bağlı banka ödeme eşiğini 5’ten 3’e indirdi. Bu nedenle en az üç işçi çalıştıran işverenler, işçiye o ay içinde yapacakları ücret, prim, ikramiye ve bu nitelikteki ödemelerin kanuni kesintiler sonrası net tutarını bankalar aracılığıyla ödemelidir. İşyerinin bulunduğu yerde banka şubesi bulunmaması veya banka aracılığıyla ödemenin mümkün olmaması hâlinde Yönetmelikteki PTT yolu ayrıca uygulanır. Ödeme açıklamasında ödemenin niteliği belirtilmelidir. Güncel değişiklik için 4 Haziran 2025 tarihli Resmî Gazete düzenlemesini kontrol edin.
7. Personel verisini gereğinden fazla paylaşmak
Bordro; ücret, banka, kimlik ve sağlıkla ilişkili hassas bilgiler içerebilir. Erişim yalnızca görevi gereği ihtiyaç duyan kişilerle sınırlandırılmalı; dosya paylaşımı, saklama süresi, parola ve yedekleme politikaları KVKK yükümlülükleriyle uyumlu olmalıdır.
Ay sonu bordro kontrol listesi
Puantaj, izin, rapor, işe giriş ve çıkış tarihlerini doğrulayın.
Ücret, prim, ikramiye, fazla çalışma ve tatil çalışma kalemlerini sözleşme ve onaylarla eşleştirin.
SGK prime esas kazancı ile gelir vergisi matrahını ayrı kontrol edin.
Kümülatif vergi matrahı ve asgari ücret istisnasını dönem bazında doğrulayın.
Uygulanan teşvik ve istisnaların şartlarını belgeleyin.
Bordro, Muhtasar ve Prim Hizmet Beyannamesi, muhasebe kaydı ve banka ödemesini karşılaştırın.
Bordro sürecini kolaylaştıracak yöntemler
Bordro yöntemi; çalışan sayısı kadar ücret yapısının karmaşıklığına, vardiya düzenine, ek ödeme çeşitlerine ve kurum içindeki kontrol kapasitesine göre seçilmelidir. Elektronik tablo kullanmak hukuken yasak değildir; ancak manuel işlem arttıkça formül, sürüm ve erişim hatası riski de yükselir.
Dijital bordro yönetimi, otomasyon ve raporlama süreçlerini temsil eden yazılım ekranı
Manuel tablo ne zaman yetersiz kalır?
Elektronik tablo kullanmak hukuken yasak değildir ve basit yapılarda işe yarayabilir. Ancak formül değişiklikleri, farklı dosya sürümleri, manuel veri girişi ve zayıf erişim kontrolü hata riskini artırır.
Formül kontrolü: Hücreleri kilitleyin ve her dönem örnek çalışanlar üzerinden bağımsız hesap kontrolü yapın.
Mevzuat takibi: Vergi tarifesi, asgari ücret, SGK tavanı ve teşvik parametrelerinin kaynağını ve güncelleme tarihini kaydedin.
Sürüm yönetimi: Tek ana dosya, değişiklik günlüğü ve geri yüklenebilir yedek kullanın.
Veri güvenliği: Ücret verisine yalnızca görevi gereği erişmesi gereken kişilere yetki verin.
Belirli bir çalışan sayısından sonra yazılım kullanma zorunluluğu yoktur. Geçiş kararı; hesap çeşitliliği, kontrol süresi, entegrasyon ihtiyacı ve veri güvenliği değerlendirilerek verilmelidir.
Bordro yazılımı seçerken nelere bakılmalı?
Bordro yazılımı hesaplama ve kayıt akışını hızlandırabilir; ancak yanlış girilen veriyi veya hatalı seçilen teşviki kendiliğinden doğru hale getirmez. Seçimde şu özellikler aranmalıdır:
Güncel parametreler: Değişiklik kaynağı ve yürürlük tarihi görülebilmeli.
Puantaj entegrasyonu: İzin, rapor, eksik gün, fazla çalışma ve tatil verileri iz bırakacak şekilde aktarılmalı.
Yetkilendirme: Rol bazlı erişim, işlem günlüğü ve güçlü kimlik doğrulama bulunmalı.
Kontrol raporları: Önceki aya göre olağandışı net ücret, matrah, gün ve teşvik değişiklikleri gösterilmeli.
Mutabakat: Beyanname, muhasebe ve banka dosyalarının aynı veriden üretildiği kontrol edilebilmeli.
Veri taşınabilirliği: Kayıtlar güvenli biçimde dışa aktarılabilmeli ve yedeklenebilmeli.
İşletmenizin diğer finansal süreçleriyle uyumlu bir araç arıyorsanız muhasebe programları rehberini de inceleyebilirsiniz.
Dış kaynak kullanımı sorumluluğu devretmez
Bordro hesaplamasının mali müşavire veya uzman hizmet sağlayıcıya verilmesi iş yükünü azaltabilir; ancak işverenin çalışanına, SGK’ya ve vergi idaresine karşı kanuni sorumluluğunu ortadan kaldırmaz. Hizmet sözleşmesinde veri teslim tarihleri, onay akışı, hata düzeltme süresi, gizlilik, kişisel veri işleme şartları ve yedekleme sorumluluğu açıkça yazılmalıdır.
Sağlıklı bir dış kaynak akışında işveren puantajı ve değişken ödemeleri zamanında iletir; hizmet sağlayıcı taslak bordroyu hazırlar; yetkili kişi sonuçları kontrol edip onaylar; beyanname ve banka dosyaları son mutabakatın ardından oluşturulur.
Bordro Hazırlama Kontrol Listesi
Ay sonu bordrosunu kapatmadan önce aşağıdaki kontrol sırasını kullanın:
Dönem verisini kesinleştirin: Puantaj, izin, rapor, işe giriş-çıkış, prim ve fazla çalışma kayıtlarını kapatın.
Matrahları ayırın: SGK prime esas kazancı ile gelir vergisi matrahını aynı kabul etmeyin.
Kümülatif hesabı doğrulayın: 2026 vergi tarifesini ve asgari ücret istisnasını ilgili aya göre uygulayın.
Teşvik şartlarını kontrol edin: Sektör ve uygunluk şartlarını doğrulamadan indirimli işveren oranı kullanmayın.
Kayıtları mutabık hale getirin: Bordro, Muhtasar ve Prim Hizmet Beyannamesi, banka ödemesi ve muhasebe kaydı aynı sonucu açıklamalı.
Çalışana güvenli biçimde iletin: Ücret hesap pusulasını mevzuata uygun içerikle, erişim ve teslim kaydı oluşturacak şekilde paylaşın.
Bordro parametreleri ve teşvik şartları değişebildiği için hesaplama, yayımlandığı dönemin resmi kaynaklarıyla doğrulanmalıdır. Özel durumlarda bordro ve vergi hesabı, yetkili mali müşavir; iş hukuku değerlendirmesi ise avukat tarafından yapılmalıdır.
Workon bordro hesaplama veya hukuki danışmanlık hizmeti sunmaz. İşletmelerin profesyonel adres ve çalışma alanı ihtiyacında sanal ofis, hazır ofis, paylaşımlı ofis ve toplantı odası çözümleri sağlar. Workon sanal ofis hizmetinde sözleşme yıllık yapılır; yasal iş adresi, şirket adına uygun posta/resmî evrak bildirimi ve sözleşme kapsamındaki ofis kullanımı hizmetin parçasıdır. Bordro, muhasebe ve vergi işlemleri ilgili yetkiye sahip mali müşavirler; iş hukuku işlemleri hukuk profesyonelleri tarafından yürütülür.
Bordro Hazırlama Hakkında Sık Sorulan Sorular
Bordro, çalışanın brüt maaşı, net maaşı, SGK primi, vergi kesintileri ve ek ödemelerini gösteren resmi maaş belgesidir.
Bordroda önce prime esas kazanç, gelir vergisi matrahı ve damga vergisi açısından dikkate alınacak tutarlar ilgili mevzuata göre ayrı ayrı belirlenir. SGK ve işsizlik primi, gelir vergisi tarifesi, asgari ücret kaynaklı vergi istisnaları ve damga vergisi aynı tek matrah üzerinden otomatik hesaplanmış sayılmaz; ücret ve yan hakların niteliğine göre hesaplama yapıldıktan sonra net ücret ve işveren maliyeti bulunur.
Bordroda brüt ücret, SGK işçi ve işveren payları, işsizlik sigortası, gelir vergisi, damga vergisi, prim, fazla mesai, yol ve yemek yardımı gibi kalemler yer alır.
Doğru bordro hazırlamak, işverenin SGK ve vergi yükümlülüklerini eksiksiz yerine getirmesini sağlar; ceza, faiz ve dava riskini azaltır.
En sık hatalar; yanlış vergi hesaplama, eksik SGK bildirimi, puantaj uyumsuzluğu, ek ödemeleri bordroya işlememe ve işveren maliyetini eksik hesaplamadır.
Haber Bültenine Abone Olun
İş dünyasındaki en son haberlerden hızla haberdar olun
İletişim
Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.