Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

E-Fatura için GİB Portal mı özel entegratör mü? Karar; yalnızca fatura sayısına veya başlangıç ücretine göre verilmemelidir. Kullanılan ERP/e-ticaret altyapısı, manuel işlem yükü, destek beklentisi, e-Belge türleri, veri aktarımı ve hizmet sözleşmesi birlikte değerlendirilmelidir. Ayrıca 509 Sıra No.lu Tebliğ, GİB Portal ve özel entegratörün yanında üçüncü bir seçenek olarak doğrudan entegrasyon yöntemini de düzenler.

GİB Portal, Özel Entegratör ve Doğrudan Entegrasyon Arasındaki Fark Nedir?

GİB Portal, Başkanlığın e-Belge uygulamalarına ait temel işlevleri internet üzerinden sunduğu yöntemdir. Özel entegratör yöntemi, e-Belge gönderme ve alma işlemlerinin GİB’den izin almış bir kuruluşun bilgi işlem sistemi üzerinden yürütülmesidir. Doğrudan entegrasyonda ise GİB’in uygun bulduğu mükellefin kendi bilgi işlem sistemi Başkanlık sistemlerine bağlanır.

GİB Portal ve özel entegratör e-fatura yöntemlerini temsil eden ofis sahnesi; manuel belge işlemleri ve dijital iş akışı
GİB Portal temel e-Belge işlemlerini sunar; özel entegratörün otomasyon ve entegrasyon özellikleri ise hizmet sözleşmesine göre değişir.
Ölçüt GİB Portal Özel entegratör Doğrudan entegrasyon
Altyapı GİB’in web arayüzü GİB’den izinli kuruluşun sistemi Mükellefin kendi sistemi ile GİB arasında bağlantı
Başlangıç yaklaşımı Temel gönderme/alma işlemleri Sözleşmedeki arayüz, entegrasyon ve ek hizmetler GİB’in şartları, testleri ve teknik hazırlık
Hizmet bedeli Portal kullanımı için ayrıca abonelik bedeli yoktur Paket, kontör, belge veya abonelik modeli olabilir İç ekip, yazılım, altyapı, izleme ve süreklilik maliyetleri
Entegrasyon Portalın sunduğu temel arayüz ve işlevlerle sınırlı Sağlayıcının desteklediği ERP, e-ticaret ve API bağlantıları İşletmenin kendi geliştirdiği veya yönettiği entegrasyon
Destek GİB’in yayımladığı kılavuz, duyuru ve destek kanalları Sözleşmede tanımlanan destek ve varsa SLA İşletmenin teknik ekibi ve GİB süreçleri
Uygunluk Temel fonksiyonları yeterli bulan kullanıcılar Otomasyon veya dış hizmet isteyen işletmeler GİB’in koşullarını sağlayan ve güçlü teknik altyapısı olan mükellefler

Özel entegratörlerin tümü aynı işlevleri sunmaz. ERP bağlantısı, pazar yeri entegrasyonu, mobil uygulama, saklama, raporlama ve destek kapsamı satın almadan önce yazılı teklif ve sözleşmede doğrulanmalıdır. Güncel yöntemlerin hukuki çerçevesi için 509 Sıra No.lu VUK Genel Tebliği’nin güncel metni esas alınmalıdır.

2026 e-Fatura zorunluluğu ve geçiş tarihi

Yöntem seçmeden önce işletmenin e-Fatura kapsamına zorunlu olarak mı yoksa gönüllü olarak mı gireceği belirlenmelidir. 509 Sıra No.lu Tebliğ’de genel hasılat ölçütünün yanında faaliyet alanına bağlı eşikler, doğrudan kapsamlar ve GİB’in yazılı bildirim yetkisi bulunur.

2025 hesap dönemi üzerinden 2026 geçişi

  • Genel hasılat ölçütü: 2022 ve izleyen hesap dönemlerinde brüt satış hasılatı veya satışları ile gayrisafi iş hasılatı 3 milyon TL ve üzeri olan mükellefler kapsama girer.
  • Belirli internet satışları ve aracılık faaliyetleri: Tebliğ’de sayılan e-ticaret, internet reklamcılığı/ilan aracılığı ve elektronik ortamda satış yapan mükellefler için 2022 ve izleyen dönemlerde 500 bin TL ölçütü uygulanabilir.
  • Gayrimenkul ve motorlu taşıt faaliyetleri: Tebliğ’de sayılan inşa, imal, alım-satım, kiralama ve aracılık faaliyetlerinde 2022 ve izleyen dönemler için 500 bin TL ölçütü bulunur.
  • Hasılattan bağımsız veya farklı takvimli gruplar: EPDK lisanslı belirli mükellefler, ÖTV kapsamındaki bazı üretici/ithalatçılar, SGK ile sözleşmeli sağlık hizmeti sunucuları, konaklama işletmeleri ve diğer özel gruplar için ayrı kurallar vardır.

Hasılat şartını 2025 hesap döneminde sağlayan genel grup ile Tebliğ’de belirtilen ilgili internet/gayrimenkul/taşıt gruplarının, kural olarak izleyen yılın yedinci ayının başına kadar hazırlıklarını tamamlaması gerekir; bu tarih 2026 için 1 Temmuz 2026’dır. Ancak faaliyet başlangıcı, lisans, birleşme, tür değişikliği veya GİB bildirimi gibi durumlarda farklı süreler uygulanabilir.

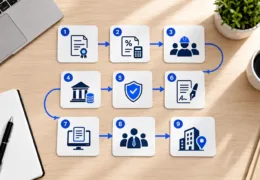
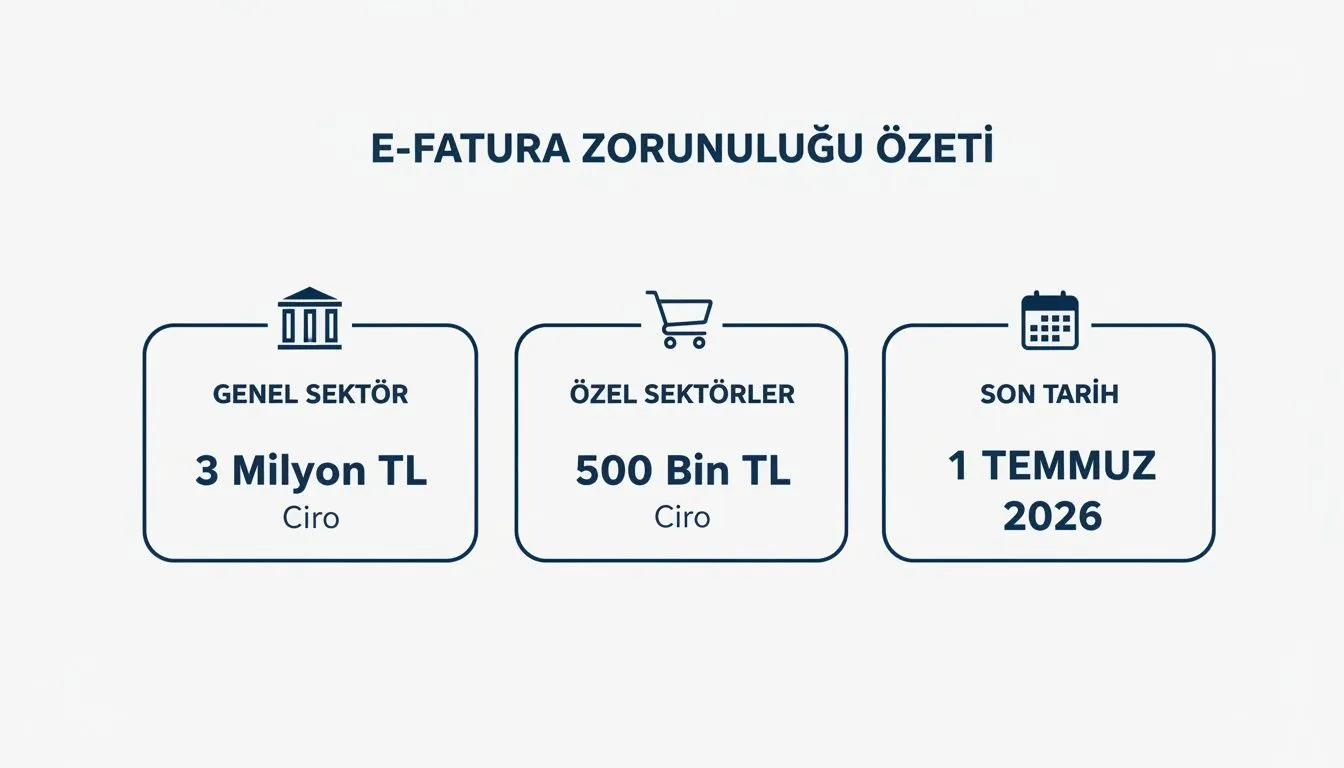
2026 e-fatura zorunluluğunda genel 3 milyon TL ve belirli faaliyetlerde 500 bin TL ölçütünü özetleyen infografik
3 milyon TL ve 500 bin TL ölçütleri önemli örneklerdir; e-Fatura kapsamı yalnızca bu iki tutardan ibaret değildir.

Hadlerin altında kalan mükellefler de gönüllü olarak e-Fatura kullanabilir. İşletmenizin kapsamı ve kesin geçiş tarihi faaliyet kodu, lisanslar, hasılat ve özel durumlarla birlikte mali müşavir tarafından kontrol edilmelidir. Ayrıntılar için e-Fatura zorunluluğu 2026 rehberimizi inceleyebilirsiniz.

Kuruluş Sonrası E-Fatura Yöntemi Hangi Sırayla Seçilmeli?

  1. Önce kapsamı belirleyin: Zorunlu mu gönüllü mü geçileceğini ve kesin geçiş tarihini doğrulayın.
  2. Belge akışını çıkarın: e-Fatura yanında e-Arşiv, e-İrsaliye veya diğer e-Belge ihtiyaçlarının bulunup bulunmadığını belirleyin.
  3. Gerçek satış sürecini eşleyin: ERP, e-ticaret, pazar yeri, iade ve iptal akışlarının hangi sistemlerden geçtiğini yazın.
  4. Sonra yöntemi seçin: GİB Portal, özel entegratör veya doğrudan entegrasyonu gerçek işlem yükü ve teknik kapasiteye göre karşılaştırın.
  5. Canlıya geçmeden önce test edin: En az bir gerçekçi satış–fatura–iptal/iade senaryosunu, veri dışa aktarmayı ve yetkilendirme akışını kontrol edin.

Başvuru, sertifika ve aktivasyon adımlarının birbirinden nasıl ayrıldığını görmek için e-Fatura başvuru ve mali mühür rehberimizi inceleyebilirsiniz.

GİB Portal ve özel entegratör için 7 karar ölçütü

1. Belge oluşturma ve iş akışı

GİB Portal, e-Belgeleri portalda sunulan temel arayüzlerle oluşturma, gönderme ve alma imkânı verir. Özel entegratörde toplu işlem, şablon, onay akışı veya otomatik belge oluşturma gibi özellikler bulunabilir; fakat bunlar sağlayıcı ve pakete göre değişir.

2. ERP, e-ticaret ve API bağlantıları

Birden fazla satış kanalından gelen siparişlerin otomatik faturalaştırılması veya ERP ile çift yönlü veri akışı gerekiyorsa, özel entegratörün ilgili yazılımlarla gerçekten uyumlu olduğu test edilmelidir. “Entegrasyon var” ifadesi tek başına yeterli değildir; hangi veri alanlarının, iptal/iade senaryolarının ve hata mesajlarının aktarıldığı sorulmalıdır.

Workon sanal ofis ve yasal iş adresi hizmeti banner görseli
Workon sanal ofis hizmetinin güncel kapsamını, lokasyonlarını ve sözleşme koşullarını inceleyin.

3. Toplam maliyet

GİB Portal için ayrıca portal abonelik bedeli ödenmez; buna karşılık personel zamanı, sertifika, veri dışa aktarma, saklama/yedekleme ve süreç kontrolü maliyetleri oluşabilir. Özel entegratörde aktivasyon, belge/kontör, kullanıcı, API, saklama, ek e-Belge, destek ve aşım ücretleri birlikte hesaplanmalıdır.

4. Destek ve hizmet sürekliliği

Özel entegratörün telefon veya canlı destek sunacağı varsayılmamalıdır. Destek saatleri, ilk yanıt/çözüm hedefleri, planlı bakım bildirimi, kesinti prosedürü ve varsa SLA sözleşmede yer almalıdır. GİB Portal kullanıcısı da GİB duyuru, kılavuz ve kesinti prosedürlerini takip etmelidir.

5. Muhafaza ve ibraz

Özel entegratörün saklama hizmeti sunması, mükellefin muhafaza ve ibraz ödevini ortadan kaldırmaz. Belgenin elektronik aslı, erişim süresi, yedekleme, dışa aktarma biçimi, sözleşme sona erdiğinde veri teslimi ve yasal saklama süresi sözleşmede açıkça düzenlenmelidir. Saklama süresi tek bir rakamla genellenmemeli; ilgili vergi ve ticaret mevzuatı birlikte değerlendirilmelidir.

6. Güvenlik ve veri gizliliği

GİB’den izinli özel entegratörler, e-Belge işlemleri kapsamında öğrendikleri ticari sır niteliğindeki bilgilerin güvenliğinden ve gizliliğinden sorumludur. Yine de işletme; kullanıcı yetkileri, çok faktörlü doğrulama, işlem kayıtları, veri merkezinin konumu, alt hizmet sağlayıcılar, yedekleme ve olay bildirimi koşullarını incelemelidir.

7. Sağlayıcı değişikliği ve çıkış planı

Özel entegratör seçerken yalnızca ilk kuruluma değil, hizmetten ayrılma senaryosuna da bakın. Faturaların elektronik asılları, zarflar/yanıtlar, durum kayıtları ve gerekli raporların toplu olarak hangi formatta alınabileceği; erişimin sözleşme bitiminden sonra ne kadar süreceği ve geçiş desteğinin bedeli yazılı olmalıdır.

İhtiyaç GİB Portal Özel entegratörde kontrol edilecek
Düşük manuel işlem yükü Temel işlevler yeterli olabilir Paket maliyetinin sağladığı fayda
Çoklu satış kanalı/ERP Haricî otomasyon sınırlı olabilir Gerçek entegrasyon kapsamı ve test
Sözleşmeli destek Kamu portalı destek kanalları SLA, destek saatleri ve kesinti prosedürü
Saklama ve veri erişimi Mükellefin kendi süreçleri Hizmet kapsamı; mükellef sorumluluğunun devamı
Ek e-Belge türleri GİB’in portalda sunduğu uygulamalar İzin kapsamı, paket ve bağlantılar

Teklif almadan önce aday kuruluşun GİB’in güncel e-Fatura özel entegratör listesinde bulunup bulunmadığını doğrulayın. Listede yer almak, her özellik veya hizmet seviyesinin GİB tarafından garanti edildiği anlamına gelmez.

Hangi işletme için hangi yöntem daha uygun?

Resmî bir “aylık 50 fatura” eşiği yoktur. Aynı fatura adedi, basit hizmet faturası düzenleyen bir danışman için yönetilebilirken çok sayıda satır, iade veya satış kanalı olan başka bir işletme için ağır iş yükü oluşturabilir.

Basit ve düşük hacimli işlem

Az sayıda, benzer nitelikte belge düzenleyen ve ERP/e-ticaret bağlantısına ihtiyaç duymayan işletmede GİB Portal’ın temel işlevleri yeterli olabilir. Karar öncesinde belge oluşturma, gelen fatura takibi, iptal/itiraz ve arşiv işlerinin aylık kaç saat aldığı ölçülmelidir.

Birden fazla e-ticaret veya satış kanalı

Sipariş, stok, kargo, iptal ve iade verilerinin farklı sistemlerden geldiği işletmelerde özel entegratör otomasyonu fayda sağlayabilir. Ancak pazar yeri adı listesine bakmak yerine gerçek sipariş–fatura–iade akışı deneme ortamında uçtan uca test edilmelidir.

ERP kullanan üretim veya dağıtım şirketi

ERP ile yüksek hacimli ve karmaşık belge akışı bulunan işletme, özel entegratör ile doğrudan entegrasyonu karşılaştırmalıdır. Doğrudan entegrasyon herkesin serbestçe seçebileceği basit bir API bağlantısı değildir; GİB’in şartlarını sağlama, başvuru, test, izleme ve sürekli teknik işletim gerektirir.

Saha ekibi veya mobil işlem ihtiyacı

Mobil belge düzenleme gerekiyorsa, sağlayıcının uygulamasının yetki, bağlantı kesintisi, taslak, onay, iptal/iade ve merkezi kayıt özellikleri test edilmelidir. “Mobil uygulama var” bilgisi tek başına operasyonel uygunluğu göstermez.

Yeni veya gönüllü geçiş yapan işletme

İşletme bugün düşük hacimli olsa bile kısa sürede ERP, pazar yeri veya abonelik sistemine geçecekse, veri taşıma ve sağlayıcı değişikliği maliyetleri baştan hesaplanmalıdır. GİB Portal ile başlayıp daha sonra özel entegratöre geçmek mümkündür; geçiş öncesi mevcut belgelerin eksiksiz dışa aktarılması gerekir.

Workon şirket kuruluşu ve ofis çözümleri destek banner görseli
Şirket kuruluşu ve ilgili ofis çözümleri için Workon’un güncel hizmet kapsamını inceleyin.

Toplam maliyet nasıl karşılaştırılır?

GİB Portal’ın abonelik bedeli olmaması, işletmenin e-Belge sürecinde hiç maliyet taşımadığı anlamına gelmez. Özel entegratör ücreti de otomatik olarak “yatırım” sayılmaz. Doğru karşılaştırma, aynı dönem ve aynı iş kapsamı üzerinden toplam sahip olma maliyetiyle yapılır.

GİB Portal kullanımındaki manuel e-fatura iş yükünü temsil eden masa, laptop ve belge arşivi
Portal ve entegratör maliyeti; lisans bedelinin yanında personel zamanı, kontrol, saklama, destek ve geçiş kalemleriyle karşılaştırılmalıdır.

GİB Portal için hesaplanabilecek kalemler

  • Belge oluşturma, kontrol, gönderme/alma ve durum takibi için harcanan personel zamanı
  • Gerekli elektronik sertifika, cihaz ve kurulum giderleri
  • Elektronik asılların indirilmesi, sınıflandırılması, yedeklenmesi ve erişim kontrolleri
  • ERP/e-ticaret verisinin portala hazırlanması ve sonuçların diğer sistemlere işlenmesi
  • Hata, iptal, itiraz ve kesinti senaryolarının operasyonel takibi

Özel entegratör teklifinde kontrol edilecek kalemler

  • Aktivasyon, paket, kontör veya belge başına ücret ve aşım bedelleri
  • Kullanıcı, şirket, şube, API ve ek e-Belge türleri için ücretler
  • ERP/e-ticaret bağlantısının kurulum, bakım ve sürüm güncelleme maliyeti
  • Saklama, veri dışa aktarma, yedekleme ve sözleşme sonrası erişim koşulları
  • Destek paketi, SLA, eğitim, veri taşıma ve fesih/geçiş ücretleri

Basit bir ölçüm yöntemi

  1. Bir aylık gerçek belge akışını; giden, gelen, iptal/iade ve diğer e-Belgelerle birlikte sayın.
  2. Manuel veri hazırlama, kontrol ve takip için harcanan toplam süreyi ölçün.
  3. Hata düzeltme, arşiv/yedekleme ve yazılım bağlantısı maliyetlerini ekleyin.
  4. Aynı kapsam için en az iki entegratörden yazılı toplam maliyet ve hizmet kapsamı alın.
  5. Fiyatın yanında veri sahipliği, güvenlik, kesinti, destek ve çıkış planını puanlayın.

Elektronik sertifika ihtiyacını şirket türüne göre genellememek için mali mühür ve e-imza karşılaştırmamızı inceleyebilirsiniz.

Karar vermeden önce son kontrol listesi

  1. Kapsam ve tarih: İşletmenin zorunlu/gönüllü geçiş durumu ile kesin tarih mali müşavir tarafından doğrulandı mı?
  2. Belge yapısı: Aylık belge sayısının yanında satır sayısı, farklı vergi senaryoları, iptal/iade ve diğer e-Belge türleri ölçüldü mü?
  3. Bağlantılar: ERP, e-ticaret, pazar yeri, stok veya CRM verisinin hangi alanlarda çift yönlü aktarılması gerektiği yazıldı mı?
  4. Operasyon: Belge hazırlama, kontrol, gönderme/alma, hata ve kesinti sorumluları belirlendi mi?
  5. Saklama: Elektronik asıllar, yanıtlar ve işlem kayıtları hangi formatta, ne kadar süre ve kaç yedekle tutulacak?
  6. Destek: Destek saatleri, SLA, bakım/kesinti bildirimi ve acil durum prosedürü sözleşmede var mı?
  7. Güvenlik: Kullanıcı yetkileri, doğrulama, işlem kayıtları, veri merkezi, alt sağlayıcı ve ihlal bildirimi koşulları incelendi mi?
  8. Toplam maliyet: Aktivasyon, paket/aşım, API, kullanıcı, saklama, veri taşıma ve fesih ücretleri tek tabloda karşılaştırıldı mı?
  9. Çıkış planı: Sağlayıcı değişiminde tüm elektronik belgeler ve kayıtlar toplu, okunabilir ve kullanılabilir biçimde alınabilecek mi?

Bu soruların çoğunda temel gereksinim yoksa GİB Portal yeterli olabilir. Otomasyon, sözleşmeli destek veya çoklu sistem bağlantısı gerekiyorsa özel entegratör değerlendirilebilir. GİB’in teknik ve kurumsal koşullarını karşılayan büyük yapılarda doğrudan entegrasyon da üçüncü seçenektir.

Özet: GİB Portal mı özel entegratör mü?

  • 509 Sıra No.lu Tebliğ üç yöntem düzenler: GİB Portal, özel entegratör ve doğrudan entegrasyon.
  • GİB Portal temel e-Belge işlevlerini abonelik bedeli olmadan sunar; personel, sertifika, kontrol, saklama ve yedekleme süreçleri ayrıca planlanır.
  • Özel entegratör otomasyon, bağlantı, saklama veya destek sunabilir; gerçek kapsam yalnızca sağlayıcının teklifi ve sözleşmesiyle doğrulanır.
  • Özel entegratör kullanmak mükellefin muhafaza ve ibraz yükümlülüğünü ortadan kaldırmaz.
  • Karar için resmî bir “50 fatura” eşiği yoktur; belge karmaşıklığı, sistem bağlantıları, destek, güvenlik, çıkış planı ve toplam maliyet birlikte değerlendirilir.
  • Özel entegratörün GİB’in güncel izin listesinde yer aldığı kontrol edilmelidir.

e-Fatura kapsamı, geçiş tarihi ve belge düzeni için mali müşavir; sözleşme ve veri koruma hükümleri için ilgili lisanslı uzman; entegrasyon ve güvenlik için yetkin teknik ekip değerlendirmesi alınmalıdır.


Workon, e-Fatura yazılımı veya özel entegratör hizmeti sunmaz; muhasebe ya da hukuk hizmeti vermez. Şirket kuruluşu ve operasyonel koordinasyon sırasında e-Fatura yöntemi yalnız şirket türüne bakılarak önceden sabitlenmez; vergi/e-Belge kapsamı, temsil yetkisi, satış kanalları ve gerçek belge akışı netleştikten sonra uygun teknik yöntem değerlendirilir. Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Kapsamı Workon sanal ofis sayfasından inceleyebilirsiniz.

509 Sıra No.lu Tebliğ yalnız iki değil üç yöntem düzenler: GİB Portal, GİB'den izinli özel entegratör ve şartları sağlayan mükellefler için doğrudan entegrasyon. GİB Portal Başkanlığın temel web arayüzüdür. Özel entegratörde ise e-Belge işlemleri izinli kuruluşun sistemi üzerinden yürütülür; ERP, e-ticaret, API, destek, saklama ve otomasyon özellikleri sağlayıcı ve pakete göre değişir.

GİB Portalın kullanımı için ayrıca portal abonelik bedeli bulunmaz. Buna karşılık gerekli elektronik sertifika, personel zamanı, veri hazırlama, kontrol, elektronik asılların muhafazası\/yedeklenmesi ve diğer operasyon kalemleri maliyet oluşturabilir. 'Ücretsiz portal' ifadesi toplam e-Belge maliyetinin sıfır olduğu anlamına gelmez.

Resmî bir 'aylık 50 fatura' veya başka belge adedi eşiği yoktur. GİB Portal düşük veya basit belge akışında yeterli olabilir; ancak karar belge sayısının yanında satır\/senaryo karmaşıklığı, ERP ve e-ticaret bağlantısı, iptal-iade işlemleri, destek ihtiyacı, arşiv ve personel zamanı birlikte değerlendirilerek verilmelidir.

Hayır. Otomatik belge oluşturma, ERP\/e-ticaret bağlantısı, mobil uygulama, raporlama, saklama, destek ve SLA gibi özellikler özel entegratör ve pakete göre değişir. Sağlayıcının GİB'in güncel izin listesinde bulunması kontrol edilmeli; gerçek hizmet kapsamı yazılı teklif ve sözleşmeyle doğrulanmalıdır.

Kapsam yalnız iki ciro rakamından ibaret değildir. Genel grupta 2022 ve izleyen dönemler için 3 milyon TL hasılat ölçütü; Tebliğde sayılan belirli elektronik satışlar ile gayrimenkul\/motorlu taşıt faaliyetlerinde 500 bin TL ölçütü bulunur. Ayrıca EPDK\/ÖTV, bazı aracılık faaliyetleri, konaklama, SGK ile sözleşmeli sağlık hizmeti sunucuları ve diğer özel gruplarda hasılattan bağımsız veya farklı geçiş takvimleri uygulanabilir. 2025 hesap döneminde ilgili hasılat şartını sağlayan genel gruplarda kural olarak 1 Temmuz 2026 geçiş tarihi dikkate alınır; kesin kapsam ve tarih işletme özelinde kontrol edilmelidir.

Hayır. Özel entegratör saklama hizmeti sunabilir; ancak e-Belgelerin mevzuata uygun muhafaza edilmesi ve gerektiğinde ibrazı bakımından mükellefin sorumluluğu devam eder. Sözleşmede elektronik asılların saklanması, veri dışa aktarımı, yedekleme, hizmet sonrasında erişim ve veri teslim koşulları ayrıca incelenmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!