Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

E-Fatura zorunluluğu 2026 için yalnızca şirket türüne bakılmaz. Yıllık brüt satış hasılatı, faaliyet alanı, özel lisans veya sözleşmeler ve Gelir İdaresi Başkanlığının (GİB) bireysel bildirimi birlikte değerlendirilir. Şahıs işletmesi, limited veya anonim şirket olmak tek başına sonucu belirlemez.

2025 hesap döneminde ilgili ciro sınırını sağlayan mükellefler için genel geçiş tarihi 1 Temmuz 2026dır. Cirodan bağımsız sektörlerde ise işe başlama, lisans alma veya sözleşme imzalama tarihine bağlı daha kısa süreler uygulanabilir.

E-Fatura nedir, zorunluluğu kim belirler?

E-Fatura, 509 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinde belirlenen standartlara göre elektronik ortamda oluşturulan faturadır. Kayıtlı e-Fatura kullanıcıları, istisnai hâller dışında birbirlerine e-Fatura düzenler ve birbirlerinden e-Fatura alır. Kapsam ve geçiş süreleri Hazine ve Maliye Bakanlığı ile GİB tarafından belirlenir.

Bu rehberdeki eşikler, GİB’in 2026 güncel şekliyle 509 Sıra No.lu Genel Tebliğine dayanır. Faaliyet kodu ve özel durumlar sonucu değiştirebildiği için nihai kontrol, güncel Tebliğ ve mali müşavir değerlendirmesiyle yapılmalıdır.

2026’da kimler e-Faturaya geçmek zorunda?

Mükellef grubu Güncel ölçüt 2026 açısından geçiş
Genel kapsamdaki mükellefler 2022 ve sonraki hesap dönemlerinde 3 milyon TL ve üzeri brüt satış hasılatı 2025’te eşik sağlandıysa 1 Temmuz 2026
Kendi sitesi, pazaryeri veya diğer elektronik ortamlarda mal/hizmet satanlar 2022 ve sonraki hesap dönemlerinde 500 bin TL ve üzeri 2025’te eşik sağlandıysa 1 Temmuz 2026
Gayrimenkul veya motorlu taşıt inşa, imal, alım, satım, kiralama işi yapanlar ve aracılar 2022 ve sonraki hesap dönemlerinde 500 bin TL ve üzeri 2025’te eşik sağlandıysa 1 Temmuz 2026
Aracı hizmet sağlayıcıları, internet ilan sitesi sahipleri/işleticileri ve internet reklamcılığı hizmet aracıları Ciro şartı aranmayan özel grup Yeni başlayanlar işe başlama tarihinden itibaren 3 ay içinde
SGK ile sözleşmeli sağlık hizmeti sunucuları ile medikal malzeme ve ilaç/etken madde sağlayanlar Ciro şartı aranmayan özel grup SGK’ye fatura düzenlemeye başlamadan önce
Belge sahibi konaklama işletmeleri Kültür ve Turizm Bakanlığı veya belediyeden yatırım/işletme belgesi Yeni başlayanlar, faaliyete başladıkları ayı izleyen dördüncü ayın başına kadar
EPDK lisanslı belirli ÖTV (I) faaliyetleri ile ÖTV (III) mallarını imal/inşa/ithal edenler Ciro şartı aranmayan özel grup Lisans veya faaliyetin gerçekleştiği ayı izleyen dördüncü ayın başından itibaren

Tablo en sık karşılaşılan grupları özetler; Hal Kanunu kapsamındaki tüccar/komisyoncular, şarj ağı ve istasyonu işletmecileri ile GİB tarafından yazılı bildirim yapılan mükellefler gibi başka özel gruplar da vardır.

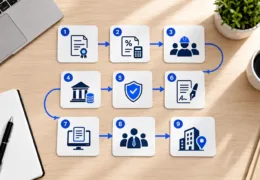
E-Fatura zorunluluğunda ciro ve sektör ölçütlerini gösteren karar ağacı
E-Fatura yükümlülüğü belirlenirken önce özel sektör koşulları, ardından ilgili hesap dönemindeki ciro ve geçiş tarihi kontrol edilir.

Ciro sınırı ve geçiş tarihi nasıl değerlendirilir?

Genel kuralda 2022 ve sonraki hesap dönemleri için 3 milyon TL sınırı korunur. Örneğin 2025 yılı brüt satış hasılatı 3 milyon TL veya üzerinde olan genel kapsamdaki bir mükellef, 1 Temmuz 2026 itibarıyla e-Fatura uygulamasına geçmiş olmalıdır. 2026 yılında ilk kez sınırı sağlayan bir mükellef için ise genel olarak 1 Temmuz 2027 tarihi gündeme gelir.

İnternetten mal veya hizmet satanlar ile gayrimenkul ve motorlu taşıt sektörlerinde sayılan faaliyetleri yapanlar için 2022 ve sonraki dönemlerde 500 bin TL eşiği uygulanır. Bu gruplarda da sınırın sağlandığı hesap dönemini izleyen yılın yedinci ayının başı esas alınır.

Brüt satış hasılatı neye göre belirlenir?

Tebliğ, “brüt satış hasılatı (veya satışları ile gayrisafi iş hasılatı)” ifadesini kullanır. Bu tutar banka hesabına giren para, KDV dâhil tahsilat veya işletme sahibinin yaklaşık ciro hesabı değildir. Yasal defterler, gelir tablosu ve beyanlar üzerinden belirlenir. Satış iadeleri, iskontoları, kur farkları ve farklı gelir kalemlerinin hangi hesapta izleneceği somut kayda göre değişebileceğinden hesap mali müşavirle doğrulanmalıdır.

Yeni kurulan şirketlerde ciro tek ölçüt değildir

Genel ciro grubundaki yeni bir işletme, kuruluş günü sırf şirket olduğu için e-Faturaya geçmek zorunda değildir. Ancak faaliyeti cirodan bağımsız bir özel gruba giriyorsa işe başlama, lisans, belge veya sözleşme tarihine bağlı yükümlülük hemen doğabilir. Ayrıca GİB, risk analizi sonucunda ciro ve sektörden bağımsız olarak yazılı bildirimle geçiş zorunluluğu getirebilir.

Şahıs işletmeleri de kapsama girebilir

Yükümlülük, sermaye şirketleriyle sınırlı değildir. Şahıs işletmesi ilgili ciro sınırını sağlıyorsa veya özel faaliyet grubundaysa e-Faturaya geçer. Mükellefiyet türü, faaliyet ve hesap dönemi verileri birlikte değerlendirilmelidir.

Workon sanal ofis hizmetleri bannerı
Workon sanal ofis seçeneklerini ve güncel hizmet koşullarını inceleyin.

Sektörel kurallarda sık karıştırılan noktalar

İnternetten satış yapan ile pazaryeri işletmecisi aynı değildir

Kendi internet sitesinde veya bir pazaryerinde mal ve hizmet satan mükellef için 500 bin TL eşik söz konusudur. Buna karşılık başkalarına ait ticari faaliyetlere elektronik ortam sağlayan aracı hizmet sağlayıcısı, internet ilan sitesi sahibi/işleticisi veya internet reklamcılığı hizmet aracısı cirodan bağımsız özel gruptadır. Bir pazaryerinde mağaza açan satıcı, sırf bu nedenle pazaryeri işletmecisi sayılmaz.

Gayrimenkul ve motorlu taşıt kapsamı faaliyete bağlıdır

500 bin TL eşiği; gayrimenkul veya motorlu taşıt inşa, imal, alım, satım ya da kiralama işini ticari faaliyet olarak yapanlar ve bu işlemlere aracılık edenler içindir. Kişisel bir taşınmazın veya aracın tek seferlik satışı, otomatik biçimde bu faaliyet grubuyla aynı kabul edilmemelidir.

Konaklama işletmelerinde belge şartı önemlidir

Kültür ve Turizm Bakanlığı veya belediyeden yatırım ya da işletme belgesi alarak konaklama hizmeti veren otel işletmeleri cirodan bağımsız kapsamdadır. Tebliğin yürürlüğünden sonra faaliyete başlayanlar, başladıkları ayı izleyen dördüncü ayın başına kadar hazırlıklarını tamamlar.

SGK ile sözleşmeli sağlık grubunun kapsamı geniştir

SGK ile sözleşmeli hastane ve tıp merkezlerinin yanı sıra eczaneler, laboratuvarlar, tıbbi cihaz ve malzeme tedarikçileri, optisyenlik müesseseleri ve Tebliğde sayılan diğer sağlayıcılar bu grupta olabilir. Yeni sözleşme imzalayanlar, SGK’ye fatura düzenlemeye başlamadan önce e-Faturaya geçmelidir.

Sektörel koşullara göre e-Fatura ve e-Arşiv uygulamalarını temsil eden dijital belgeler
İnternetten satış, aracılık, gayrimenkul ve motorlu taşıt faaliyetlerinde görev tanımı ile ciro ölçütü doğru ayrılmalıdır.

E-Fatura ile e-Arşiv Fatura arasındaki fark

Belge Kime düzenlenir? Temel özellik
e-Fatura e-Fatura sistemine kayıtlı alıcıya Belge GİB altyapısı üzerinden kayıtlı kullanıcılar arasında elektronik olarak iletilir.
e-Arşiv Fatura e-Fatura sistemine kayıtlı olmayan vergi mükellefi veya nihai tüketiciye Elektronik oluşturulur; iletim ve raporlama kuralları alıcı ve satış türüne göre uygulanır.

e-Fatura Mükellefi Sorgulama Nasıl Yapılır?

Bir alıcının e-Fatura kayıt durumunu, fatura düzenlemeden önce Gelir İdaresi Başkanlığının güncel kayıtlı kullanıcı listesinde kontrol edin. GİB’in teknik kılavuzunda güncel kullanıcı listesinin e-Fatura Kayıtlı Kullanıcılar adresinde yayımlandığı belirtilir.

  1. Resmî GİB listesini açın: Eski indirilmiş liste veya yalnız müşteri kartındaki geçmiş bilgiye güvenmeyin.
  2. Alıcıyı doğrulayın: Ekrandaki güncel arama alanlarını kullanarak VKN/TCKN ve unvan bilgisini kontrol edin.
  3. Kayıt sonucunu belge türüyle eşleştirin: Alıcı e-Fatura kayıtlı kullanıcısıysa e-Fatura; kayıtlı değilse satıcının e-Belge statüsüne göre e-Arşiv Fatura veya mevzuatın izin verdiği belge türü gündeme gelir.
  4. Şüpheli sonucu varsayımla tamamlamayın: Yeni aktivasyon, unvan/VKN uyumsuzluğu veya sistem sorunu varsa alıcının güncel kaydını ve mali müşavirinizin yönlendirmesini doğrulayın.

Önemli: Bu sorgu, bir işletmenin genel vergi borcu veya bütün vergi mükellefiyetlerini sorgulayan bir ekran değildir; yalnız e-Fatura uygulamasındaki kayıtlı kullanıcı durumunu kontrol etmek için kullanılır.

2026’da e-Arşiv Fatura için tutar sınırı var mı?

Bu konu, e-Faturaya geçiş cirosuyla karıştırılmamalıdır. e-Arşiv uygulamasına dâhil olmayan mükelleflerin tekil faturaları için 573 ve 589 Sıra No.lu Tebliğlerle 2026’da şu ayrım oluşmuştur:

  • Genel kural: 1 Ocak 2026’dan itibaren, e-Arşiv uygulamasına dâhil olmayan mükellefler de istisnai hâller dışında düzenleyecekleri faturaları tutarına bakılmaksızın e-Arşiv Fatura olarak oluşturur.
  • 2026 istisnası: Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar için 2026 boyunca vergiler dâhil toplamı 3.000 TL’yi aşan faturalar e-Arşiv olarak düzenlenir. Bu gruplarda tutardan bağımsız kural 1 Ocak 2027’de başlar.

Bu yükümlülük, her mükellefin e-Fatura kayıtlı kullanıcısı olduğu anlamına gelmez. Kapsam dışındaki bir mükellef, ilgili faturayı GİB’in e-Belge düzenleme portalı veya izinli özel entegratör üzerinden e-Arşiv olarak düzenleyebilir.

2025’teki eski tutarlar neden kullanılmamalı?

2025 için 3.000 TL sınırı genel kuraldı; 2026’da ise yalnızca 589 Sıra No.lu Tebliğde belirtilen iki muhasebe grubunda sürmektedir. Bu nedenle önceki yıllara ait farklı tutarları 2026 e-Arşiv kuralı olarak kullanmak yanlıştır.

E-Fatura geçişinde mali mühür ve GİB başvuru adımlarını inceleyen kullanıcı
E-Fatura geçişinde kapsam kontrolü, elektronik sertifika, kullanım yöntemi ve arşiv planı birlikte hazırlanmalıdır.

E-Faturaya geçiş adımları

  1. Kapsamı doğrulayın: Son hesap döneminin brüt satış hasılatını, NACE kodunu, fiilî faaliyeti ve varsa lisans, belge veya SGK sözleşmesini mali müşavirle kontrol edin.
  2. Geçiş tarihini belirleyin: Ciro grubunda izleyen yılın 1 Temmuzunu; özel gruplarda işe başlama, lisans, belge veya sözleşmeye bağlı süreyi esas alın.
  3. Elektronik sertifikayı hazırlayın: Tüzel kişiler genel olarak mali mühürle, gerçek kişiler mali mühür veya nitelikli elektronik sertifikayla işlem yapabilir. Güncel başvuru yöntemi için GİB e-Belge portalındaki kılavuzlar izlenmelidir.
  4. Kullanım yöntemini seçin: GİB Portal, izinli özel entegratör veya doğrudan entegrasyon seçeneklerinden işletmenin fatura hacmine ve teknik ihtiyacına uygun olanı belirleyin.
  5. Test ve iş akışını tamamlayın: Alıcı kayıt kontrolü, fatura senaryoları, iptal/itiraz süreçleri, kullanıcı yetkileri ve muhasebe bağlantısını geçişten önce deneyin.
  6. Elektronik arşivi planlayın: Belgeleri mali mühür veya elektronik imza verisiyle birlikte kanuni süre boyunca erişilebilir ve ibraz edilebilir şekilde saklayın.

E-imza ile mali mühür aynı araç değildir. Başvuru sahibinin gerçek veya tüzel kişi oluşu ve seçilen yöntem, kullanılacak sertifikayı etkiler. Ayrıntılı işlem sırası için Workon’un e-Fatura başvuru ve mali mühür rehberi incelenebilir.

GİB Portal, özel entegratör ve doğrudan entegrasyon

Yöntem Uygun olabilecek kullanım Dikkat edilmesi gereken
GİB Portal Temel e-Belge işlevlerine ihtiyaç duyan işletmeler Portalın güncel fonksiyon ve sınırları GİB duyurularından kontrol edilmelidir.
Özel entegratör Muhasebe/ERP bağlantısı, otomasyon veya ek hizmet isteyen işletmeler Yalnızca GİB’den izinli kuruluş seçilmeli; ücret, saklama ve destek kapsamı sözleşmede karşılaştırılmalıdır.
Doğrudan entegrasyon Yeterli bilgi işlem altyapısı ve yüksek işlem hacmi bulunan kuruluşlar Teknik test, süreklilik, güvenlik ve GİB standartlarına uyum yükümlülüğü vardır.

Özel entegratörden hizmet alınması, belgelerin doğruluğu ile muhafaza ve ibraz konusundaki asli mükellef sorumluluğunu ortadan kaldırmaz. Fatura düzenleme kuralları belge elektronik olsa da geçerliliğini korur.

Workon şirket kuruluşu koordinasyonu ve ofis çözümleri bannerı
Workon şirket kuruluşu koordinasyonu ve ofis çözümlerini ve güncel hizmet kapsamını inceleyin.

Zorunluluğa uyulmamasının sonuçları

Zorunlu olduğu hâlde süresinde e-Faturaya geçmeyen veya e-Fatura düzenlenmesi gereken işlemi istisnai hâller dışında kâğıt faturayla belgeleyen mükellefler hakkında Vergi Usul Kanunundaki ceza hükümleri uygulanır. Ceza tutarları her yıl değişebildiğinden eski sabit rakamlar kullanılmamalıdır.

Teknik kesinti, mücbir sebep veya Tebliğin izin verdiği başka istisnai durumlarda kâğıt belge düzenlenebilmesi ayrı koşullara bağlıdır. “Kâğıt fatura her durumda geçersizdir” ya da “her belge için kesin şu kadar ceza doğar” gibi genellemeler yerine olayın tarihi, alıcının kayıt durumu ve GİB düzenlemeleri birlikte incelenmelidir.

Workon bu süreçte hangi hizmeti verir?

Workon; şirket kuruluşu sürecinde operasyonel koordinasyon, yasal adres ve ofis çözümleri sunar. E-Fatura kapsamını belirleme, mali müşavirlik yapma veya vergi cezası konusunda hukuki görüş verme yetkisi bulunmaz. Bu değerlendirmeler ruhsatlı mali müşavir ve gerektiğinde yetkili hukuk uzmanıyla yürütülmelidir.

Yeni işletmeler yasal adres ihtiyacı için Workon sanal ofis hizmetini değerlendirebilir; sözleşme yıllık yapılır. Paket kapsamı için sanal ofis seçeneklerini, kuruluş süreci için online şirket kurma sayfasını inceleyebilirsiniz.

E-Faturaya İsteğe Bağlı Geçiş

Tebliğdeki hadlerin altında kalan mükellefler de e-Faturaya isteğe bağlı olarak dâhil olabilir. Sonraki yükümlülükler ve uygulamadan çıkış koşulları için karar öncesinde GİB kılavuzu ve mali müşavir görüşü kontrol edilmelidir.

Son güncelleme: 2 Eylül 2026. Mevzuat değişebileceğinden geçişten önce GİB’in güncel 509 Sıra No.lu Tebliği ve e-Belge duyuruları kontrol edilmelidir.

E-Fatura Zorunluluğu Hakkında Sık Sorulan Sorular

Tek bir ciro eşiği yoktur. Genel kapsamdaki mükelleflerde 2022 ve sonraki hesap dönemleri için 3 milyon TL brüt satış hasılatı eşiği uygulanır. İnternet üzerinden mal veya hizmet satanlar ile Tebliğde sayılan gayrimenkul ve motorlu taşıt faaliyetlerinde 500 bin TL eşiği bulunur. Aracı hizmet sağlayıcıları, bazı internet ilan\/reklam aracılık faaliyetleri, belirli sağlık, konaklama ve lisanslı sektörler gibi gruplarda ise ciro şartı aranmadan özel geçiş kuralları uygulanabilir. Ayrıca GİB yazılı bildirimle yükümlülük getirebilir.

Şirket türü tek başına sonucu belirlemez. Şahıs işletmesi ilgili ciro eşiğini sağlıyorsa, cirodan bağımsız özel faaliyet grubuna giriyorsa veya GİB tarafından kapsam altına alındıysa e-Fatura yükümlülüğü doğabilir.

Genel ciro gruplarında 2025 hesap döneminde ilgili eşiği sağlayan mükellef için geçiş tarihi 1 Temmuz 2026’dır. Cirodan bağımsız özel gruplarda ise işe başlama, lisans, belge veya sözleşme tarihine bağlı daha farklı süreler uygulanabilir; somut faaliyet için güncel 509 Sıra No.lu Tebliğ kontrol edilmelidir.

Evet. Zorunlu ciro veya sektör şartını taşımayan mükellefler de e-Faturaya isteğe bağlı olarak dâhil olabilir. Geçişten sonra uygulanacak belge, arşiv ve sistem yükümlülükleri ile uygulamadan çıkış koşulları karar öncesinde kontrol edilmelidir.

e-Fatura genel olarak e-Fatura sistemine kayıtlı kullanıcılar arasındaki elektronik belge akışıdır. e-Arşiv Fatura ise e-Fatura kayıtlısı olmayan vergi mükellefi veya nihai tüketiciye elektronik olarak düzenlenen faturadır; alıcı ve satış türüne göre özel kurallar ayrıca uygulanabilir.

Hayır. 1 Ocak 2026’dan itibaren e-Arşiv uygulamasına dâhil olmayan mükellefler de genel olarak faturalarını tutarına bakılmaksızın e-Arşiv olarak düzenler. 2026 boyunca ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar için vergiler dâhil toplamı 3.000 TL’yi aşan faturalar bakımından geçiş kuralı korunmuştur; bu gruplarda da tutardan bağımsız uygulama 1 Ocak 2027’de başlar.

Süresinde e-Faturaya geçmeme veya e-Fatura düzenlenmesi gereken bir işlemi istisnai hâller dışında başka belgeyle düzenleme Vergi Usul Kanunundaki ceza hükümlerini gündeme getirebilir. Tutar ve sonuç olay tarihine, belgeye ve ihlalin niteliğine göre değiştiğinden güncel GİB düzenlemeleri üzerinden değerlendirilmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!