Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Fatura Nasıl Kesilir? 2026 İçin Temel Kurallar

Fatura kesmek; satışın veya hizmetin belgelendirilmesi, verginin doğru hesaplanması ve alacağın takip edilebilmesi için temel bir işlemdir. Doğru süreç, önce düzenlenecek belge türünü belirlemekle başlar; ardından alıcı bilgileri, mal veya hizmet açıklaması, vergi oranı ve tutarlar kontrol edilir.

Önce doğru belge türünü belirleyin

“Fatura” ile “serbest meslek makbuzu” aynı belge değildir. Ticari kazanç elde eden işletmeler kural olarak fatura düzenlerken, serbest meslek erbabı mesleki tahsilatı için serbest meslek makbuzu düzenler. Alıcının e-Fatura sistemine kayıtlı olup olmadığı da belgenin e-Fatura mı yoksa e-Arşiv Fatura mı olacağını etkiler.

Belge Genel kullanım Kontrol edilmesi gereken
e-Fatura e-Fatura sistemine kayıtlı iki mükellef arasındaki işlem Alıcının e-Fatura kayıt durumu ve doğru senaryo
e-Arşiv Fatura e-Fatura kayıtlısı olmayan alıcıya elektronik fatura Alıcı tipi, iletişim bilgisi ve güncel düzenleme kuralı
Kâğıt fatura / perakende belgesi Mevzuatın izin verdiği işlemler 2026 sınırı, tarafların mükellefiyeti ve belge düzeni
e-Serbest Meslek Makbuzu Serbest meslek erbabının mesleki tahsilatı Brüt tutar, KDV ve varsa tevkifat

2026 fatura düzenleme sınırı nedir?

Gelir İdaresi Başkanlığının güncel bilgisine göre 2026 yılı fatura düzenleme sınırı 12.000 TL’dir. Ancak bu sınır “bu tutarın altındaki satışlar belgesiz olabilir” anlamına gelmez. Alıcı fatura isterse veya Vergi Usul Kanunu’nda sayılan, fatura almak zorunda olan kişilerden biriyse tutara bakılmaksızın fatura gerekir; diğer işlemlerde mevzuata uygun perakende satış belgesi düzenlenir.

Fatura kaç gün içinde kesilir?

Vergi Usul Kanunu’nun 231’inci maddesine göre fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde düzenlenir; bu süre aşılırsa hiç düzenlenmemiş sayılır. İşlemin niteliği gereği aynı gün belge düzenlenmesi gereken özel durumlar bulunabileceğinden sektör kuralı ayrıca kontrol edilmelidir.

Faturada bulunması gereken temel bilgiler

  • Düzenleme tarihi, seri ve sıra numarası
  • Satıcının unvanı veya adı-soyadı, adresi, vergi dairesi ve vergi kimlik numarası
  • Alıcının unvanı veya adı-soyadı, adresi ve gerekli vergi/kimlik bilgileri
  • Malın veya hizmetin türü, miktarı, birim fiyatı ve toplam bedeli
  • Uygulanan KDV oranı ve tutarı; varsa istisna, tevkifat veya özel matrah açıklaması
  • Teslim tarihi ve irsaliye bilgisi gereken işlemlerde ilgili bilgiler

Belgeyi onaylamadan önce alıcı unvanı, vergi numarası, matrah, KDV ve genel toplamın birbiriyle uyumlu olduğu kontrol edilmelidir.

Workon sanal ofis kiralama hizmeti
Workon sanal ofis seçenekleri ve hizmet ayrıntıları.

e-Fatura ve e-Arşiv Fatura Arasındaki Fark

e-Fatura ve e-Arşiv Fatura aynı dijital altyapının iki farklı belge akışıdır. e-Fatura, sisteme kayıtlı mükellefler arasında GİB ağı üzerinden iletilir. e-Arşiv Fatura ise e-Fatura kayıtlısı olmayan vergi mükelleflerine veya nihai tüketicilere düzenlenir. PDF çıktısı görüntülenebilse de asıl mali kayıt elektronik belgedir.

2026’da e-Arşiv Fatura için güncel uygulama

GİB’in 2026 e-Arşiv Fatura bilgilendirmesine göre uygulamaya kayıtlı olmayan mükellefler için belge düzeni defter türüne göre farklılaşmaktadır:

  • Bilanço esasına göre defter tutanlar ve diğer kapsamdaki mükellefler: 1 Ocak 2026’dan itibaren tutar sınırı olmaksızın e-Arşiv Fatura düzenler.
  • Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar: 1 Ocak 2025–31 Aralık 2026 döneminde vergiler dâhil toplamı 3.000 TL’yi aşan faturaları e-Arşiv olarak düzenler.
  • 1 Ocak 2027’den itibaren: Bu ikinci grup için de tutar sınırı kalkar.

Bu kurallar, 2026’daki 12.000 TL fatura düzenleme sınırıyla aynı şey değildir. Bir işlem için fatura zorunluluğu ile faturanın elektronik ortamda düzenlenme zorunluluğu ayrı ayrı değerlendirilmelidir.

Kimler e-Faturaya geçmek zorunda?

509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği’nin güncel metni, genel hasılat ölçütünün yanında sektör ve faaliyet bazlı özel ölçütler içerir. Genel kuralda 2022 ve sonraki hesap dönemleri için brüt satış hasılatı 3 milyon TL ve üzeri olanlar kapsamdadır. İnternet üzerinden satış yapanlar, gayrimenkul veya araç ticaretiyle uğraşanlar ve bazı düzenlenmiş sektörlerde ise farklı eşikler ya da doğrudan zorunluluklar bulunabilir.

Bu nedenle yalnızca ciroya bakarak karar verilmemeli; faaliyet kodu, sektör, önceki dönem hasılatı ve GİB bildirimi birlikte kontrol edilmelidir. Eşik ve sektör bazlı geçiş koşullarını ayrıca e-Fatura zorunluluğu 2026 rehberinde kontrol edebilirsiniz.

e-Belge kullanım yöntemleri

GİB düzenlemesine göre üç temel yöntem vardır: ücretsiz GİB Portal, GİB’den izinli özel entegratör ve işletmenin sistemini GİB’e bağlayan doğrudan entegrasyon. Az sayıda belge düzenleyen küçük işletmeler için portal yeterli olabilir; yoğun işlem, stok veya muhasebe entegrasyonu gereken yapılarda özel entegratör daha pratik olabilir.

Adım Adım Fatura Nasıl Düzenlenir?

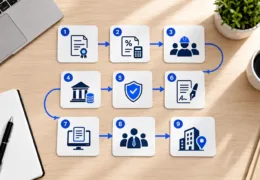
Kullanılan program değişse de güvenli fatura akışı aşağıdaki sırayı izler. İlk kurulumda mali müşavirle örnek bir belge üzerinde kontrol yapmak, aynı hatanın tüm faturalara taşınmasını önler.

  1. İşlemi doğrulayın: Teslim veya hizmet tarihi, sözleşme, sipariş ve varsa irsaliye bilgilerini eşleştirin.
  2. Alıcıyı sorgulayın: Vergi/kimlik numarasını ve e-Fatura kayıt durumunu kontrol edin.
  3. Belge türünü seçin: e-Fatura, e-Arşiv Fatura, kâğıt belge veya e-Serbest Meslek Makbuzu ayrımını doğru yapın.
  4. Kalemleri girin: Mal veya hizmeti anlaşılır biçimde açıklayın; miktar, birim, birim fiyat ve indirimleri gösterin.
  5. Vergiyi hesaplayın: Faaliyete uygun KDV oranını, varsa istisna kodunu veya tevkifatı uygulayın.
  6. Toplamları kontrol edin: Matrah, vergi, indirim ve ödenecek toplamın aritmetik doğruluğunu karşılaştırın.
  7. Onaylayıp iletin: Belgeyi yasal süre içinde oluşturun, doğru alıcıya gönderin ve elektronik kaydı saklayın.

Örnek fatura hesaplaması

Aşağıdaki hesap yalnızca yöntemi göstermek için %20 KDV varsayımıyla hazırlanmıştır. Gerçek işlemde ürün veya hizmete uygulanan güncel oran kullanılmalıdır.

Kalem Hesap Tutar
Hizmet bedeli 1 × 10.000 TL 10.000 TL
KDV 10.000 × %20 2.000 TL
Genel toplam 10.000 + 2.000 12.000 TL

İskonto varsa önce iskonto sonrası matrah, ardından vergi hesaplanır. Dövizli faturada para birimi, kur bilgisi ve TL karşılığının nasıl gösterileceği; ihracat, istisna veya tevkifatlı işlemlerde ise ilgili özel kurallar ayrıca değerlendirilir.

Gönderim ve arşiv kontrolü

  • Belgenin GİB veya entegratör sisteminde başarıyla oluştuğunu doğrulayın.
  • E-posta adresi doğru olsa bile belge durumunu sistemden takip edin.
  • Fatura ile sözleşme, sipariş, irsaliye ve ödeme kaydını ilişkilendirin.
  • Elektronik dosyayı yalnızca ekran görüntüsü olarak değil, mevzuata uygun özgün formatıyla muhafaza edin.
  • Aylık kapanıştan önce sıra numarası atlamalarını, mükerrer belgeleri ve iptal/itiraz durumlarını kontrol edin.

Şirket kuruluş aşamasındaysanız vergi mükellefiyeti, faaliyet kodu ve belge düzeni mali müşavir tarafından belirlenmelidir. Workon şirket kuruluş sürecinde ofis ve operasyon koordinasyonu sağlar; muhasebe veya vergi danışmanlığı sunmaz.

Workon şirket kuruluşu ve ofis çözümleri
Workon şirket kuruluşu koordinasyonu ve ofis çözümleri.

Şahıs Şirketleri İçin Fatura Kesme

“Şahıs şirketi” günlük dilde tek kişi tarafından yürütülen işletmeyi anlatır; ancak düzenlenecek mali belge faaliyetin vergisel niteliğine göre değişir. Ticari kazanç mükellefi mal veya hizmet satışı için fatura düzenler. Avukat, mimar veya danışman gibi serbest meslek erbabı ise mesleki tahsilatı için e-Serbest Meslek Makbuzu düzenleyebilir. Bu ayrım için e-Serbest Meslek Makbuzu 2026 rehberini inceleyebilirsiniz.

İlk faturadan önce yapılacak kontroller

  • Vergi levhasındaki ana faaliyet kodunu ve mükellefiyet türünü kontrol edin.
  • e-Fatura veya e-Arşiv Fatura zorunluluğunuzun başlayıp başlamadığını belirleyin.
  • Ürün ve hizmetleriniz için doğru KDV oranlarını mali müşavirinizle tanımlayın.
  • Fatura seri yapısını, tahsilat hesaplarını ve standart açıklamaları oluşturun.
  • Yurt dışı satış, istisna, tevkifat veya dövizli işlem varsa özel senaryoyu önceden belirleyin.

Stopaj her faturada uygulanır mı?

Hayır. Stopaj, tarafların statüsü ve işlemin türü mevzuatta sayılan bir kesinti kapsamına giriyorsa uygulanır. Normal bir mal satışı veya her hizmet faturası otomatik olarak stopajlı değildir. Serbest meslek ödemeleri, işyeri kiraları ve bazı hizmetler farklı kurallara tabi olabilir; oran ve matrah işlem tarihinde mali müşavirle doğrulanmalıdır.

Gider belgesi ile satış faturası ayrımı

Satış faturası geliri, tedarikçiden alınan fatura ise gideri belgelendirir. Bir harcamanın işletme gideri sayılması için işle ilgili olması, işletme adına düzenlenmesi ve mevzuata uygun belgeyle desteklenmesi gerekir. Kişisel harcamaların şirket gideri gibi kaydedilmesi vergi riski doğurur.

Kuruluş ve faturalama öncesindeki adres süreci için şahıs şirketi kurma rehberini inceleyebilirsiniz. Workon’un sanal ofis hizmetinde sözleşme yıllık yapılır; hizmet yasal iş adresi, şirket adına uygun posta ve resmî evrak bildirimi ve seçilen paketteki ofis olanaklarını kapsar. Muhasebe, vergi beyannamesi veya mali müşavirlik hizmeti değildir.

En Sık Fatura Hataları ve Düzeltme Yolları

Fatura hatalarının çoğu, belge onaylanmadan önce uygulanacak kısa bir kontrolle önlenebilir. Hata fark edildiğinde ise “belgeyi silmek” yerine kullanılan e-Belge senaryosuna ve GİB’in geçerli iptal/itiraz yöntemine göre işlem yapılmalıdır.

Hata Olası sonuç Önleyici kontrol
Yanlış unvan veya vergi numarası Belgenin yanlış alıcıya gitmesi, kayıt uyumsuzluğu GİB kayıt sorgusu ve müşteri kartı kontrolü
Yanlış belge tarihi Dönem ve beyan uyumsuzluğu Teslim/hizmet tarihiyle karşılaştırma
Yanlış KDV oranı veya istisna kodu Eksik ya da fazla vergi hesaplanması Ürün/hizmet vergi tanımlarını güncel tutma
Mükerrer fatura Gelir ve borç bakiyesinin iki kez kaydı Sipariş numarası ve seri-sıra eşleştirmesi
Yanlış e-Fatura senaryosu Kabul/ret akışının hatalı işlemesi Temel/ticari senaryoyu sözleşme ve alıcıyla doğrulama
Eksik ürün veya hizmet açıklaması Ödeme, denetim veya gider kaydı uyuşmazlığı Sözleşme ve teslim kaydıyla uyumlu açık tanım

Hatalı e-Fatura nasıl düzeltilir?

İptal veya itiraz yöntemi; temel fatura, ticari fatura, e-Arşiv Fatura ve belgenin alıcıya iletilme durumuna göre değişebilir. Ticari faturada sistem yanıtı, temel faturada harici itiraz ve GİB bildirim süreçleri gündeme gelebilir. Güncel yöntem ve süreler için GİB e-Belge portalındaki kılavuzlar esas alınmalı; belge üzerinde tek taraflı değişiklik yapılmamalıdır.

Kâğıt faturada hata varsa ne yapılır?

Belge henüz alıcıya verilmemişse tüm nüshaların iptal kaydıyla birlikte saklanması ve yeni belgenin doğru seri-sıra ile düzenlenmesi gerekir. Alıcıya teslim edilmiş veya kayıtlara alınmış belgede düzeltme yöntemi işlem türüne göre değişir; iade faturası, fiyat farkı faturası ya da başka bir muhasebe belgesi gerekebilir.

Faturalar ne kadar saklanır?

Vergi Usul Kanunu ve Türk Ticaret Kanunu farklı muhafaza süreleri öngörebilir. İşletmeler, kendilerine uygulanabilecek en uzun süreyi ve elektronik belgelerin özgün dosya biçimiyle saklanma şartını mali müşavir veya hukuk danışmanıyla belirlemelidir. Yalnızca e-posta çıktısına güvenmek yerine düzenli yedekleme ve erişim kontrolü kurulmalıdır.

Fatura Programı Seçerken Nelere Bakılmalı?

En iyi fatura programı, en çok özelliği olan değil; işletmenin belge hacmine, stok yapısına, satış kanallarına ve muhasebe iş akışına uyan çözümdür. Seçimden önce deneme hesabında gerçek bir satış senaryosu baştan sona test edilmelidir.

Karşılaştırma ölçütleri

  • GİB uyumu: Özel entegratör kullanılıyorsa GİB’in izinli kuruluşlar listesinde yer alması
  • Belge kapsamı: e-Fatura, e-Arşiv, e-İrsaliye ve ihtiyaç duyulan diğer e-Belgeleri desteklemesi
  • Entegrasyon: Banka, e-ticaret, pazaryeri, stok, CRM ve muhasebe sistemleriyle veri alışverişi
  • Yetkilendirme: Kullanıcı rolleri, onay akışı, işlem kayıtları ve iki aşamalı doğrulama
  • Arşiv ve dışa aktarma: Belgeleri özgün formatta toplu indirebilme ve yedekleyebilme
  • Maliyet şeffaflığı: Kontör, kullanıcı, entegrasyon, saklama ve destek ücretlerinin birlikte değerlendirilmesi
  • Destek kalitesi: Hatalı belge, iptal/itiraz ve dönem kapanışı gibi kritik durumlarda ulaşılabilir destek

Fatura kesmeden önce son kontrol listesi

  1. Alıcı unvanı ve vergi/kimlik numarası doğru mu?
  2. Alıcının e-Fatura kayıt durumu sorgulandı mı?
  3. Belge tarihi, teslim veya hizmet tarihiyle uyumlu mu?
  4. Mal/hizmet açıklaması, miktar ve birim fiyat açık mı?
  5. KDV, istisna veya tevkifat kodu doğru mu?
  6. İndirim, matrah, vergi ve genel toplam yeniden hesaplandı mı?
  7. Para birimi, ödeme ve irsaliye bilgileri gerekiyorsa eklendi mi?
  8. Belge doğru e-posta veya elektronik posta kutusuna iletilecek mi?

Fatura Kesme Hakkında Sık Sorulan Sorular

Genel kural olarak mal teslimi veya hizmetin yapıldığı tarihten itibaren Vergi Usul Kanunu’ndaki süre içinde düzenlenir. İşlem türüne özgü daha kısa veya farklı bir süre bulunup bulunmadığı ayrıca kontrol edilmelidir.

Hayır. Fatura düzenleme haddi her işlemi belgesiz bırakma hakkı vermez. Alıcının statüsü, talebi ve işlem türüne göre fatura veya mevzuatın öngördüğü başka satış belgesi düzenlenmesi gerekir; güncel parasal had işlem tarihinde GİB’den doğrulanmalıdır.

e-Fatura sisteme kayıtlı kullanıcılar arasındaki elektronik belge akışıdır. e-Arşiv Fatura ise genel olarak e-Fatura kayıtlısı olmayan alıcılara düzenlenen elektronik faturadır; özel senaryolar ayrıca kontrol edilir.

Mükellef grubuna ve e-Belge uygulamalarına kayıt durumuna göre değişir. Güncel e-Arşiv zorunluluğu, eşikler ve istisnalar GİB’in yürürlükteki tebliğ ve kılavuzlarından doğrulanmalıdır.

Excel dosyası tek başına mevzuata uygun elektronik fatura değildir. Belge, tabi olunan GİB veya izinli entegrasyon yöntemiyle ya da mevzuatın izin verdiği belge düzeniyle oluşturulmalıdır.

İptal, ret, itiraz veya düzeltme yöntemi belgenin senaryosuna, alıcıya iletim durumuna ve süreye göre değişir. GİB’in güncel e-Belge kılavuzu uygulanmalı; düzenlenmiş belge üzerinde tek taraflı değişiklik yapılmamalıdır.

Vergi ve ticaret mevzuatında farklı muhafaza süreleri bulunabilir. Belge türü ve işletmeye uygulanabilen en uzun süre yetkili mali müşavir veya hukuk uzmanıyla doğrulanmalı; elektronik belgeler gerekli özgün formatlarıyla güvenli biçimde saklanmalıdır.

Hayır. Workon yasal iş adresi, ofis çözümleri ve kuruluş sürecinde operasyonel koordinasyon sağlar; müşterileri adına fatura düzenlemez, muhasebe kaydı tutmaz veya vergi beyannamesi vermez. Bu işlemler işletme ve yetkili mali müşavirinin sorumluluğundadır.

2026 fatura düzenleme sınırı 12.000 TL’dir. Ancak alıcının istemesi veya VUK kapsamında fatura almak zorunda olması hâlinde tutara bakılmaksızın fatura düzenlenir; satış belgesiz bırakılmaz.

Hayır. 12.000 TL fatura düzenleme haddi ile belirli mükellef grupları için 2026 e-Arşiv düzenleme eşiği farklı kurallardır ve ayrı değerlendirilir.

Son resmî kaynak kontrolü: 8 Eylül 2026. GİB 12.000 TL fatura düzenleme haddi, VUK 231’deki 7 günlük genel süre ve 589 Sıra No.lu Tebliğin 2026 e-Arşiv istisnası yeniden doğrulanmıştır. Bu rehber genel bilgilendirme amaçlıdır; faaliyetiniz ve işlem türünüz için güncel yükümlülüğü GİB kaynakları ve mali müşavirinizle doğrulayın.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!