Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Serbest Meslek Makbuzu Nedir, Kimler Düzenler?

Serbest meslek makbuzu düzenleyen meslek erbabı
Serbest meslek makbuzu, mesleki faaliyete ilişkin tahsilatı belgelendirir.

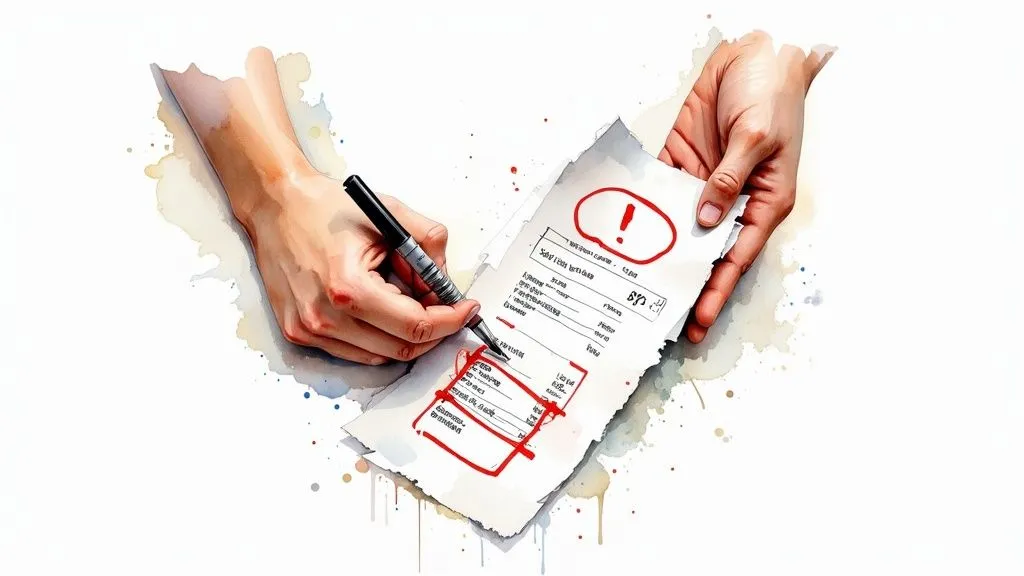
Serbest meslek makbuzu (SMM), serbest meslek erbabının mesleki faaliyeti karşılığında yaptığı her türlü tahsilat için düzenlediği belgedir. Elektronik Serbest Meslek Makbuzu (e-SMM) yeni bir belge türü değildir; kâğıt SMM ile aynı hukuki niteliğe sahip elektronik biçimidir.

Serbest meslek faaliyeti; sermayeden çok kişisel çalışmaya, bilimsel veya mesleki bilgiye ya da uzmanlığa dayanan ve bir işverene bağlı olmadan kişinin kendi nam ve hesabına yürüttüğü faaliyettir. Avukat, hekim, mimar, mühendis, mali müşavir, tercüman ve danışmanlar şartları sağladıklarında bu kapsamda olabilir. Ancak “freelance” çalışmak tek başına serbest meslek erbabı sayılmak için yeterli değildir. Yazılım, tasarım veya benzeri bir iş; organizasyon biçimine göre ticari kazanç da oluşturabilir. Mükellefiyet türünü faaliyete başlamadan önce yetkili mali müşavirle doğrulayın.

Son resmî kaynak kontrolü: 7 Eylül 2026. GİB’in 2026 Serbest Meslek Kazancı Rehberi, güncel 509 Sıra No.lu VUK Genel Tebliği, e-Belge kaynakları, GVK 94 tevkifat oranları ve KDV oranları yeniden kontrol edilmiştir.

Serbest meslek makbuzu ile fatura arasındaki fark

e-SMM ve fatura karşılaştırması
Kriter e-SMM Fatura/e-Arşiv fatura
Kim düzenler? Serbest meslek erbabı Ticari, sınai veya zirai faaliyet kapsamında fatura düzenlemekle yükümlü mükellef
Ne zaman düzenlenir? Mesleki faaliyete ilişkin tahsilat yapıldığında Mal teslimi veya hizmet ifasına ilişkin fatura düzenleme kurallarına göre
Vergi gösterimi Varsa KDV ve gelir vergisi tevkifatı ayrı gösterilir. İşleme göre KDV ve diğer vergiler gösterilir; serbest meslek stopaj yapısı aynı biçimde uygulanmaz.

GİB’in güncel açıklamaları için 2026 Serbest Meslek Kazancı Rehberi esas alınmalıdır. Mükellefiyet kuruluşu hakkında ayrıca şahıs işletmesi kuruluş rehberini inceleyebilirsiniz.

Dolu Serbest Meslek Makbuzu Örneği 2026

Aşağıdaki örnek yalnız alanların nasıl okunacağını göstermek için kurgulanmıştır; kişi ve şirket bilgileri örnektir. Gerçek e-SMM, kullandığınız GİB Portalı veya izinli entegratör üzerinden kendi işlem bilgilerinize göre oluşturulmalıdır.

10.000 TL KDV hariç hizmet bedeli için örnek e-SMM alanları
Alan Örnek değer Açıklama
Serbest meslek erbabı Örnek Uzman A.B. Gerçekte ad-soyad, vergi dairesi, VKN/TCKN ve adres yazılır.
Müşteri Örnek Müşteri Ltd. Şti. Gerçekte unvan/ad-soyad, adres ve mükellefse vergi bilgileri girilir.
Hizmet Danışmanlık hizmeti — Eylül 2026 Sözleşme ve tahsilatla eşleşen, açık bir açıklama kullanılmalıdır.
Brüt hizmet bedeli 10.000 TL KDV hariç örnek bedel.
KDV 2.000 TL Örnekte genel yüzde 20 KDV oranı varsayılmıştır.
Gelir vergisi stopajı 2.000 TL Örnekte ödeme yapanın tevkifat sorumlusu olduğu ve yüzde 20 oranının uygulandığı varsayılmıştır.
Net tahsilat 10.000 TL 10.000 + 2.000 KDV − 2.000 stopaj.

Boş serbest meslek makbuzu PDF’i gerekli mi? e-SMM elektronik olarak düzenlenen asıl belgedir; boş bir PDF şablonunu doldurmak resmî e-SMM düzenleme yöntemi değildir. Taslak hazırlamak için örnek tablo kullanılabilir, ancak nihai belge GİB kurallarına uygun elektronik sistemde oluşturulmalıdır.

e-SMM Nasıl Düzenlenir?

e-SMM, hizmet sözleşmesindeki bedel ile fiilî tahsilatı aynı şey kabul etmeden düzenlenmelidir. Avans, kısmi tahsilat ve birden fazla ödeme varsa her tahsilatın belgeye nasıl yansıtılacağı mali müşavirle planlanmalıdır.

Workon sanal ofis kiralama hizmeti banner görseli
Workon sanal ofis çözümleri.

Zorunlu bilgiler

509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği uyarınca e-SMM’de aşağıdaki bilgiler bulunur:

e-SMM zorunlu bilgileri
Alan İçerik
Serbest meslek erbabı Ad, soyad, vergi dairesi, VKN veya TCKN ve adres
Müşteri Ad-soyad veya unvan ve adres; vergi mükellefiyse vergi dairesi ile VKN veya TCKN
Belge bilgileri Düzenleme tarihi, saat ve dakika ile belge numarası
Tahsilat Alınan para; varsa gelir vergisi tevkifatı ve KDV ayrıntılı biçimde
Doğrulama GİB’in belirlediği tarihten itibaren gerekli karekod veya barkod

Müşteri adı ve adresi “opsiyonel” değildir. Hizmet açıklaması da sözleşme, banka hareketi ve muhasebe kaydıyla eşleşecek kadar açık olmalıdır; gereksiz kişisel veri eklenmemelidir.

Adım adım düzenleme

  1. Tahsilat tarihini ve tutarını doğrulayın.
  2. Müşteri bilgilerini vergi mükellefiyeti durumuna göre eksiksiz girin.
  3. Hizmet bedelini KDV hariç veya dâhil fiyatlandırma yönteminizle tutarlı gösterin.
  4. Ödeme yapan tarafın tevkifat sorumluluğu varsa doğru stopaj oranını uygulayın.
  5. Hizmete ait doğru KDV oranını veya varsa istisna dayanağını kontrol edin.
  6. Belgeyi elektronik sertifikayla imzalayıp müşterinin talebine göre elektronik ortamda veya usulüne uygun kâğıt çıktı olarak iletin.
  7. Elektronik aslı muhafaza edin ve muhasebe kayıtlarıyla eşleştirin.

Zorunlu alanların güncel listesi için GİB’in güncel 509 Sıra No.lu Tebliğini kontrol edin.

e-SMM’ye Geçiş ve Kullanım Yöntemleri

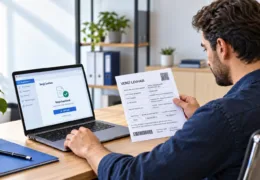
Elektronik serbest meslek makbuzu e-SMM uygulaması
e-SMM elektronik ortamda oluşturulur, iletilir, muhafaza edilir ve gerektiğinde ibraz edilir.

Vergiden muaf olmayan serbest meslek erbabının serbest meslek makbuzunu e-SMM olarak düzenlemesi zorunludur. 1 Şubat 2020 dâhil bu tarihten sonra faaliyete başlayanlar, işe başlama ayını izleyen üçüncü ayın sonuna kadar e-SMM düzenlemelidir. Tebliğdeki olağanüstü ve istisnai kâğıt belge hâlleri ayrıca saklıdır.

Üç kullanım yöntemi

  • GİB Portal yöntemi: GİB’in sunduğu portal üzerinden belge oluşturma yöntemidir; işlem hacmi ve operasyon ihtiyacına göre uygunluğu değerlendirilir.
  • Özel entegratör: GİB’den izinli sağlayıcının sistemi kullanılır. Ücret, destek, veri aktarımı, yedekleme ve çıkış koşulları karşılaştırılmalıdır.
  • Doğrudan entegrasyon: Kendi bilgi işlem sistemi GİB sistemleriyle entegre edilir; teknik kapasite ve izin süreci gerektirir.

Gerçek kişiler e-belgelerini nitelikli elektronik sertifikayla imzalayabilir veya mali mühürle onaylayabilir. Kullanılan yönteme göre başvuru ve aktivasyon adımları değişebilir. Güncel teknik kılavuzlar GİB e-Belge sitesinden izlenmelidir.

e-SMM müşterinin talebine göre elektronik olarak veya usulüne uygun kâğıt çıktı biçiminde teslim edilebilir. Kâğıt çıktı verilmesi, düzenleyenin elektronik belgeyi elektronik ortamda muhafaza etme yükümlülüğünü ortadan kaldırmaz.

Workon şirket kuruluşu ve yasal adres hizmeti banner görseli
Workon şirket kuruluşu ve yasal adres çözümleri.

e-SMM yazılımı seçerken yalnızca fiyatı değil; GİB uyumu, dışa veri aktarımı, kullanıcı yetkileri, yedekleme, iptal/itiraz iş akışı ve muhasebe entegrasyonunu değerlendirin. Sağlık veya hukuki hizmetlerde gereksiz özel nitelikli kişisel verileri belgeye ya da yazılıma aktarmayın.

Stopaj, KDV ve Net Tahsilat Hesabı

Serbest meslek makbuzunda stopaj ve KDV aynı yönde çalışan iki kesinti değildir. KDV hizmet bedeline eklenir; gelir vergisi tevkifatı ise şartları varsa brüt serbest meslek bedelinden ödeme yapan tarafından kesilip vergi dairesine yatırılır.

Gelir vergisi stopajı

GVK 94 kapsamında tevkifat yapmakla yükümlü bir kişi veya kurumun yaptığı ödemelerde, GVK 18 kapsamındaki serbest meslek işleri için oran %17; diğer serbest meslek ödemeleri için %20’dir. Nihai tüketici olan her müşteri otomatik olarak stopaj yapmaz. Oran meslek unvanına göre “doktor %15, avukat %20” şeklinde belirlenmez; ödemenin niteliği ve ödeyenin tevkifat sorumluluğu incelenir.

KDV oranı

Genel KDV oranı %20’dir. Ekli listelerdeki mal ve hizmetler için %1 veya %10 uygulanabilir; ayrıca kanuni istisnalar bulunabilir. Sağlık, eğitim, telif veya yurt dışına verilen hizmetlerde doğrudan genel oran varsaymak yerine işlemin kapsamı ve istisna şartları kontrol edilmelidir.

10.000 TL brüt hizmet bedeli örneği

Aşağıdaki örnek, bedelin KDV hariç 10.000 TL olduğu; işlemin genel oranda KDV’ye tabi bulunduğu ve ödeme yapanın %20 stopaj yapmakla yükümlü olduğu varsayımıyla hazırlanmıştır:

10.000 TL brüt hizmet bedeli hesaplama örneği
Kalem Hesap Tutar
Brüt serbest meslek bedeli — 10.000 TL
KDV 10.000 × %20 2.000 TL
Gelir vergisi stopajı 10.000 × %20 2.000 TL
Müşteriden tahsil edilecek net tutar 10.000 + 2.000 − 2.000 10.000 TL

Ödeme yapanın tevkifat sorumluluğu yoksa aynı varsayımlarda stopaj yapılmaz ve tahsilat 12.000 TL olur. “Net = brüt − stopaj − KDV” formülü yanlıştır; çünkü KDV hizmet bedeline eklenir.

Serbest meslek makbuzu muhasebe kaydı örneği nasıl okunur?

Yukarıdaki 10.000 TL örneğinde belge mantığı; 10.000 TL brüt hizmet bedeli + 2.000 TL hesaplanan KDV − 2.000 TL gelir vergisi stopajı = 10.000 TL tahsilat şeklindedir. Ancak muhasebe fişindeki hesap kodları, tahakkuk/tahsilat zamanı, KDV ve stopaj kayıtları tarafların statüsüne ve uygulanan hesap planına göre değişebilir. Bu nedenle internetteki tek bir yevmiye kaydını her işlem için kopyalamak yerine e-SMM, banka tahsilatı ve beyannamelerin yetkili mali müşavir tarafından aynı işlem üzerinden eşleştirilmesi gerekir.

Güncel oranları GİB’in GVK 94 kesinti oranları ile güncel KDV oranları tablolarından kontrol edin.

İşle ilgili ve kanunen indirilebilir giderler, usulüne uygun belgeyle kayda alınabilir. Ofis, araç, seyahat, yazılım veya ev giderlerinin tamamı her durumda gider yazılamaz; işle bağlantı ve mevzuattaki sınırlamalar mali müşavir tarafından değerlendirilmelidir.

e-SMM Düzenlerken Kaçınılması Gereken 7 Hata

  1. Belgeyi tahsilattan bağımsız düzenlemek: SMM, mesleki faaliyete ilişkin tahsilatı belgelendirir. Avans ve kısmi ödemeler de ayrıca değerlendirilmelidir.
  2. Müşteri bilgilerini boş bırakmak: Ad-soyad veya unvan ile adres zorunludur; müşteri vergi mükellefiyse vergi dairesi ve VKN/TCKN de eklenir.
  3. Stopajı mesleğe göre ezbere uygulamak: Ödeme yapanın GVK 94 kapsamındaki sorumluluğu ve ödemenin türü belirleyicidir.
  4. Eski %18 KDV oranını kullanmak: Genel oran %20’dir; %1, %10 veya istisna ancak ilgili işlem şartları sağlanıyorsa uygulanır.
  5. KDV’yi net tahsilattan ikinci kez düşmek: KDV bedelin üzerine eklenir, stopaj şartları varsa brüt bedelden kesilir.
  6. e-SMM’ye geçiş süresini kaçırmak: Yeni başlayan serbest meslek erbabı için işe başlanılan ayı izleyen üçüncü ayın sonu kuralı takip edilmelidir.
  7. Hatalı belgeyi silmek veya üzerine yazmak: İptal/itiraz kaydı ile doğru yeni belge ve gerekiyorsa beyanname düzeltmesi, güncel GİB iş akışına göre yürütülmelidir.

Belgenin doğru olması vergi incelemesi yapılmayacağı veya ceza doğmayacağı garantisi vermez. Sözleşme, tahsilat, banka hareketi, e-SMM ve beyan kayıtlarının birbiriyle uyumlu olması gerekir. Vergisel değerlendirme için yetkili mali müşavirden destek alınmalıdır.

e-SMM Saklama ve Arşivleme

e-SMM iptal, düzeltme ve arşivleme kontrolü
Hatalı belgelerin işlem geçmişiyle birlikte saklanması, arşiv düzeninin parçasıdır.

Serbest meslek erbabı, defterleri ve bu kayıtların dayanağı olan belgeleri ilgili yılı izleyen takvim yılından başlayarak beş yıl süreyle muhafaza ve talep hâlinde ibraz etmek zorundadır. Başka kanunlar, sözleşmeler veya uyuşmazlık süreleri daha uzun saklama gerektirebilir; her belge için yalnızca vergi süresine bakılmamalıdır.

Elektronik arşiv kontrol listesi

  • e-SMM’nin elektronik aslını ve ilişkili GİB raporlarını saklayın; yalnızca PDF çıktısına güvenmeyin.
  • Belge numarası, müşteri, tahsilat ve banka kaydının eşleşmesini düzenli kontrol edin.
  • İptal, itiraz ve yeniden düzenleme kayıtlarını ilk belgeyle bağlantılı tutun.
  • Entegratör değiştirirken tüm belgeleri okunabilir ve aktarılabilir biçimde dışa alın.
  • Yedekleri erişim yetkisi, şifreleme ve geri yükleme testiyle yönetin.
  • Kişisel verileri yalnızca gerekli süre ve amaçla, yetkisiz erişime karşı koruyun.

Bir özel entegratörün saklama hizmeti sunması, mükellefin muhafaza ve ibraz sorumluluğunu ortadan kaldırmaz. Hizmet sözleşmesinde veri iadesi, saklama süresi, yedekleme ve hizmet sona erdiğinde erişim koşulları açık olmalıdır.

Resmî Kaynaklar ve Güncel Kontrol

e-SMM İptal ve Düzeltme Süreci

Hatalı bir e-SMM, düzenlenmiş elektronik belgenin içeriği değiştirilerek “düzeltilmez”. İzlenecek yol; hatanın fark edildiği tarih, tarafların durumu, belgenin muhasebeleştirilip muhasebeleştirilmediği ve kullanılan e-belge yöntemine göre değişir.

  1. Hatanın kaydını alın: Belge numarası, tarih, müşteri, tutar ve hata nedenini belirleyin.
  2. Güncel iş akışını kontrol edin: GİB’in e-Belge iptal/itiraz bildirim süreçleri ile kullandığınız portal veya entegratör kılavuzunu izleyin.
  3. Müşteriyi bilgilendirin: Gerekli kabul, ret veya itiraz işlemlerini tarafların kayıtlarıyla uyumlu yürütün.
  4. Doğru belgeyi düzenleyin: İptal edilen belgeyi silmeden, gerekiyorsa doğru bilgilerle yeni e-SMM oluşturun ve aralarındaki ilişkiyi kayıt altına alın.
  5. Beyanları kontrol edin: Belge ilgili beyan dönemine girdiyse KDV, stopaj ve gelir kayıtlarında düzeltme gerekip gerekmediğini mali müşavir belirlemelidir.

İstisnai olarak kâğıt SMM düzenlenebilen hâllerde iptal edilen nüshalar kaybolmadan birlikte saklanmalı; yeni belge seri-sıra düzenini bozmayacak şekilde oluşturulmalıdır. “Düzeltme makbuzu” adıyla her durumda geçerli tek bir yöntem veya eski belgeyi beyannameden doğrudan silme kuralı yoktur.

Yasal adres ve çalışma alanına ihtiyaç duyan serbest meslek erbabı Workon’un sanal ofis çözümlerini inceleyebilir. Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Workon adres ve ofis hizmeti sunar; e-SMM, muhasebe, vergi ve hukuk işlemleri yetkili mali müşavir veya ilgili uzman tarafından yürütülmelidir.

Serbest Meslek Makbuzu Hakkında Sık Sorulan Sorular

Serbest meslek erbabının mesleki faaliyeti karşılığında yaptığı tahsilatı belgelemek için düzenlediği belgedir. e-SMM zorunluluğu bulunanlarda belge GİB kurallarına uygun elektronik sistem üzerinden oluşturulur.

Hayır. e-SMM zorunluluğu bulunan serbest meslek erbabı için asıl belge GİB kurallarına uygun elektronik sistemde oluşturulur. Boş PDF yalnız taslak veya görsel örnek olabilir.

Hayır. Stopaj, ödeme yapanın Gelir Vergisi Kanunu kapsamında tevkifat sorumlusu olmasına ve ödemenin niteliğine bağlıdır. Nihai tüketici olan her müşteri otomatik olarak stopaj yapmaz.

Hayır. Genel oran yüzde 20 olsa da işleme göre indirimli oran veya kanuni istisna uygulanabilir. Meslek unvanına göre ezbere oran seçilmemeli, işlemin niteliği değerlendirilmelidir.

Geçiş süresi işe başlama tarihine göre GİB'in yürürlükteki e-Belge düzenlemelerinden takip edilmelidir. Kuruluş veya işe başlama günü yetkili mali müşavirle takvime bağlanması en güvenli yöntemdir.

Hayır. Düzenlenmiş elektronik belgenin içeriği sonradan değiştirilmez. GİB'in güncel iptal veya itiraz akışı izlenir ve gerekiyorsa doğru bilgilerle yeni belge düzenlenir.

Elektronik aslın, ilişkili GİB kayıtlarının, tahsilat ve banka kanıtlarının mevzuattaki saklama süreleri boyunca güvenli ve erişilebilir biçimde muhafaza edilmesi gerekir. Yalnız PDF çıktısına güvenilmemelidir.

Hayır. Workon yasal iş adresi, ofis çözümleri ve kuruluş sürecinde operasyonel koordinasyon sağlar. e-SMM, muhasebe, vergi hesabı ve beyannameler yetkili mali müşavirlerin alanındadır.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!