Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Google Ads reklam stopajı 2026 değerlendirmesinde ilk soru “oran kaç?” değil, faturayı hangi tüzel kişi düzenledi? olmalıdır. Ödeme hesabının sözleşme tarafı, faturadaki satıcı, hizmetten nerede faydalanıldığı, ödemeyi yapanın vergi statüsü ve varsa vergi anlaşması birlikte incelenmeden her işleme otomatik olarak yüzde 15 stopaj uygulanması doğru değildir.

2 Eylül 2026 güncellemesi: Google’ın Türkiye’ye ilişkin vergi açıklaması, hesabın genel olarak Google Ireland Ltd. tarafından hizmet alabileceğini; ancak “etkilenen ürünler” bildirimi alan bazı hesaplarda sözleşme tarafının Google Reklamcılık ve Pazarlama Ltd. Şti. olabileceğini belirtiyor. Bu iki fatura senaryosunun stopaj ve KDV sonucu aynı değildir.

Kısa sonuç: Fatura Google Türkiye tarafından yerel KDV ile düzenlenmişse işlem, Google Ireland tarafından KDV’siz düzenlenen yurt dışı hizmet faturasıyla aynı şekilde ele alınmaz. Önce fatura ve ödeme profilini mali müşavire iletin; stopaj, KDV-2, gider kaydı ve beyan kodunu somut belgeye göre belirleyin.

Google Ads reklam stopajı nedir?

Vergi Usul Kanunu’nun 11’inci maddesindeki yetkiye dayanılarak çıkarılan 476 sayılı Cumhurbaşkanı Kararı, internet ortamında verilen reklam hizmetlerine ilişkin ödemeleri vergi kesintisi kapsamına aldı. Karar, hizmeti verene veya internet reklam hizmetine aracılık edene yapılan ödemeleri kapsar ve 1 Ocak 2019’dan itibaren uygulanır.

Stopaj, hizmet bedeli üzerinden ödeme aşamasında hesaplanan ve vergi sorumlusu tarafından beyan edilen kesintidir. Fakat kesintinin bulunup bulunmadığı ve oranı yalnızca “Google Ads” adına bakılarak belirlenmez. Alıcının kesinti yapmakla sorumlu kişiler arasında olup olmadığı, faturayı düzenleyenin gerçek kişi veya kurum olması, Türkiye’de tam ya da dar mükellefiyeti ve vergi anlaşmasının uygulanma şartları sonucu değiştirebilir.

Google Ads reklam stopajında fatura ve vergi kontrolü
Google Ads vergi değerlendirmesi, kampanya harcamasından önce faturayı düzenleyen tüzel kişinin ve ödeme profilinin kontrolüyle başlar.

2026’da önce fatura düzenleyeni belirleyin

Google Ads hesabında Faturalandırma > Belgeler bölümünden ilgili ayın belgesini indirin. Ardından satıcının ticari unvanını, ülkesini, vergi numarasını, para birimini, KDV satırını ve varsa ek ücretleri kontrol edin. Google’ın Türkiye vergi bilgileri sayfasındaki genel açıklama, hesabın kendi belgesiyle birlikte değerlendirilmelidir.

Belge senaryosu İlk kontrol Muhtemel vergi başlıkları
Türkiye’de yerleşik şirket faturası Yerel satıcı unvanı ve faturada hesaplanan KDV Yerel KDV belgesi, gider kaydı ve 476 sayılı Karardaki tam mükellef kurum oranı
Yurt dışı şirket belgesi Yabancı satıcı, KDV bulunup bulunmadığı ve hizmetten Türkiye’de faydalanma Dar mükellef kurum ödemesi, vergi anlaşması ve sorumlu sıfatıyla KDV incelemesi
Ajans veya aracı üzerinden ödeme Ajansın kendi hizmeti ile medya bütçesinin sözleşme ve faturada ayrımı Her ödeme kaleminin gerçek alıcısı, aracılık ilişkisi ve belge düzeni

476 sayılı Karardaki iç hukuk oranları

Kararın belirlediği oranlar, ödemenin muhatabının vergi statüsüne göre ayrılır. Aşağıdaki tablo iç hukuktaki başlangıç çerçevesini gösterir; somut Google Ads işlemi için tek başına nihai sonuç değildir.

Ödemenin muhatabı Karardaki oran Önemli not
Gelir vergisi mükellefi gerçek kişi %15 Ödemeyi yapanın kesinti sorumluluğu ayrıca kontrol edilir.
Türkiye’de tam mükellef kurum %0 Faturanın gerçekten Türkiye’deki kurum tarafından düzenlenmesi gerekir.
Dar mükellef kurum %15 Uygulanabilir çifte vergilendirmeyi önleme anlaşması ve belge şartları ayrıca incelenir.

Bu ayrım nedeniyle “şahıs işletmesi, limited şirket ve anonim şirket reklam verirse hepsi yüzde 15 öder” ifadesi yanlıştır. Oran, reklamı verenin şirket türünden çok; kesinti sorumluluğu, ödemenin muhatabı ve işlemin hukuki niteliği üzerinden değerlendirilir.

Türkiye–İrlanda vergi anlaşması neden ayrıca incelenir?

Fatura Google Ireland Ltd. tarafından düzenlenmişse iç hukuk oranının yanında Türkiye–İrlanda Çifte Vergilendirmeyi Önleme Anlaşması da gündeme gelebilir. Ödemenin anlaşmadaki gelir türü, Türkiye’de işyeri veya daimî temsilci bulunup bulunmadığı, mukimlik belgesi ve usul şartları sonucu etkileyebilir.

Anlaşma hükümleri otomatik biçimde uygulanmamalı; güncel mukimlik belgesi ve gerekli tasdik/tercüme şartları kontrol edilmelidir. “Anlaşma var, stopaj kesinlikle sıfırdır” veya “anlaşma hiçbir durumda uygulanmaz” şeklindeki iki kesin yaklaşım da somut işlem incelenmeden güvenli değildir.

Stopaj, KDV-2 ve düzenleyici işletim maliyeti aynı şey değildir

Kalem Ne anlama gelir? Kim kontrol eder?
Gelir/kurumlar vergisi stopajı 476 sayılı Karar kapsamındaki internet reklam ödemesi için alıcının ve satıcının statüsüne göre değerlendirilen kesinti Ödemeyi yapanın mali müşaviri ve gerektiğinde vergi danışmanı
Sorumlu sıfatıyla KDV (KDV-2) Yurt dışındaki satıcının Türkiye’de faydalanılan ve faturada Türkiye KDV’si bulunmayan hizmeti için doğabilecek KDV sorumluluğu Hizmetten faydalanan Türkiye’deki muhatap
Yerel fatura KDV’si Türkiye’deki satıcının faturada hesapladığı KDV Faturayı düzenleyen satıcı; alıcı indirim şartlarını ayrıca kontrol eder
Düzenleyici işletim maliyeti Google’ın reklam hesabına eklediği ticari ek ücret Google Ads fatura ve işlem kayıtlarından izlenir
Dijital Hizmet Vergisi Dijital hizmet sağlayıcısının hasılatı üzerinden doğan ayrı vergi Kanundaki şartları taşıyan dijital hizmet sağlayıcısı

Yurt dışı hizmette KDV-2 kontrolü

KDV Genel Uygulama Tebliği, yurt dışında yerleşik kişilerin yurt dışında verdiği ancak Türkiye’de faydalanılan hizmetlerde KDV’nin Türkiye’deki muhatap tarafından sorumlu sıfatıyla beyan edilebileceğini açıklar. Google Ireland belgesinde Türkiye KDV’si yoksa bu başlık incelenir.

Buna karşılık aynı işlem için Google Türkiye tarafından yerel KDV’li fatura düzenlenmişse, yurt dışı hizmet varsayımıyla tekrar KDV-2 hesaplanmamalıdır. Faturanın satıcısı ve hizmet dönemi esas alınmalıdır. KDV-2’nin indirim zamanı ve şartları da ödemenin ve beyannamenin durumuna göre mali müşavir tarafından belirlenmelidir.

2026 Türkiye düzenleyici işletim maliyeti

Google’ın ülkeye özgü ek ücretler sayfasına göre Türkiye için düzenleyici işletim maliyeti 1 Ocak 2026’dan itibaren yüzde 7’den yüzde 4,5 seviyesine indirildi. Bu tutar reklam maliyetine eklenebilir; stopaj veya KDV-2 ile aynı kalem değildir. Aylık belge ve İşlemler ekranında ayrı satır olarak kontrol edilmelidir.

Google Ads reklam stopajı 2026 fatura senaryoları ve oran kontrolü
Yüzde 15 oranı her Google Ads belgesine otomatik uygulanmaz; fatura düzenleyen, mükellefiyet ve vergi anlaşması birlikte değerlendirilir.

Stopaj sorumluluğu kimlerde olabilir?

476 sayılı Karar, internet reklam hizmetini verene veya bu hizmete aracılık edene yapılan ödemeyi kapsar. Ancak kesintiyi kimin yapacağı; Gelir Vergisi Kanunu’nun 94’üncü maddesi, Kurumlar Vergisi Kanunu’nun 15 ve 30’uncu maddeleri ile Vergi Usul Kanunu’nun 11’inci maddesindeki sorumluluk hükümlerine göre belirlenir.

Vergi mükellefi olmak tek başına her ödeme için stopaj sorumluluğu bulunduğunu göstermez. Ödemeyi yapanın hukuki statüsü, ödemenin ticari faaliyetle bağlantısı, hesabın kimin adına olduğu, faturanın kime düzenlendiği ve ödemeyi gerçekte kimin yaptığı birlikte incelenmelidir.

Durum Kontrol edilmesi gereken soru
İşletme kendi reklam hesabını ödüyor Fatura hangi işletmeye ve hangi satıcı tarafından düzenlendi; ödeme aynı işletmenin hesabından mı yapıldı?
Ajans müşteri adına medya bütçesi ödüyor Ajans asıl alıcı mı, aracı mı; medya bütçesi ve ajans hizmet bedeli sözleşme ile faturada ayrı mı?
Çalışan veya ortak kartıyla ödeme Belge işletme adına mı; masrafın şirkete yansıtılması ve ödeme kanıtı uygun mu?
Birden fazla reklam hesabı kullanılıyor Her hesabın ödeme profili, fatura tarafı ve para birimi dönem bazında ayrı kontrol edildi mi?
Freelancer müşteri kampanyasını yönetiyor Reklam bütçesini müşteri mi, freelancer mı ödüyor; hizmet ve medya bütçesi nasıl belgeleniyor?

Şirket türü tek başına oranı belirler mi?

Hayır. Şahıs işletmesi, limited şirket veya anonim şirket olmak; faturayı düzenleyenin mükellefiyet statüsünü değiştirmez. Örneğin Google Türkiye faturası ile Google Ireland belgesi aynı ödeme kabul edilerek tek oran uygulanamaz. Müşterisi adına reklam yöneten bir freelancerı da otomatik olarak kesinti sorumlusu saymak doğru değildir; sözleşme, fatura ve ödeme akışı görülmelidir.

İnceleme için hangi belgeler hazırlanmalı?

  • Google Ads ödeme profilindeki işletme adı, ülke, vergi numarası ve hesap türü,
  • Faturalandırma bölümünden indirilen aylık fatura, ekstre veya yerel vergi belgesi,
  • Satıcının ticari unvanı ve adresi,
  • Banka veya kredi kartı ödeme kaydı,
  • Ajans kullanılıyorsa müşteri sözleşmesi ve medya bütçesi ayrımı,
  • Yurt dışı satıcı için varsa güncel mukimlik belgesi ve gerekli tasdik/tercüme,
  • Dönemin kur çevrimi ve ek ücret satırları,
  • İlgili beyanname ve tahakkuk/ödeme kayıtları.

Bu dosya, aynı işlemin gider kaydı, stopaj, KDV-2 ve banka mutabakatında farklı tutarlarla izlenmesini önler. Belge kontrolü beyan döneminin son gününe bırakılmamalıdır.

Workon sanal ofis ve yasal iş adresi hizmeti
Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Güncel kapsam ve koşulları hizmet sayfasından inceleyin.

Google Ads stopajı nasıl beyan edilir?

Beyan yolu, ödeme ve mükellefiyet değerlendirmesi tamamlandıktan sonra belirlenir. Kesinti sorumluluğu doğuyorsa işlem genellikle ilgili dönemin Muhtasar ve Prim Hizmet Beyannamesinde, güncel ödeme türü ve alıcı bilgileri kullanılarak bildirilir. Ancak eski makaledeki gibi tek bir kodu bütün Google Ads işlemleri için kesin kod olarak vermek güvenli değildir; beyanname sürümü ve işlem türü değişebilir.

  1. Belgeyi kapatın: İlgili aya ait fatura veya ekstreyi indirin; sonradan oluşan ek ücret ve düzeltme belgelerini de ekleyin.
  2. Satıcıyı sınıflandırın: Türkiye’de tam mükellef kurum, dar mükellef kurum veya farklı bir muhatap olup olmadığını belirleyin.
  3. İşlemi nitelendirin: İnternet reklam hizmeti, aracılık, ajans hizmeti ve başka kalemler varsa sözleşme ve fatura üzerinden ayırın.
  4. Anlaşmayı kontrol edin: Yurt dışı satıcıda uygulanabilir vergi anlaşmasını, mukimlik belgesini ve usul koşullarını inceleyin.
  5. Matrahı ve kuru belirleyin: Brüt/net sözleşme yapısını, dövizli belgede kullanılacak kuru ve ek ücretlerin matraha etkisini belirleyin.
  6. Güncel beyan kodunu seçin: Cari e-Beyanname ekranı ve mali müşavir kontrolü olmadan eski bir kodu kopyalamayın.
  7. Takvimi doğrulayın: Aylık veya üç aylık beyan durumunu ve son günü GİB Vergi Takviminden kontrol edin; süre uzatımı duyurularını ayrıca izleyin.
  8. Tahakkuk ve ödemeyi eşleştirin: Beyanname, tahakkuk fişi ve banka ödeme kaydını reklam hesabı belgesiyle aynı dosyada saklayın.

Beyan ve ödeme için sabit bir gün ezberlemek yerine ilgili yıl ve dönemin resmî takvimi esas alınmalıdır. Süreler ile tatil veya uzatma kararları dönemsel olarak değişebilir.

Stopaj hesaplama: brüt tutar ile net ödeme farkı

Aşağıdaki örnekler yalnızca yüzde 15 oranının uygulanacağı sonucuna varılmış varsayımsal bir işlem içindir. KDV-2, düzenleyici işletim maliyeti, kur farkı ve vergi anlaşması etkisi örneğe dâhil değildir.

Senaryo Hesap Sonuç
10.000 TL brüt hizmet bedeli 10.000 × %15 1.500 TL kesinti; satıcıya kalan net tutar 8.500 TL
Satıcının 10.000 TL net alması kararlaştırılmışsa 10.000 ÷ 0,85 11.764,71 TL brüt matrah; 1.764,71 TL kesinti

Reklam platformu kredi kartından belge tutarının tamamını çekiyorsa, kesintinin sözleşme gereği kimin üzerinde kaldığı ve brüte iblağ gerekip gerekmediği ayrıca değerlendirilmelidir. “10.000 TL ödeme + 1.500 TL stopaj” hesabı, net/brüt sözleşme ilişkisini göstermeden her durumda doğru kabul edilemez.

KDV-2 hesaplaması neden ayrı yapılır?

Yurt dışı satıcıdan alınan, Türkiye’de faydalanılan ve Türkiye KDV’si içermeyen hizmette sorumlu sıfatıyla KDV sonucu ayrıca hesaplanır. Genel oranın uygulandığı varsayımsal 10.000 TL matrahta yüzde 20 KDV, 2.000 TL olur; ancak gerçek matrah, kur, ek ücretler, istisna ve indirim hakkı somut belgeye göre belirlenmelidir.

KDV-2 ile beyan edilen tutarın tamamı her işletmede otomatik olarak nihai maliyet değildir. İndirim hakkı; mükellefiyet, işlemin faaliyetle bağlantısı, beyan ve ödeme zamanı ile belge şartlarına bağlıdır. Yerel KDV’li Google Türkiye faturasında ise aynı işlem için ikinci kez KDV-2 hesaplanmaz.

Hesaplamadan sonra fatura, beyanname ve ödeme kaydını tek bir mutabakat tablosunda birleştirmek gerekir.

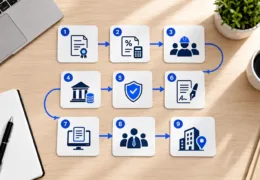
Google Ads stopajı belge kontrolü, beyan ve ödeme akışı
Google Ads vergi süreci; belgeyi alma, satıcıyı sınıflandırma, doğru beyanı hazırlama ve ödeme kaydını eşleştirme adımlarından oluşur.

Muhasebe kaydı ve reklam bütçesi nasıl planlanır?

Muhasebe kaydı yalnızca reklam harcamasının gider hesabına yazılmasından ibaret değildir. Faturanın satıcısı, belge türü, döviz kuru, yerel KDV veya KDV-2, stopaj, yüzde 4,5 düzenleyici işletim maliyeti, banka komisyonu ve kur farkı ayrı izlenmelidir.

Kalem Belge kaynağı Kontrol
Reklam harcaması Google Ads faturası veya aylık belge Hizmet dönemi, satıcı ve kampanya hesabı
Düzenleyici işletim maliyeti Fatura ve İşlemler ekranı Türkiye’de sunulan reklamlar için oluşan güncel ek ücret
Yerel KDV Türkiye’deki satıcının faturası Faturada hesaplanan oran ve indirim şartları
KDV-2 Yurt dışı hizmet belgesi ve 2 No.lu KDV beyannamesi Türkiye’de faydalanma, matrah, kur, beyan ve ödeme
Stopaj Muhtasar ve Prim Hizmet Beyannamesi Alıcı/satıcı statüsü, oran, anlaşma ve brütleştirme
Banka ve kur farkı Kart veya banka ekstresi Çekim tarihi, kullanılan kur ve banka masrafı

Tekdüzen Hesap Planındaki hesap seçimi işletmenin faaliyetine ve harcamanın niteliğine göre değişebilir. Eski metindeki gibi her işletmeye “740 veya 770 hesabını kullanın” ya da vergi yükümlülüğünü belirli yönde borçlandırın şeklinde evrensel kayıt verilmemelidir. Muhasebe fişi yetkili mali müşavir tarafından işletmenin kayıt düzenine göre oluşturulmalıdır.

Aylık mutabakat kontrolü

  1. Google Ads belgesindeki toplamı kampanya hesabındaki aylık maliyetle karşılaştırın.
  2. Ek ücret, düzeltme belgesi ve alacak notlarını ayrı satırlarda gösterin.
  3. Karttan çekilen veya bankadan ödenen tutarı belge para birimiyle eşleştirin.
  4. Stopaj ve KDV-2 sonucu varsa ilgili beyanname ile tahakkuk numarasını kayda ekleyin.
  5. Ajans üzerinden yürütülen hesaplarda ajans hizmet bedelini medya bütçesinden ayırın.
  6. Eksik veya farklı unvanlı belgeyi dönem kapanmadan düzeltin.

Belge düzeninin genel ilkeleri için fatura düzenleme rehberini, kayıt ve raporlama araçlarını karşılaştırmak için muhasebe programları rehberini inceleyebilirsiniz.

Google Ads vergilerinde sık yapılan hatalar

  • Faturayı açmadan yalnızca ödeme profilinin ülkesine bakmak,
  • Google Türkiye ile Google Ireland belgelerini aynı vergi sonucuna bağlamak,
  • Yüzde 15 oranını reklam verenin şirket türüne göre otomatik uygulamak,
  • Vergi anlaşmasını mukimlik belgesi olmadan doğrudan uygulamak,
  • Brüt hizmet bedeli ile satıcının alacağı net tutarı karıştırmak,
  • KDV-2 ile faturada hesaplanan yerel KDV’yi aynı işlemde iki kez uygulamak,
  • Düzenleyici işletim maliyetini stopaj veya Dijital Hizmet Vergisi sanmak,
  • Eski beyan kodunu ve son tarihi yeni döneme kopyalamak,
  • Ajans hizmet bedeli ile müşteri adına ödenen medya bütçesini belgesiz birleştirmek,
  • Fatura, beyanname, tahakkuk ve banka kaydını aynı işlem kimliğiyle eşleştirmemek.
Workon şirket kuruluş süreci ve ofis hizmetleri
Şirket kuruluş sürecindeki Workon ofis ve koordinasyon hizmetlerinin güncel kapsamını inceleyin.

Reklam Giderinin Belgelendirilmesi ve Hizmet Kapsamı

Gider kaydı için belge ve faaliyet ilişkisi

Harcamanın ticari kazancın elde edilmesi ve sürdürülmesiyle bağlantısı, belgenin işletme adına düzenlenmesi, ödeme kanıtı ve vergi yükümlülüklerinin doğru yerine getirilmesi birlikte değerlendirilir. “Yabancı belge tek başına hiçbir zaman gider olmaz” veya “her Google belgesi otomatik giderdir” şeklindeki iki genelleme de doğru değildir.

Workon’un hizmet kapsamı

Workon; yasal iş adresi, sanal ofis, hazır ofis, paylaşımlı ofis ve toplantı odası gibi ofis hizmetleri sunar. Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Muhasebe ve vergi işlemleri yetkili mali müşavirler tarafından yürütülür.


Uyarı: Bu içerik 2 Eylül 2026 tarihinde kontrol edilmiş genel bilgilendirmedir; mali veya hukuki danışmanlık değildir. Vergi oranları, beyan ekranları, süreler, Google’ın sözleşme tarafı ve hesap belgeleri değişebilir. İşlem yapmadan önce ilgili ayın faturasını mali müşavirinize iletin ve güncel resmî kaynakları doğrulayın.

Yasal iş adresi ve ofis çözümleri için Workon sanal ofis seçeneklerini; kuruluş sürecindeki ofis ve koordinasyon hizmetleri için online şirket kurma hizmetini inceleyebilirsiniz.

Google Ads için her faturaya otomatik uygulanacak tek bir oran yoktur. 476 sayılı Karardaki iç hukuk başlangıç oranı, ödemenin muhatabına göre gelir vergisi mükellefi gerçek kişide %15, Türkiye’de tam mükellef kurumda %0 ve dar mükellef kurumda %15’tir. Somut Google Ads işleminde faturayı hangi tüzel kişinin düzenlediği, ödemeyi yapanın kesinti sorumluluğu ve varsa vergi anlaşması ayrıca incelenmelidir.

Hayır. Türkiye’deki bir şirket tarafından yerel KDV ile düzenlenen fatura ile Google Ireland gibi yurt dışı bir şirket tarafından düzenlenen belge aynı işlem varsayımıyla değerlendirilmemelidir. Stopaj, KDV-2 ve gider kaydı için ilgili dönemin gerçek faturası ve ödeme profili kontrol edilmelidir.

Yalnızca vergi mükellefi olmak her Google Ads ödemesinde otomatik stopaj sorumluluğu doğurduğu anlamına gelmez. Ödemeyi yapanın hukuki statüsü, faturanın kime ve kim tarafından düzenlendiği, ödemenin ticari faaliyetle bağlantısı ve aracılık ilişkisi birlikte değerlendirilmelidir.

Evet, Google Ireland gibi dar mükellef bir kurumdan alınan hizmette uygulanabilir anlaşma hükümleri sonucu etkileyebilir. Ancak gelir türü, Türkiye’de işyeri veya daimî temsilci bulunup bulunmadığı, mukimlik belgesi ve usul şartları incelenmeden stopajın kesinlikle sıfır olduğu veya anlaşmanın hiçbir durumda uygulanmadığı söylenmemelidir.

Hayır. Stopaj gelir veya kurumlar vergisi kesintisi başlığıdır. KDV-2 ise yurt dışında yerleşik satıcıdan alınan ve Türkiye’de faydalanılan, faturada Türkiye KDV’si bulunmayan hizmetlerde ayrıca gündeme gelebilen sorumlu sıfatıyla KDV yükümlülüğüdür. Yerel KDV’li Google Türkiye faturasında aynı işlem için yurt dışı hizmet varsayımıyla tekrar KDV-2 hesaplanmamalıdır.

Somut işlemde kesinti sorumluluğu doğduğu belirlendikten sonra beyan genellikle ilgili Muhtasar ve Prim Hizmet Beyannamesinde güncel ödeme türü ve kodla yapılır. Sabit bir eski beyan kodu veya son gün ezberlemek yerine ilgili dönemin GİB Vergi Takvimi, olası süre uzatımları ve mali müşavir kontrolü esas alınmalıdır.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!