Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Sanal POS başvurusu neden reddedilir? Başvurular; işletme bilgilerindeki tutarsızlık, faaliyet alanı veya ürünlerin sağlayıcının kabul politikasına uymaması, web sitesindeki tüketici bilgilendirmelerinin eksikliği, ödeme güvenliği sorunları ya da bankanın/ödeme kuruluşunun risk değerlendirmesi nedeniyle olumsuz sonuçlanabilir. Değerlendirme ölçütleri kuruma ve iş modeline göre değişir; hiçbir hazırlık onayı garanti etmez.

Sanal POS başvurusu neden onaylanmayabilir?

Banka veya yetkili ödeme kuruluşu yalnızca başvuru formuna bakmaz. İşletmenin kimliğini ve temsil yetkisini, satılan ürün veya hizmeti, tahsilat modelini, web sitesini, beklenen işlem hacmini ve itiraz/iade riskini birlikte değerlendirir. Eksik bir belgenin tamamlanması mümkünken, kurumun kabul etmediği bir faaliyet alanı veya açıklanamayan iş modeli başvurunun doğrudan reddedilmesine yol açabilir.

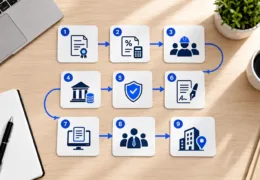
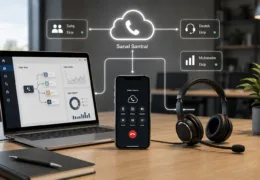
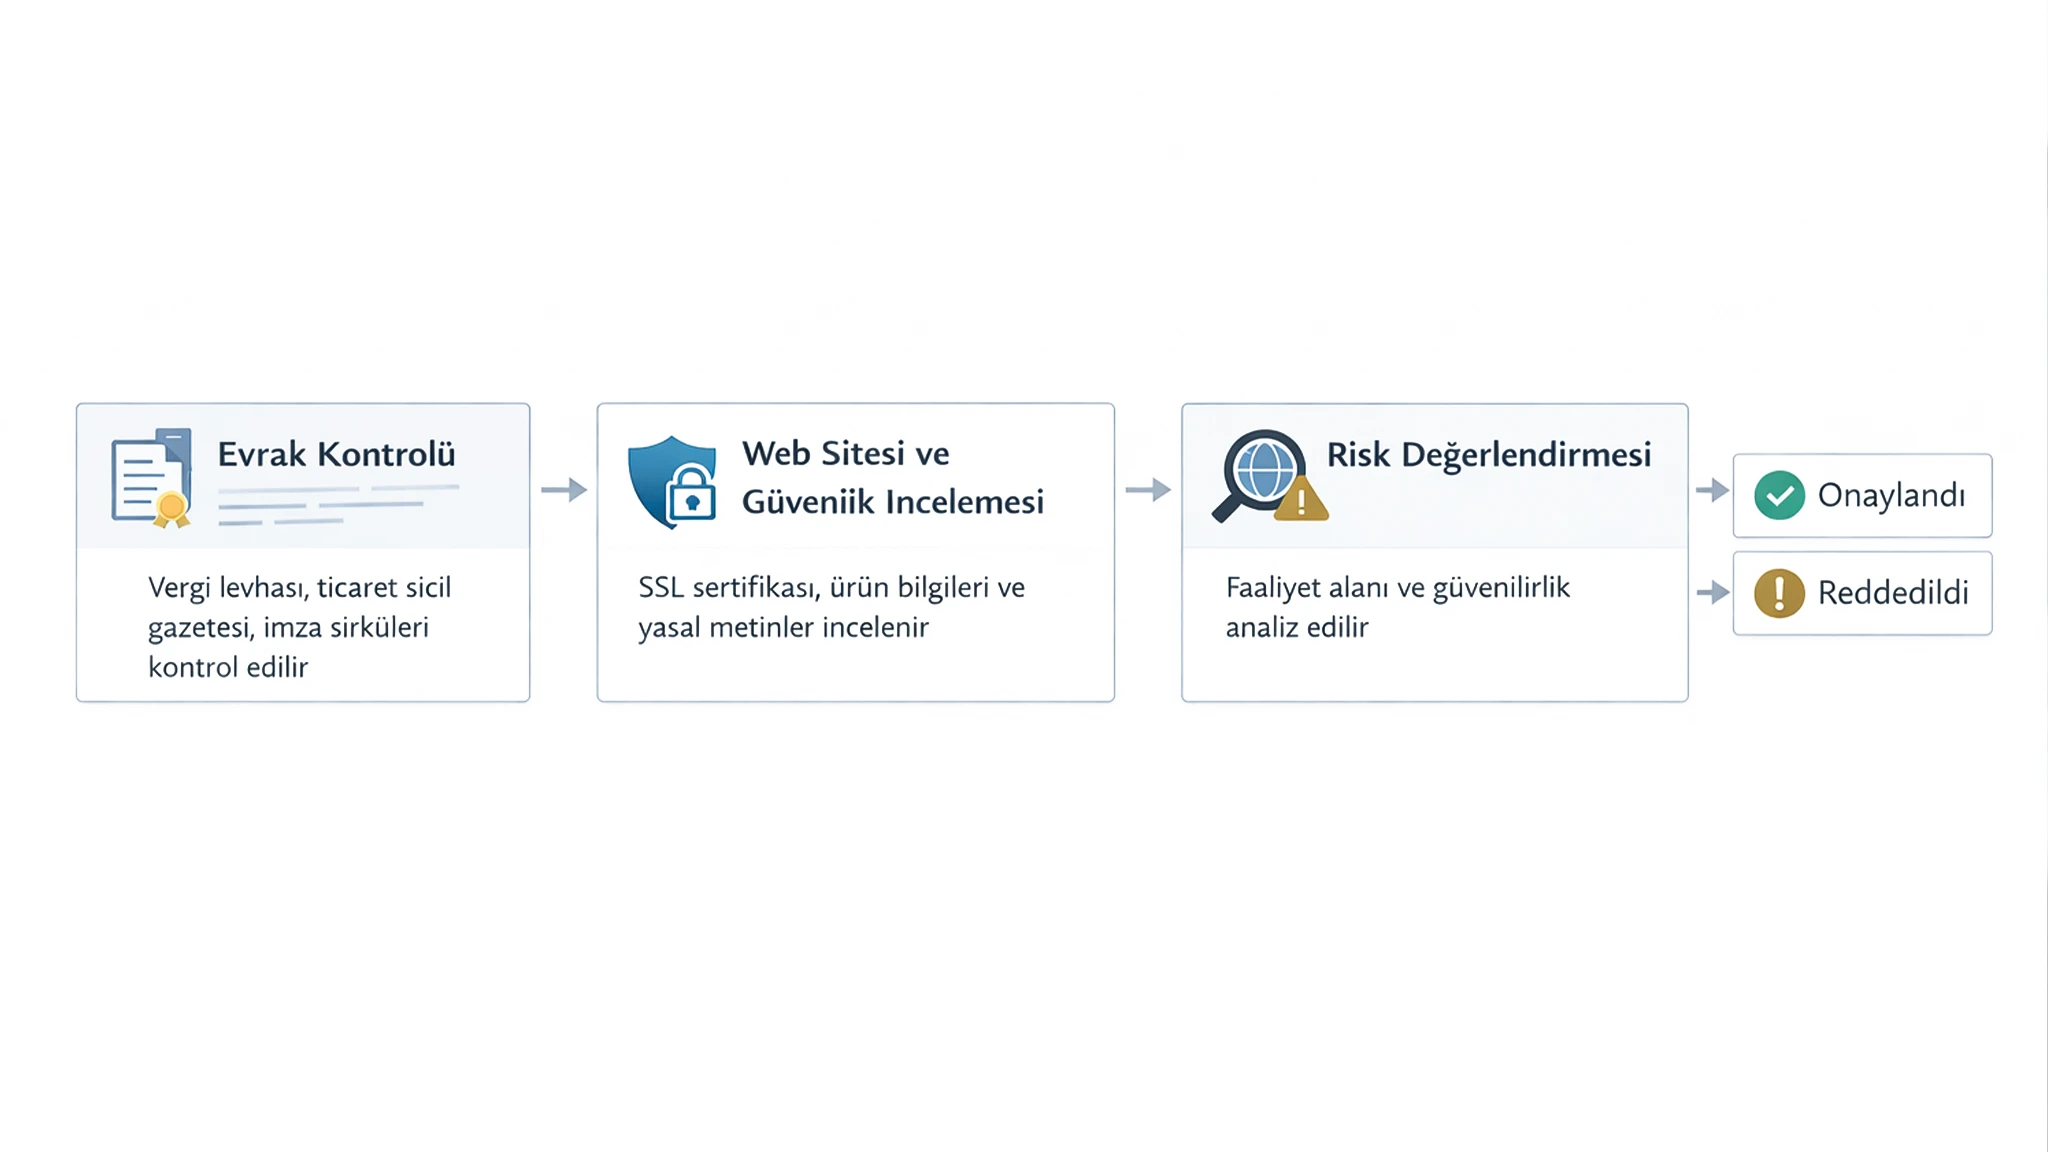
Sanal POS başvuru sürecinde evrak kontrolü, web sitesi güvenliği ve risk değerlendirmesi aşamalarını gösteren akış şeması
Sanal POS değerlendirmesinde işletme belgeleri, satış modeli, web sitesi ve risk kontrolleri birlikte ele alınır.

En sık karşılaşılan ret veya ek bilgi nedenleri

Sanal POS başvurusunda sık incelenen alanlar, olası sorunlar ve başvuru öncesi kontroller
Kontrol alanı Olası sorun Başvuru öncesi yapılacak kontrol
İşletme kimliği Unvan, vergi numarası, adres, ortaklık veya yetkili bilgilerinin güncel olmaması ya da belgeler arasında uyuşmaması Sağlayıcının istediği güncel belgeleri hazırlayın; tüm alanları resmî kayıtlarla karşılaştırın.
Faaliyet ve ürünler Ürün/hizmetin belirsiz olması, faaliyet koduyla açıklanamaması veya kurumun yasaklı/kısıtlı sektör politikasına girmesi Ürünleri, fiyatları, teslim/ifa biçimini ve varsa izin veya lisansları açıkça gösterin.
Web sitesi bilgileri Satıcı unvanı ve iletişim bilgilerinin, toplam fiyatın, teslimatın, iptal/iade koşullarının veya tüketici ön bilgilendirmesinin eksik olması İş modelinize uygulanacak yasal metinleri bir hukuk uzmanına kontrol ettirin ve sitede kolay erişilebilir tutun.
Teknik güvenlik Geçersiz HTTPS yapılandırması, hatalı ödeme entegrasyonu veya seçilen ödeme akışının güvenlik gerekliliklerini karşılamaması Canlı ortam öncesinde HTTPS, yönlendirme, test işlemi, hata akışı ve veri güvenliği kontrollerini tamamlayın.
Risk profili Beklenen hacim, ortalama sepet, teslim süresi, yurt dışı işlemler, iade/itiraz modeli veya ticari geçmiş hakkında yetersiz açıklama Gerçekçi işlem tahmini ile teslimat, iptal, iade ve müşteri desteği sürecini belgeleyin.
Uyum incelemesi Gerçek faydalanıcı, temsilci, para akışı veya fon kaynağı hakkında istenen bilgilerin tamamlanmaması İstenen bilgileri doğru ve eksiksiz verin; açıklayamadığınız veya doğrulayamadığınız belge sunmayın.

İnternetten tüketiciye satış yapılıyorsa, Ticaret Bakanlığının mesafeli sözleşmeler bilgilendirmesinde sayılan ürün/hizmet nitelikleri, satıcı bilgileri, vergiler dâhil toplam fiyat, ek masraflar, cayma hakkı ve başvuru yolları gibi unsurlar iş modeline göre kontrol edilmelidir. Ayrıca kapsam dahilindeki işletmelerin ETBİS kayıt ve bildirim yükümlülüklerini yerine getirmesi gerekir.

İşletme ve belge tutarlılığı nasıl sağlanır?

İstenen belge seti; banka veya ödeme kuruluşuna, şirket türüne, faaliyet alanına ve başvuru kanalına göre değişebilir. Başvuru formunu doldurmadan önce kurumun kendi güncel listesini istemek, gereksiz belge toplamaktan ve eksik dosyayla başvurmaktan daha güvenlidir.

Sıklıkla kontrol edilen işletme bilgileri

  • Vergi ve ticaret kayıtları: Vergi levhası, ticaret sicili/esnaf sicili ve faaliyet belgesi gibi kayıtların güncel olması beklenebilir.
  • Temsil yetkisi: İmza sirküsü, imza beyannamesi, yetki belgesi veya kimlik bilgileri şirket türüne göre talep edilebilir.
  • Ortaklık ve gerçek faydalanıcı: Ortaklar, yöneticiler ve gerçek faydalanıcıya ilişkin bilgi ve belgeler uyum incelemesinin parçası olabilir.
  • Adres ve iletişim: Başvuru formundaki adres, telefon, e-posta ve internet sitesi bilgileri resmî kayıtlarla ve sitenin iletişim alanıyla tutarlı olmalıdır.
  • Banka hesabı: Tahsilatın aktarılacağı hesabın unvanı ve sahipliği başvuru sahibiyle uyumlu olmalıdır. Kurumsal hesap açılışında hangi kayıtların kontrol edildiğini görmek için şirket banka hesabı rehberimizi inceleyebilirsiniz.

Marka adı şirketin resmî unvanından farklıysa bu tek başına sorun değildir; ancak web sitesinde satıcının resmî unvanı, adresi ve iletişim bilgileri açıkça gösterilmeli, marka ile sözleşmenin tarafı arasındaki bağ anlaşılabilmelidir. Şirket kuruluşu için gerekli belgeler rehberimiz temel kurumsal kayıtların işlevini açıklar.

Workon sanal ofis ve yasal iş adresi hizmeti banner görseli
Workon sanal ofis hizmetinin güncel kapsamını, lokasyonlarını ve sözleşme koşullarını inceleyin.

Sanal ofis kullanmak sanal POS başvurusuna engel mi?

Sanal ofis kullanımı tek başına otomatik ret veya onay nedeni değildir. Önemli olan, şirketin kayıtlı adresinin geçerli olması, başvurudaki adresin vergi ve ticaret kayıtlarıyla uyuşması ve talep edilen doğrulama bilgilerinin sunulabilmesidir. Banka veya ödeme kuruluşu kendi müşteri kabul ve risk politikası kapsamında ek bilgi, sözleşme ya da adres doğrulaması isteyebilir.

Workon; sözleşme kapsamındaki yasal adres, posta ve ofis hizmetlerini sağlar. Sanal POS başvurusunu değerlendiren kurum değildir, kurumun risk skoruna müdahale etmez ve onay süresi ya da sonucu için garanti vermez. Workon sanal ofis hizmetinde sözleşme yıllık yapılır.

Başvuru profiline göre hangi kontroller değişebilir?

Başvuru profili Özellikle kontrol edilebilecek konu Ne anlama gelmez?
Yeni kurulmuş şirket İş modeli, beklenen hacim, tedarik/teslimat ve iade sürecinin daha ayrıntılı açıklanması istenebilir. Yeni şirket olmak otomatik ret nedeni değildir.
Yabancı ortaklı şirket Ortaklık zinciri, gerçek faydalanıcı, temsilci kimliği ve para akışına ilişkin ek doğrulamalar talep edilebilir. Yabancı ortak bulunması tek başına ret nedeni değildir.
Sanal ofis kullanan şirket Adresin vergi/ticaret kayıtları, başvuru formu ve web sitesindeki satıcı bilgileriyle tutarlılığı kontrol edilebilir. Sanal ofis kullanımı otomatik onay veya ret yaratmaz.
Abonelik, ön ödeme veya uzun teslim süreli model İptal/iade, ters ibraz, rezerv/bloke ve teslimat kanıtı koşulları daha önemli hale gelebilir. Her sağlayıcının aynı rezerv veya bloke politikasını uyguladığı anlamına gelmez.
İzin veya lisans gerektiren faaliyet Faaliyete özel yetki, ruhsat veya lisans belgeleri başvuru dosyasının parçası olabilir. Şirket kuruluşunun tamamlanmış olması sektörel izinlerin de tamamlandığı anlamına gelmez.
Sanal ofis kullanan girişimcilerin modern coworking ofis ortamında çalıştığını gösteren çalışma alanı
Sanal ofiste kayıt ve iletişim bilgilerinin güncel tutulması, başvuru dosyasındaki tutarlılığa katkı sağlar; sanal POS onayını garanti etmez.

Risk ve sahtekârlık değerlendirmesi nasıl çalışır?

Bankalar ve ödeme kuruluşları ayrıntılı müşteri kabul ve risk modellerini çoğunlukla kamuya açıklamaz. Bu nedenle bir ret kararını tek bir “risk skoru”na veya yalnızca yeni kurulmuş olmaya bağlamak doğru olmaz. Değerlendirme; kurumun risk iştahı, mevzuat yükümlülükleri, kart ağı kuralları ve işletmenin sunduğu bilgiler birlikte ele alınarak yapılır.

Risk incelemesinde değerlendirilebilecek başlıklar

  • Faaliyet alanı: Yasaklı veya kısıtlı ürünler, izin gerektiren faaliyetler ve kurumun kabul etmediği iş modelleri.
  • İşlem profili: Beklenen aylık hacim, ortalama sepet tutarı, tek seferlik/abonelik modeli, yurt içi-yurt dışı satış dağılımı ve para birimi.
  • Teslim ve iade: Ürün veya hizmetin nasıl teslim edildiği, teslimatın nasıl ispatlandığı, iptal/iade süreci ve müşteri desteği.
  • İtiraz riski: Geçmiş ters ibrazlar, iade oranı, şikâyetler ve açıklanamayan işlem örüntüleri.
  • İşletme şeffaflığı: Ortaklık ve temsil yapısı, tedarik zinciri, sözleşmeler, lisanslar ve web sitesindeki bilgilerle başvuru arasındaki tutarlılık.
  • Bilgi talepleri: Kurumun ek belge veya açıklama talebine zamanında ve doğrulanabilir yanıt verilip verilmediği.

Yeni bir işletmenin işlem geçmişi sınırlı olabilir; bu durum otomatik ret anlamına gelmez. Gerçekçi hacim tahmini, anlaşılır ürün/hizmet açıklaması, teslimat kanıtı ve açık iade prosedürü belirsizliği azaltır. Ters ibraz sürecini yönetmek için chargeback rehberimizi inceleyebilirsiniz.

Resmî adresin ve iletişim bilgilerinin doğrulanabilir olması başvuru dosyasındaki tutarlılık açısından önemlidir; fakat adresin “prestijli” olmasıyla belirli bir risk puanı artışı veya onay sonucu arasında yayımlanmış, genel geçer bir oran yoktur.

Workon şirket kuruluşu koordinasyonu ve ofis çözümleri bilgi bannerı
Şirket kuruluşunda yasal adres ve ilgili operasyon adımlarını birlikte planlayın.

Web sitesi ve ödeme altyapısı nasıl hazırlanır?

Sanal POS, banka ya da ödeme kuruluşunun onayladığı belirli bir internet sitesi, mobil uygulama veya tahsilat akışı için verilir. Başvuru sırasında gösterilen iş modeliyle canlıdaki satış akışının aynı olması; müşterinin kimden, neyi, hangi bedelle ve hangi koşullarda satın aldığını anlayabilmesi gerekir.

Teknik kontrol listesi

  • HTTPS yapılandırması: Alan adı geçerli bir TLS sertifikasıyla çalışmalı; ödeme, giriş ve yönlendirme sayfalarında karışık içerik veya sertifika hatası bulunmamalıdır.
  • Ödeme entegrasyonu: Başarılı, başarısız ve iptal edilen işlem akışları; geri dönüş adresleri, bildirimler ve sipariş durumları test edilmelidir.
  • Kart verisi kapsamı: Kart verisinin satıcının sistemine girip girmediği ve hangi hizmet sağlayıcıların akışa dâhil olduğu belirlenmelidir. PCI DSS yükümlülüğünün kapsamı, seçilen entegrasyon modeline göre değişir.
  • 3D Secure: Banka/ödeme kuruluşunun ve kart şemasının gerektirdiği senaryolarda doğru yapılandırılmalıdır. 3D Secure kullanımı tek başına bütün sahtekârlık veya ters ibraz riskini ortadan kaldırmaz.
  • Satıcı ve ürün bilgileri: Resmî unvan, iletişim, ürün/hizmet açıklaması, vergiler dâhil toplam fiyat, teslim/ifa, iptal ve iade koşulları görünür olmalıdır.
  • Operasyonel güvenlik: Yönetici hesaplarında güçlü kimlik doğrulama, güncel yazılım, erişim yetkileri, kayıt izleme ve olay müdahale süreci bulunmalıdır.
  • Mobil ve kullanıcı akışı: Sepet, ödeme ve sözleşme/onay adımları yaygın ekran boyutlarında çalışmalı; hata mesajları müşteriyi yanıltmamalıdır.

PCI Security Standards Council, e-ticaret satıcısının uygunluk kapsamının ödeme sayfası ve üçüncü taraf hizmet sağlayıcı kullanımına göre değişebileceğini açıklar. Kart güvenliğine ilişkin temel tüketici bilgileri için BKM’nin güvenli internet alışverişi sayfası da incelenebilir.

Hazır bir altyapı kullanılsa bile eklenti, tema, yönlendirme ve bildirim ayarları yanlış yapılandırılabilir. Canlıya geçmeden önce küçük tutarlı test işlemi, iptal ve iade senaryosu ile muhasebe/sipariş eşleşmesi kontrol edilmelidir. Entegrasyon örnekleri için Shopier ve iyzico entegrasyonu rehberimize bakabilirsiniz.

Sanal POS başvurusu reddedildiyse ne yapılmalı?

Ret kararı aldıktan sonra aynı dosyayı peş peşe farklı kurumlara göndermek yerine önce düzeltilebilir nedeni belirlemek gerekir. Kurum, güvenlik ve risk politikaları nedeniyle ayrıntılı puanlama modelini paylaşmayabilir; yine de eksik belge, faaliyet uyumsuzluğu veya teknik sorun gibi giderilebilir bir konu olup olmadığı sorulabilir.

  1. Başvuru kaydını alın: Başvuru numarasını, iletilen belgeleri, başvuruda kullanılan alan adını ve gelen yanıtı saklayın.
  2. Düzeltilebilir nedeni sorun: Eksik belge, web sitesi, ürün/hizmet, entegrasyon veya faaliyet alanıyla ilgili açıklanabilir bir eksik bulunup bulunmadığını öğrenin.
  3. Dosyayı baştan karşılaştırın: Unvan, vergi numarası, adres, yetkili, ortaklık, banka hesabı ve web sitesi bilgilerinin aynı işletmeyi gösterdiğini kontrol edin.
  4. Web ve operasyon sorunlarını giderin: Ürün/fiyat/teslimat/iade açıklamalarını, yasal bilgilendirmeleri, HTTPS ve ödeme akışını tamamlayın.
  5. İşlem profilini belgeleyin: Beklenen hacim, ortalama sepet, satış ülkeleri, teslimat şekli ve iade/itiraz yönetimi için gerçekçi bilgi sunun.
  6. Sonra yeniden başvurun: Aynı kuruma başvuru yenileme koşullarını sorun veya iş modelinize uygun başka bir banka/yetkili ödeme kuruluşunu değerlendirin.

Alternatif sağlayıcı seçerken yalnızca onaya odaklanmayın

Banka dışındaki bir ödeme veya elektronik para kuruluşu değerlendiriliyorsa, kuruluşun ve ihtiyaç duyulan hizmet kapsamının TCMB ödeme kuruluşları listesinde veya TCMB elektronik para kuruluşları listesinde yer aldığı doğrulanmalıdır. Bir kuruluşun listede bulunması başvurunuzun onaylanacağı anlamına gelmez; her kuruluş kendi müşteri kabul politikasını uygular.

Teklifleri karşılaştırırken komisyon oranının yanında ödeme aktarım süresi, bloke/rezerv koşulları, kur ve yurt dışı kart maliyetleri, taksit desteği, iade ve ters ibraz ücretleri, entegrasyon yöntemi, destek seviyesi, sözleşme süresi ve fesih koşulları birlikte incelenmelidir. “Daha hızlı” veya “daha kolay onay” gibi doğrulanamayan pazarlama ifadeleri yerine yazılı sözleşme ve ücret tablosu esas alınmalıdır.

Özet: başvuru öncesi son kontrol

  • Başvuru sahibinin unvan, vergi, adres, ortaklık ve temsil bilgilerinin güncel ve tutarlı olduğunu doğrulayın.
  • Ürün veya hizmeti, fiyatı, teslim/ifa yöntemini ve gerekli izinleri açıkça gösterin.
  • İş modelinize uygulanacak satıcı bilgileri, ön bilgilendirme, iptal, iade, gizlilik ve ETBİS yükümlülüklerini uzmanla kontrol edin.
  • HTTPS, ödeme geri dönüşleri, hata/iptal/iade akışı ve PCI DSS kapsamını entegrasyon sağlayıcısıyla test edin.
  • Beklenen işlem hacmi, ortalama sepet, satış ülkeleri ve ters ibraz yönetimi hakkında gerçekçi bilgi verin.
  • Ret halinde önce eksikliği giderin; alternatif sağlayıcının TCMB faaliyet izni ile sözleşme ve toplam maliyetini doğrulayın.

Sanal POS başvurularında nihai karar banka veya yetkili ödeme kuruluşuna aittir. Hukuki metinler için avukat, vergi ve kayıt yükümlülükleri için mali müşavir, ödeme güvenliği için yetkin teknik uzman desteği alınmalıdır.


Workon, banka veya ödeme kuruluşu değildir ve sanal POS onayı sağlamaz. Şirketinizin yasal adresi ile sanal, paylaşımlı ve hazır ofis ihtiyaçlarında hizmet sunar. Kapsam ve güncel koşullar için Workon sanal ofis çözümlerini inceleyebilirsiniz.

Tek ve kesin bir ret sebebi listesi yoktur. Banka veya yetkili ödeme kuruluşu; işletme ve temsil bilgilerinin tutarlılığını, faaliyet\/ürün-hizmet modelini, web sitesindeki tüketici bilgilendirmelerini, ödeme güvenliğini, beklenen işlem profilini, iade\/itiraz riskini ve kendi müşteri kabul politikasını birlikte değerlendirebilir. Eksik belge, açıklanamayan iş modeli veya kurumun kabul etmediği faaliyetler olumsuz sonuca yol açabilir.

Genellikle başvuru yeniden değerlendirilebilir; ancak önce mümkünse düzeltilebilir ret veya ek bilgi nedeni öğrenilmelidir. Eksik belge, web sitesi, ürün-hizmet açıklaması veya teknik sorun giderildikten sonra aynı kurumun yeniden başvuru koşulları sorulabilir ya da faaliyet modeline uygun başka bir banka\/yetkili ödeme kuruluşu değerlendirilebilir. Yeniden başvuru onay garantisi oluşturmaz.

Bütün iş modelleri için tek bir sabit liste yoktur. Tüketiciye internetten satışta resmî satıcı unvanı ve iletişim bilgileri, ürün\/hizmet açıklaması, vergiler dâhil toplam fiyat, teslim\/ifa, ön bilgilendirme, iptal-iade\/cayma ve ilgili gizlilik bilgileri iş modeline göre açık olmalıdır. HTTPS ve ödeme akışı güvenliği de kontrol edilir; uygulanacak metinler ve ETBİS yükümlülüğü işletme özelinde doğrulanmalıdır.

Yeni kurulmuş olmak tek başına otomatik ret veya onay nedeni değildir. Kurum; şirket belgeleri, faaliyet ve ürün\/hizmet, gerçek faydalanıcı\/temsil yapısı, web sitesi, tahsilat modeli, beklenen hacim, teslim-iade düzeni ve risk politikasına göre ek bilgi isteyebilir. Ticari geçmişin kısa olması dosyanın daha ayrıntılı açıklanmasını gerektirebilir ancak sonucu garanti etmez.

İş modeline uygun hizmet için TCMB'den gerekli faaliyet iznine ve hizmet kapsamına sahip ödeme veya elektronik para kuruluşları değerlendirilebilir. Kuruluşun yalnız adını değil, güncel faaliyet iznini ve sunmaya yetkili olduğu hizmet kapsamını TCMB listesinden doğrulamak gerekir. Banka dışı bir kuruluşun başvuruyu daha hızlı veya daha kolay onaylayacağına dair genel bir kural yoktur.

Sanal ofis kullanımı tek başına otomatik ret veya onay sebebi değildir. Başvurudaki adresin ticaret\/vergi kayıtlarıyla tutarlı ve doğrulanabilir olması, şirketin gerçek iş modelinin açıkça gösterilmesi ve kurumun istediği bilgi-belgelerin sunulması önemlidir. Banka veya ödeme kuruluşu kendi müşteri kabul ve risk politikası kapsamında ek adres doğrulaması isteyebilir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!