Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

İçindekiler

Yıllık Gelir Vergisi Beyannamesi Nedir?

Yıllık gelir vergisi beyannamesi, vergi belgeleri ve beyan sürecini temsil eden görsel
Yıllık gelir vergisi beyannamesi ve beyan sürecini anlatan Workon görseli.

Gelir vergisi, gerçek kişilerin bir takvim yılında elde ettiği gelirler üzerinden alınır. Yıllık gelir vergisi beyannamesi ise beyana tabi gelirlerin toplandığı, uygulanabilecek gider ve indirimlerin gösterildiği ve hesaplanan verginin bildirildiği belgedir. Kurumların kazançları gelir vergisinin değil, şartlarına göre kurumlar vergisinin konusuna girer.

Beyanname yılı ile gelirin elde edildiği yıl karıştırılmamalıdır. 2026’da verilen olağan yıllık gelir vergisi beyannamesi, kural olarak 2025 takvim yılında elde edilen gelirleri kapsar. 2026’da elde edilen gelirlerin beyan zamanı ise 2027 için yayımlanacak GİB takviminden doğrulanmalıdır.

Son resmî kaynak kontrolü: 7 Eylül 2026. 2025 gelirlerine ilişkin 2026 beyan dönemi, Hazır Beyan kapsamı ve ödeme tarihleri Gelir İdaresi Başkanlığının güncel kaynaklarıyla; meslek mensubu hizmet bedeli çerçevesi ise İSMMMO’nun 2026 iş yükü esaslı ücret tarifesiyle yeniden kontrol edilmiştir.

Her gelir elde eden beyanname verir mi?

Hayır. Gelirin türü, tutarı, kaynakta vergi kesintisi yapılıp yapılmadığı, istisna şartları ve birden fazla gelirin birlikte elde edilmesi sonucu değiştirir. Örneğin yalnızca ücret geliri bulunan bir kişinin yıllık beyanname verip vermeyeceği; işveren sayısı, gelir tutarı ve güncel beyan sınırlarına göre belirlenir. Bu nedenle “gelir varsa mutlaka beyanname vardır” genellemesi doğru değildir.

Tarife ve hesaplama örnekleri ayrı bir konu olduğu için güncel tutarlar 2026 yıllık gelir vergisi dilimleri rehberinde ele alınmıştır. Bu sayfa, beyannamenin kapsamı ve uygulama adımlarına odaklanır.

Workon sanal ofis kiralama hizmeti
Workon sanal ofis seçenekleri ve güncel paket kapsamını inceleyin.

Gelir Vergisinin Yedi Gelir Unsuru

Gelir vergisi dilimleri ve hesaplamayı temsil eden hesap makinesi, vergi belgesi ve iş insanı görseli
Gelir vergisi matrahı, dilimleri ve hesaplama mantığını anlatan Workon görseli.

Gelir Vergisi Kanunu geliri yedi unsurda toplar. Sınıflandırma önemlidir; çünkü kazancın tespiti, istisna, gider ve beyan kuralları her unsurda farklı olabilir.

Gelir Vergisi Kanunu’nda yer alan yedi gelir unsurunun kısa özeti ve beyan notları
Gelir unsuru Kısa açıklama Beyan notu
Ticari kazanç Ticari veya sınai faaliyetten doğan kazanç Gerçek usul, basit usul ve istisna şartları ayrı değerlendirilir.
Zirai kazanç Zirai faaliyetten doğan kazanç Stopaj veya gerçek usul koşulları faaliyet yapısına göre değişir.
Ücret İşverene bağlı çalışma karşılığı sağlanan para ve menfaatler Kaynakta kesinti yapılması her durumda yıllık beyanı ortadan kaldırmaz.
Serbest meslek kazancı Sermayeden çok kişisel bilgi ve uzmanlığa dayanan bağımsız faaliyet kazancı Genellikle yıllık beyan ve mesleki kayıt yükümlülüğü doğurur.
Gayrimenkul sermaye iradı Kanunda sayılan mal ve hakların kiraya verilmesinden doğan gelir Konut istisnası, gider yöntemi ve işyeri stopajı birlikte incelenir.
Menkul sermaye iradı Kâr payı, faiz ve benzeri sermaye gelirleri Stopaj, istisna ve beyan sınırı gelirin türüne göre değişir.
Diğer kazanç ve iratlar Değer artışı kazancı ile arızi kazançlar İstisna ve elde tutma süresi gibi özel kurallar bulunabilir.

Bir gelirin günlük dildeki adı, vergi hukukundaki sınıfını tek başına belirlemez. Örneğin dijital platform geliri; faaliyetin sürekliliğine, organizasyonuna ve özel istisna şartlarına göre farklı değerlendirilebilir. Gelir unsuru ve beyan zorunluluğu somut bilgilerle mali müşavir tarafından kontrol edilmelidir.

Kimler Yıllık Gelir Vergisi Beyannamesi Verir?

Vergi belgesini inceleyen girişimci ve yıllık gelir vergisi beyan yükümlülüğünü temsil eden görsel
Kimlerin yıllık gelir vergisi beyannamesi vermesi gerektiğini anlatan Workon görseli.

Ticari, zirai veya serbest meslek kazancı elde eden gerçek kişilerde yıllık beyan çoğunlukla temel yükümlülüklerden biridir. Ücret, kira, menkul sermaye iradı ve diğer kazançlarda ise istisna, stopaj ve beyan sınırları sonucu belirler. Birden fazla gelir unsurunun birlikte bulunması ayrıca değerlendirilmelidir.

Tam mükellefiyet

Türkiye’de yerleşmiş sayılan gerçek kişiler kural olarak Türkiye içinde ve dışında elde ettikleri gelirler üzerinden tam mükellef olarak vergilendirilir. Yerleşme değerlendirmesinde ikametgâh ve bir takvim yılı içinde devamlı olarak altı aydan fazla oturma ölçütleri bulunmakla birlikte, geçici ve belirli amaçlarla Türkiye’de bulunanlar için kanuni istisnalar vardır. Vatandaşlık veya nüfus kaydı tek başına bütün durumları açıklamaz.

Workon şirket kuruluşu ve ofis çözümleri
Workon şirket kuruluşu sürecindeki ofis ve adres ihtiyaçları için çözüm sunar.

Dar mükellefiyet

Türkiye’de yerleşmiş sayılmayan gerçek kişiler, kural olarak yalnızca Türkiye’de elde ettikleri gelirler üzerinden dar mükellef olarak vergilendirilir. Gelirin Türkiye’de elde edilmiş sayılıp sayılmayacağı her gelir unsurunda farklı kurallara bağlı olabilir.

Çifte vergilendirmeyi önleme anlaşmaları

İki ülkenin iç hukukuna göre aynı anda mukim görünme veya aynı gelirin iki ülkede vergilenmesi ihtimalinde ilgili çifte vergilendirmeyi önleme anlaşması incelenmelidir. Anlaşmalar her durumda “hiç vergi ödenmez” sonucu doğurmaz; vergileme yetkisini paylaştırabilir, mahsup veya istisna yöntemi öngörebilir. Türkiye’nin anlaşmalarına ilişkin güncel liste ve metinler GİB’in uluslararası mevzuat bölümünden kontrol edilmelidir.

Hazır Beyan Sistemini kimler kullanabilir?

GİB’in 2026 Hazır Beyan rehberine göre gelirleri yalnızca ücret, kira, menkul sermaye iradı ve diğer kazanç ve iratlardan oluşan kişiler sistemi kullanabilir. Bunların yanında ticari, zirai veya serbest meslek kazancı bulunanlar Hazır Beyan üzerinden beyanname veremez.

Beyanname için mali müşavir ücreti ne kadar?

Hazır Beyan Sistemi, kapsama giren mükellefler için GİB tarafından ücretsiz sunulur. Buna karşılık ticari veya serbest meslek kazancı nedeniyle beyanname ve kayıt süreçleri meslek mensubu aracılığıyla yürütülüyorsa profesyonel hizmet bedeli ayrı bir kalemdir. İSMMMO’nun 2026 iş yükü esaslı ücret tarifesinde “Yıllık Gelir Vergisi Beyannamesi (Ticari)” için 6.730 TL referans tutar yer almaktadır. Somut ücret; iş yükü, kayıt durumu, ek hizmetler ve meslek mensubuyla yapılacak sözleşmeye göre belirlenir.

Bu tutar gelir vergisinin kendisi, damga vergisi, GİB’e ödenen bir sistem ücreti veya Workon hizmet bedeli değildir. Beyanname hazırlama ve vergi danışmanlığı yetkili serbest muhasebeci mali müşavir tarafından yürütülmelidir.

Gelir Vergisi Tarifesi Nasıl Uygulanır?

Gelir vergisi tarifesi artan oranlıdır. Bu, matrahın tamamının ulaşılan en yüksek oranla vergilendirildiği anlamına gelmez. Matrahın her dilime düşen kısmına o dilimin oranı uygulanır ve sonuçlar toplanır.

Matrah ile brüt gelir aynı değildir

Vergi hesabında doğrudan hesaba giren tutar her zaman tahsil edilen toplam para değildir. Gelir unsuruna göre indirilebilir giderler, istisnalar, geçmiş yıl zararları veya beyanname üzerinden yapılabilecek indirimler matrahı etkileyebilir. Hangi kalemin indirilebileceği belge ve kanuni şartlara bağlıdır.

Ücret ve ücret dışı gelir tarifesi

Tarifenin bazı dilim sınırları ücret gelirleri ile diğer gelirlerde farklı uygulanabilir. Birden fazla işverenden ücret, yıl içinde işveren değişikliği veya ücretle birlikte başka gelirler varsa yıllık beyan şartı ayrıca kontrol edilmelidir.

2026 tarife tutarları, ücret/ücret dışı ayrımı ve kademeli hesaplama örnekleri için Yıllık Gelir Vergisi 2026: Dilimler ve Hesaplama rehberine bakın. Beyannameyi hazırlarken ise gelir unsurunu ve uygulanacak güncel sınırı GİB rehberleriyle teyit edin.

Gelir Vergisi Beyannamesinde İndirim ve İstisnalar

İstisna, gider ve indirim aynı kavram değildir. İstisna belirli bir gelirin tamamını veya bir bölümünü vergi dışında bırakabilir; gider kazancın tespitinde dikkate alınabilir; beyanname üzerinden indirim ise şartları sağlayan tutarın beyan edilen gelirden düşülmesini sağlar. Her kalem için belge, oran, üst sınır ve gelir türü şartları ayrı incelenmelidir.

Eğitim ve sağlık harcamaları

GİB’in 2026 eğitim ve sağlık harcamaları rehberine göre şartları sağlayan harcamaların beyan edilen gelirin %10’unu aşmayan kısmı indirilebilir. Harcamanın Türkiye’de yapılması, gelir veya kurumlar vergisi mükellefi gerçek ya da tüzel kişiden alınan belgeyle kanıtlanması ve mükellefin kendisi, eşi veya küçük çocuklarıyla ilgili olması gibi koşullar bulunur.

Bağış ve yardımlar

Bağışın yapıldığı kurum, amacı ve belgelendirme biçimi indirimin kapsamını değiştirir. Bazı bağışlar belirli bir oranla, kanunda ayrıca sayılan bazı bağışlar ise şartları dahilinde farklı şekilde indirilebilir. Güncel ayrıntılar GİB’in 2026 bağış ve yardımlar rehberinden kontrol edilmelidir.

Sigorta primi, engellilik indirimi ve diğer kalemler

Bireysel emeklilik sistemine ödenen katkı payları yıllık gelir vergisi beyannamesinde indirim konusu yapılamaz. Kanundaki şartları taşıyan belirli şahıs sigorta primleri ise oran ve sınırlar dahilinde değerlendirilebilir. Engellilik indirimi de herkes için genel bir indirim değildir; kişinin statüsü, engellilik derecesi ve gerekli işlemler sonucu uygulanır.

Konut kira geliri istisnası

Konut kira geliri istisnasının tutarı ve yararlanma şartları ilgili gelir yılına göre değişir. Beyan edilmesi gereken gelirin süresinde beyan edilmemesi veya kanundaki gelir sınırlarının aşılması istisnayı etkileyebilir. İşyeri kirası ile konut kirası aynı kurallara tabi değildir.

Asgari geçim indirimi (AGİ) 2022’den itibaren kaldırıldığı için 2026 beyannamesinde kullanılabilecek güncel bir indirim değildir. “Vergiyi en aza indirme” hedefi yerine, yalnızca kanunen uygun ve belgeli kalemlerin doğru uygulanması esas alınmalıdır.

Resmî Kaynaklar ve Güncel Kontrol Noktaları

Yıllık Gelir Vergisi Beyannamesi Nasıl Verilir?

Yıllık gelir vergisi beyannamesi hazırlarken kayıt ve belgelerin kontrolünü temsil eden görsel
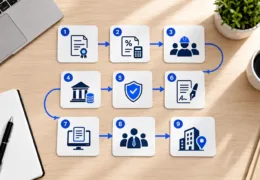
Yıllık gelir vergisi beyannamesi hazırlarken belge ve kayıt kontrolünü anlatan Workon görseli.

1. Gelirleri ve belgeleri toplayın

Gelirleri yedi unsur altında sınıflandırın. Stopaj bilgileri, kira tahsilatları, ücret bordroları, banka kayıtları, satış belgeleri ve indirim dayanaklarını bir araya getirin. Sistemde hazır gelen bilgi doğru kabul edilmeden önce kendi belgelerinizle karşılaştırılmalıdır.

2. Kullanılacak sistemi belirleyin

Gelirleri yalnızca ücret, kira, menkul sermaye iradı ve diğer kazanç ve iratlardan oluşan kişiler Hazır Beyan Sistemini kullanabilir. Ticari, zirai veya serbest meslek kazancı bulunanların beyan yöntemi farklıdır ve genellikle meslek mensubu aracılığıyla yürütülür.

3. Hazır bilgileri kontrol edin

Gelir, stopaj, gider yöntemi, istisna ve indirim alanlarını kontrol edin. Eksik veya hatalı bilgi varsa dayanaklarına göre düzeltin. Hazır Beyan’da belge eklenmemesi, belgelerin saklanmayacağı anlamına gelmez.

4. Beyannameyi onaylayın

Taslağı kaydetmek beyannamenin gönderildiği anlamına gelmez. GİB rehberine göre beyannamenin kayda alınması ve tahakkuk oluşması için ayrıca onay verilmelidir. Onay sonrası tahakkuk ve ödeme bilgilerini indirin.

5. Süreleri takip edin

2025 takvim yılına ait ücret, kira, menkul sermaye iradı ve diğer kazanç/irat beyannameleri 1–31 Mart 2026 arasında verildi. Hesaplanan verginin birinci taksiti 31 Mart 2026, ikinci taksiti 31 Temmuz 2026 sonuna kadar ödenmeliydi. Bu tarihler 2025 gelirlerine özgüdür; başka gelir yılı için aynı tarihlerin geçerli olduğu varsayılmamalıdır.

6. Belgeleri muhafaza edin

GİB’in Hazır Beyan rehberi, indirim ve gider belgelerinin beş yıllık tarh zamanaşımı süresince saklanmasını belirtir. Ticari veya mesleki defter ve belgelerde başka mevzuattan doğan daha uzun süreler bulunabileceği için yalnızca genel beş yıllık ifadeye dayanılmamalıdır.

Beyanname Süresi Geçtiyse Ne Yapılmalı?

2025 gelirlerine ilişkin olağan beyan ve ödeme tarihleri geçti. Beyanname verilmediyse veya eksik/hatalı verildiyse durum gecikmeden değerlendirilmelidir. GİB’in 2026 Hazır Beyan rehberi, kanuni süresinden sonra beyannamenin sistem üzerinden “pişmanlık talepli” veya “kanuni süresinden sonra” seçenekleriyle verilebildiğini belirtir. Hangi seçeneğin uygun olduğu; idarenin tespit yapıp yapmadığına, önceki bildirime ve somut olayın şartlarına göre değişebilir.

Geç beyan; vergi, gecikme faizi, damga vergisi ve ceza sonuçları doğurabilir. Pişmanlık hükümlerinin uygulanması otomatik değildir ve süre/ödeme şartları bulunur. İşlem yapmadan önce vergi dairesiyle veya yetkili mali müşavirle mevcut kayıtlar üzerinden kontrol yapılmalıdır.

Geç veya düzeltme beyannamesi kontrol listesi

  • Hangi gelir yılına ve gelir unsuruna ilişkin eksiklik olduğunu belirleyin.
  • Daha önce gönderilmiş beyanname ve tahakkukları kontrol edin.
  • GİB’den tebligat, inceleme veya tespit bulunup bulunmadığını inceleyin.
  • Gelir, stopaj, gider, istisna ve indirim belgelerini yeniden karşılaştırın.
  • Pişmanlık, süresinden sonra beyan veya düzeltme seçeneklerinden uygun olanı teyit edin.
  • Gönderim sonrası tahakkuk, ödeme ve alındı belgelerini saklayın.

Resmî dijital kanallar

Hazır Beyan’a ek olarak borç, tahakkuk, ödeme ve çeşitli başvuru işlemleri Dijital Vergi Dairesi üzerinden izlenebilir. Ekrandaki hazır bilgilerin doğruluğu mükellef tarafından kontrol edilmelidir. Vergi mevzuatındaki güncellemeler için GİB duyuruları ve ilgili gelir türüne ait güncel beyan rehberi esas alınmalıdır.

İşletmeler için adres ve ofis çözümü

Ticari veya serbest meslek faaliyeti nedeniyle mükellefiyet açılacaksa, faaliyete uygun geçerli bir iş adresi gerekebilir. Workon sanal ofis seçenekleri, uygun faaliyetlerde yasal adres ve ofis kullanımına ilişkin operasyonel çözüm sunar. Workon sanal ofis hizmetinde sözleşme yıllık yapılır; güncel kapsam ve ek kullanım koşulları için yazılı teklif ve sözleşme esas alınmalıdır.

Workon’un rolü adres, ofis ve operasyonel koordinasyonla sınırlıdır. Beyanname hazırlama, muhasebe, vergi danışmanlığı veya hukuk hizmeti sunmaz; bu işlemler yetkili mali müşavir ve gerektiğinde hukuk uzmanıyla yürütülmelidir.

Bu içerik genel bilgilendirme amaçlıdır. Beyan zorunluluğu ve hesaplama, kişinin gelirleri ile güncel mevzuata göre değişir.

Yıllık Gelir Vergisi Beyannamesi Hakkında Sık Sorulan Sorular

Gelir türü, tutar, istisna ve tevkifat durumuna göre beyan yükümlülüğü değişir; ilgili yılın güncel GİB rehberi esas alınmalıdır.

Evet, birçok parasal sınır yıllara göre değişebilir.

Vergi, gecikme ve ceza sonuçları doğabilir; somut durum yetkili mali müşavirle değerlendirilmelidir.

Hayır. Beyanname ve vergi işlemleri yetkili mali müşavirlerin alanındadır.

2026’daki olağan yıllık gelir vergisi beyannamesi kural olarak 2025 takvim yılında elde edilen beyana tabi gelirleri kapsar. 2026’da elde edilen gelirlerin beyan dönemi 2027 için yayımlanacak güncel GİB takviminden kontrol edilmelidir.

GİB’in 2026 rehberine göre gelirleri yalnızca ücret, kira, menkul sermaye iradı ve diğer kazanç ve iratlardan oluşan kişiler Hazır Beyan’dan yararlanabilir. Bunların yanında ticari, zirai veya serbest meslek kazancı bulunanlar sistem üzerinden beyanname veremez.

Hazır Beyan kapsamındaki 2025 gelirleri için beyanname 1–31 Mart 2026 arasında verildi. Hesaplanan gelir vergisinin birinci taksiti 31 Mart 2026, ikinci taksiti 31 Temmuz 2026 tarihine kadar ödenmeliydi.

Hazır Beyan, kapsama giren mükellefler için GİB tarafından ücretsiz sunulur. Profesyonel mali müşavirlik hizmetinin ücreti ayrıdır; işin kapsamı, yürürlükteki mesleki tarife ve hizmet sözleşmesine göre belirlenir.

GİB’in Hazır Beyan rehberi, gider ve indirim belgelerinin vergi mevzuatı uyarınca beş yıllık tarh zamanaşımı süresince muhafaza edilmesini belirtir. Ticari veya mesleki defter ve belgelerde başka mevzuattan doğan daha uzun süreler ayrıca kontrol edilmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!