Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Kıdem tazminatı, aynı işverene bağlı en az bir yıllık kıdemi bulunan işçiye, iş sözleşmesi 1475 sayılı İş Kanunu’nun yürürlükteki 14’üncü maddesinde sayılan nedenlerden biriyle sona erdiğinde ödenir. Her tam hizmet yılı için 30 günlük ücret, artan süre için de aynı oran üzerinden hesap yapılır.

Hesap yalnızca net maaşa göre yapılmaz. Son giydirilmiş brüt ücret, kıdeme esas hizmet süresi ve iş sözleşmesinin sona erdiği tarihteki yasal tavan birlikte dikkate alınır. Aşağıdaki örnekler ön hesaplama içindir; somut olayda bordro, yan hak, izin ve fesih nedeni iş hukuku uzmanı ile bordro/muhasebe yetkilisi tarafından incelenmelidir.

Kıdem Tazminatı Hangi Ücret ve Süre Üzerinden Hesaplanır?

Kıdem tazminatı bir “sadakat ödülü” değildir. Hak kazanma, çalışma süresinin yanında sözleşmenin hangi nedenle sona erdiğine bağlı yasal bir işçilik alacağıdır.

Kıdem tazminatı hesaplamasının temel mantığını anlatan görselde, masada evrak imzalayan bir çalışan ve hesap makinesi yer alıyor
Kıdem tazminatı hesabında hak kazanma nedeni, hizmet süresi, giydirilmiş ücret ve yasal tavan birlikte değerlendirilir.

Giydirilmiş Brüt Ücret Nedir?

Giydirilmiş brüt ücret; son çıplak brüt ücrete, işçiye sözleşme veya kanun gereği sağlanan ve para ya da para ile ölçülebilen süreklilik gösteren menfaatlerin eklenmesiyle bulunur.

  • Düzenli yemek ve yol yardımı: Nakit ödeme, kart yüklemesi veya ayni menfaatin parasal karşılığı, niteliğine göre hesaba katılabilir.
  • Düzenli prim ve ikramiye: Süreklilik gösteren ödemeler uygun dönem ortalamasıyla aylık ücrete yansıtılabilir.
  • Düzenli sosyal yardımlar: Yakacak, aile, çocuk veya konut yardımı gibi devamlı menfaatler değerlendirmeye girebilir.

Fazla çalışma ücreti, tek seferlik ödül, gerçek masraf karşılığı ve süreklilik taşımayan ödemeler kural olarak aynı şekilde değerlendirilmez. Bir ödemenin bordroda görünmesi veya görünmemesi tek başına belirleyici değildir; niteliği ve sürekliliği incelenir.

Basit Hesaplama Örneği

Bir çalışanın son dönemdeki aylık ödemeleri şöyle olsun:

  • Çıplak brüt ücret: 45.000 TL
  • Düzenli yemek yardımı: 5.000 TL
  • Düzenli yol yardımı: 3.000 TL

Giydirilmiş brüt ücret 53.000 TL’dir. Bu tutar, 1 Temmuz–31 Aralık 2026 dönemi tavanı olan 73.729,87 TL’nin altında kaldığı için örnekte 53.000 TL esas alınır. Beş tam yıllık kıdem için:

  • Brüt kıdem tazminatı: 53.000 × 5 = 265.000 TL
  • Damga vergisi: 265.000 × 0,00759 = 2.011,35 TL
  • Örnek net tutar: 265.000 − 2.011,35 = 262.988,65 TL

Bu örnek; işçinin kıdeme hak kazandığı, beş yılın tamamının kıdeme dâhil olduğu ve başka kesinti bulunmadığı varsayımıyla hazırlanmıştır. İş sözleşmesinin kapsamı için iş sözleşmesi nedir? rehberini inceleyebilirsiniz.

Kıdem Tazminatında Vergi Kesintisi

Kanuni şartlar ve tavan içinde kalan kıdem tazminatı gelir vergisinden istisnadır. Uygulamada kıdem tazminatı üzerinden binde 7,59 (%0,759) damga vergisi hesaplanır. Tavanı aşan gönüllü ödemeler, toplu sözleşme farkları veya farklı adlarla yapılan ödemelerin vergi niteliği ayrıca değerlendirilmelidir. Güncel vergi uygulaması için mali müşavir görüşü alınmalıdır.

Kıdem Tazminatı Hesabı Adım Adım Nasıl Yapılır?

Temel formül şöyledir:

Kıdeme esas tutar = Son giydirilmiş brüt ücret ile fesih tarihindeki tavanın düşük olanı

Brüt kıdem tazminatı = Kıdeme esas tutar × Kıdeme dâhil toplam hizmet günü ÷ 365

İşe giriş ve çıkış tarihleri arasındaki gerçek takvim süresi esas alınmalı; kıdeme dâhil olmayan dönemler varsa ayrıca değerlendirilmelidir.

7 Yıl 6 Ay 20 Günlük Örnek

Aşağıdaki örnekte:

  • Kıdeme dâhil tam süre: 7 yıl + 200 gün
  • Son giydirilmiş brüt ücret: 50.000 TL
  • Fesih tarihi: 1 Temmuz–31 Aralık 2026 arasında

50.000 TL güncel tavanın altında olduğu için kıdeme esas tutar 50.000 TL’dir.

  1. Tam yıllar: 7 × 50.000 = 350.000 TL
  2. Artan 200 gün: 50.000 × 200 ÷ 365 = 27.397,26 TL
  3. Toplam brüt: 350.000 + 27.397,26 = 377.397,26 TL
  4. Damga vergisi: 377.397,26 × 0,00759 = 2.864,45 TL
  5. Örnek net: 377.397,26 − 2.864,45 = 374.532,81 TL

“6 ay = 180 gün” kabulü yalnız bu örneği sadeleştirmek içindir. Gerçek bordro hesabında işe giriş ve fesih tarihleri arasındaki takvim günleri ile kıdeme dâhil edilmeyen süreler esas alınmalıdır.

Workon sanal ofis hizmeti banner görseli
Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Güncel hizmet kapsamını ilgili Workon sayfası ve yazılı teklif üzerinden doğrulayın.

2026 Kıdem Tazminatı Tavanı Ne Kadar?

Kıdem tazminatında her hizmet yılı için esas alınabilecek 30 günlük ücretin üst sınırı vardır. Çalışanın giydirilmiş brüt ücreti tavanı aşıyorsa hesap tavan üzerinden yapılır; ücret tavanın altındaysa gerçek giydirilmiş brüt ücret esas alınır.

Çalışma ve Sosyal Güvenlik Bakanlığının güncel tavan tablosuna göre 2026 yılında iki ayrı tutar uygulanır. 1 Ocak–30 Haziran 2026 için tavan 64.948,77 TL, 1 Temmuz–31 Aralık 2026 için ise 73.729,87 TL’dir. Hesapta ödeme tarihinden değil, iş sözleşmesinin sona erdiği tarihte geçerli tavan esas alınmalıdır.

Fesih dönemi Bir hizmet yılı için kıdem tazminatı tavanı
01.01.2026–30.06.2026 64.948,77 TL
01.07.2026–31.12.2026 73.729,87 TL

Güncel ve geçmiş dönem tutarları için Çalışma ve Sosyal Güvenlik Bakanlığının Temmuz 2026 kıdem tazminatı tavanı tablosunu kontrol edin.

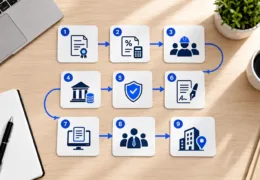
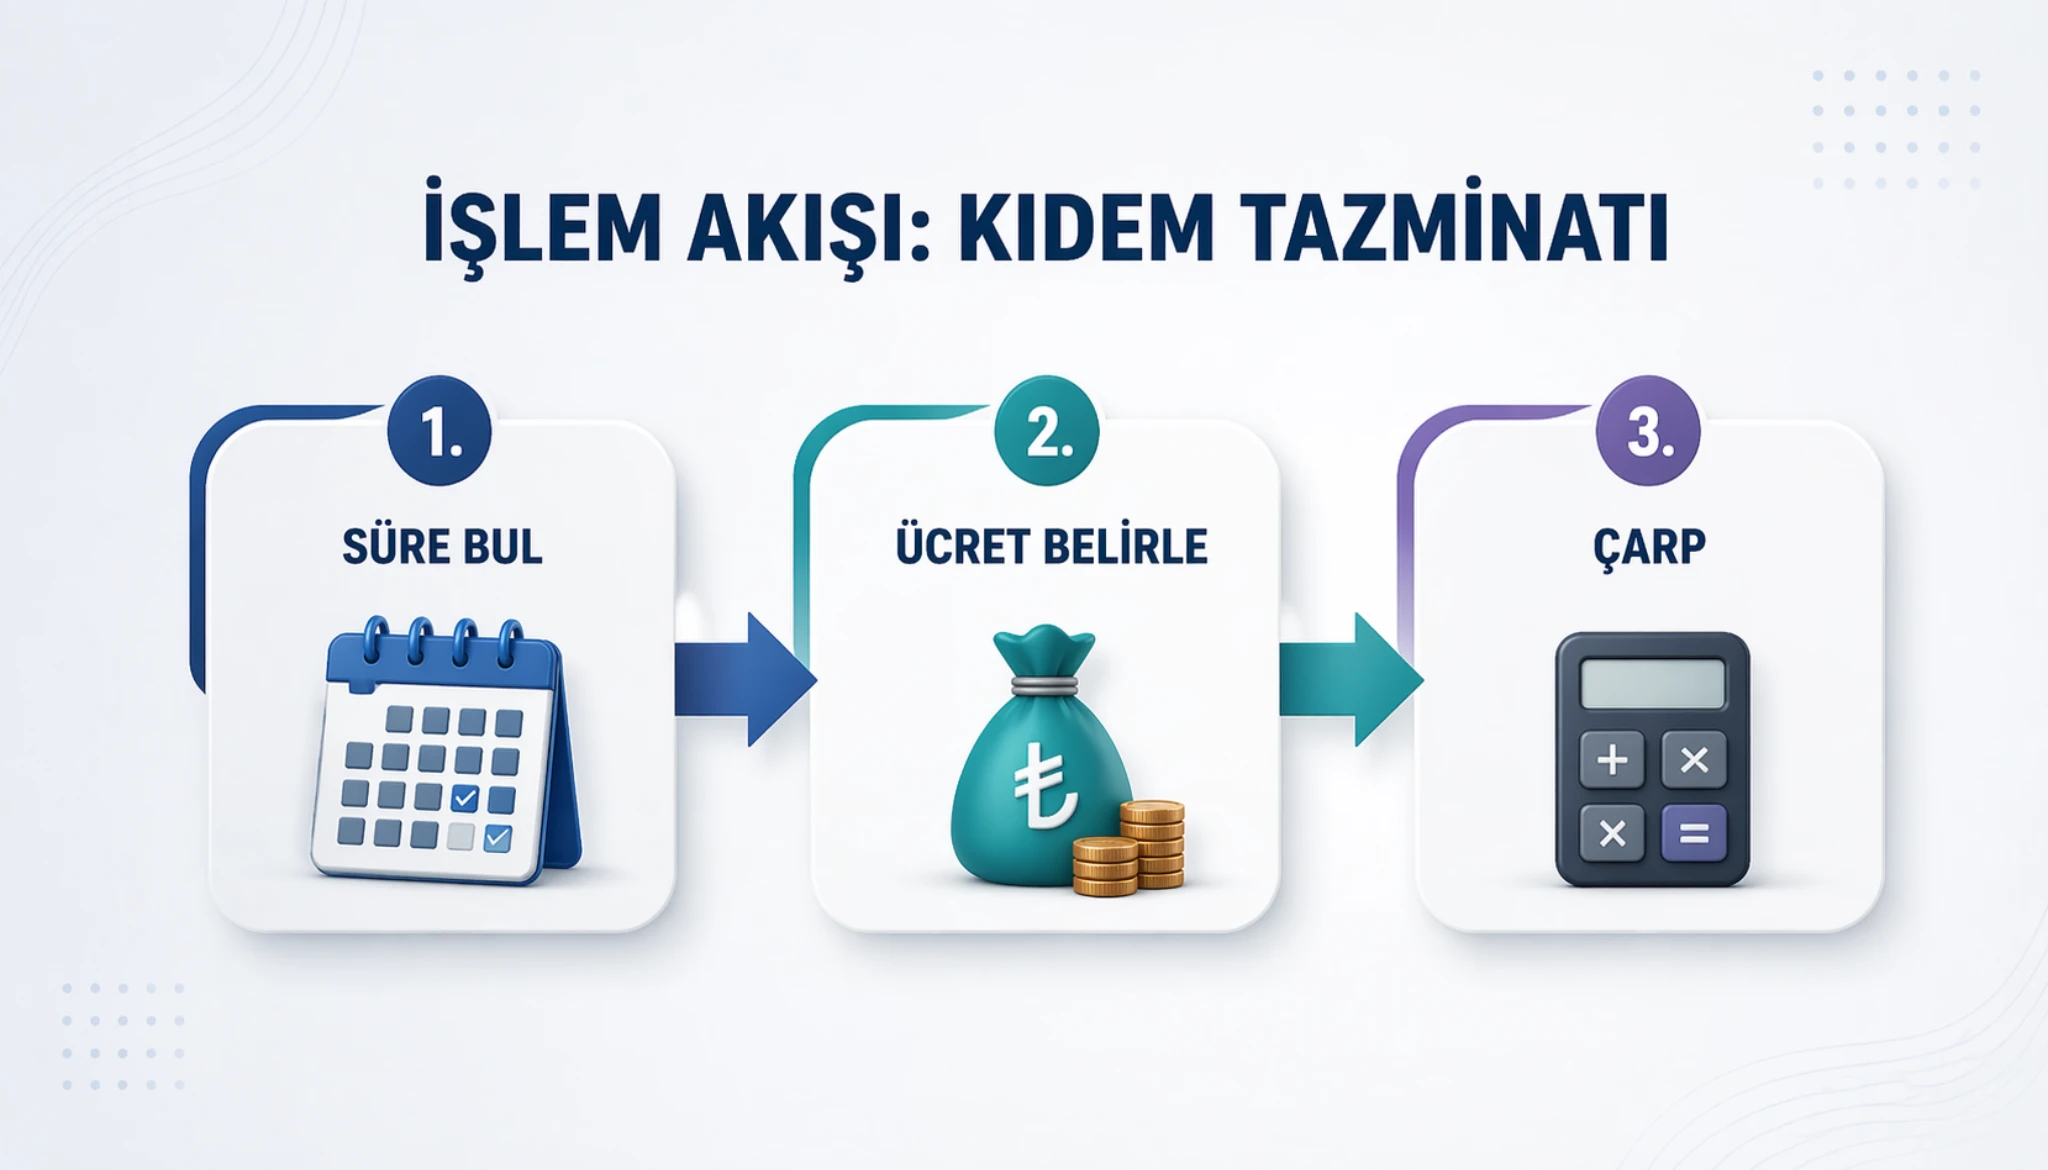
Kıdem tazminatı hesaplama sürecini gösteren şemada süre bulma, ücret belirleme ve hesaplama adımları yer alıyor
Önce kıdeme dâhil süre, sonra giydirilmiş ücret ve fesih tarihindeki yasal tavan belirlenir.

Tavanın Hesaba Etkisi

Aşağıdaki karşılaştırma, 10 tam yıllık kıdem ve 2026’nın ikinci yarısında gerçekleşen fesih varsayımıyla hazırlanmıştır.

Giydirilmiş brüt ücret Hesaba esas aylık tutar 10 yıllık brüt kıdem tazminatı
60.000 TL 60.000 TL 600.000 TL
90.000 TL 73.729,87 TL 737.298,70 TL

Tavan Ocak ve Temmuz dönemlerinde değişebildiği için işten ayrılma tarihindeki resmî tutar mutlaka kontrol edilmelidir. İşverenin tavanın üzerinde ek ödeme yapması mümkündür; ancak bu kısmın vergi ve sözleşme niteliği ayrıca incelenir.

Kıdem Tazminatı Hesabında Sık Yapılan Hatalar

Kıdeme Dâhil Süreyi Yanlış Belirlemek

Kıdem süresi işe giriş ile sözleşmenin sona erdiği tarih arasındaki takvim süresi üzerinden hesaplanır. Aynı işverene ait farklı işyerlerinde geçen süreler ve kesintili çalışmalar somut duruma göre birleştirilebilir. Daha önce kıdem tazminatı ödenmiş bir dönemin yeniden hesaba katılması ise kural olarak mümkün değildir.

Ücretsiz izinlerin tamamının her durumda kıdeme dâhil olduğu veya hiçbir durumda dâhil olmadığı söylenemez. İznin kanuni dayanağı, tarafların anlaşması ve sözleşmenin askıda olduğu dönem değerlendirilir. Uzun sağlık raporlarında da ihbar süresine ek altı haftayı aşan kısmın kıdemden dışlanmasına ilişkin yargı uygulaması somut olaya göre incelenmelidir.

İşe giriş-çıkış kayıtları, ücretsiz izin belgeleri, raporlar ve önceki fesih/ödeme evrakları görülmeden yalnız SGK hizmet dökümündeki toplam güne dayanarak kesin hesap yapılmamalıdır.

Kıdem Tazminatına Hak Kazanma Nedenini Atlamak

En az bir yıllık kıdem tek başına yeterli değildir. Başlıca hak kazanma halleri şunlardır:

  • İşverenin, işçinin ahlak ve iyi niyet kurallarına aykırı davranışı dışındaki bir nedenle sözleşmeyi sona erdirmesi,
  • İşçinin 4857 sayılı İş Kanunu’nun 24’üncü maddesindeki haklı nedenlerden biriyle feshi,
  • Muvazzaf askerlik nedeniyle fesih,
  • Yaşlılık, emeklilik veya 1475 sayılı Kanun’un 14’üncü maddesindeki yaş dışındaki şartların tamamlanması nedeniyle ayrılma,
  • Kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması,
  • İşçinin ölümü hâlinde kanuni mirasçıların hakkı.

Belge ve bildirim şartları fesih nedenine göre değişir. Özellikle emeklilik, haklı fesih ve askerlik durumlarında işlem yapılmadan önce güncel SGK ve iş hukuku uygulaması kontrol edilmelidir.

Kısmi Süreli Çalışanı İkinci Kez Oranlamak

Kısmi süreli çalışanların bir yıllık kıdemi, yalnız çalıştıkları gün veya saatler toplanarak değil iş ilişkisinin devam ettiği takvim süresine göre belirlenir. Hesapta çalışanın fiilen aldığı son kısmi süreli giydirilmiş brüt ücret kullanılır.

Örneğin çalışanın gerçek aylık kısmi süreli giydirilmiş ücreti 30.000 TL ise, bu tutarı ayrıca “24/45” oranıyla 16.000 TL’ye düşürmek doğru değildir. Ancak verilen 30.000 TL tam süreli emsal ücretse, önce çalışanın gerçek kısmi süreli aylık ücreti belirlenir ve aynı tutar ikinci kez oranlanmaz. Ayrıntılar için kısmi süreli iş sözleşmesi hakları rehberini inceleyebilirsiniz.

İşverenler İçin Kıdem Tazminatı Süreç Yönetimi

Hesap kadar fesih nedeni, belge düzeni ve ödeme kaydı da önemlidir. Eksik veya çelişkili bir evrak, doğru hesaplanmış tutarın dahi uyuşmazlık konusu olmasına yol açabilir.

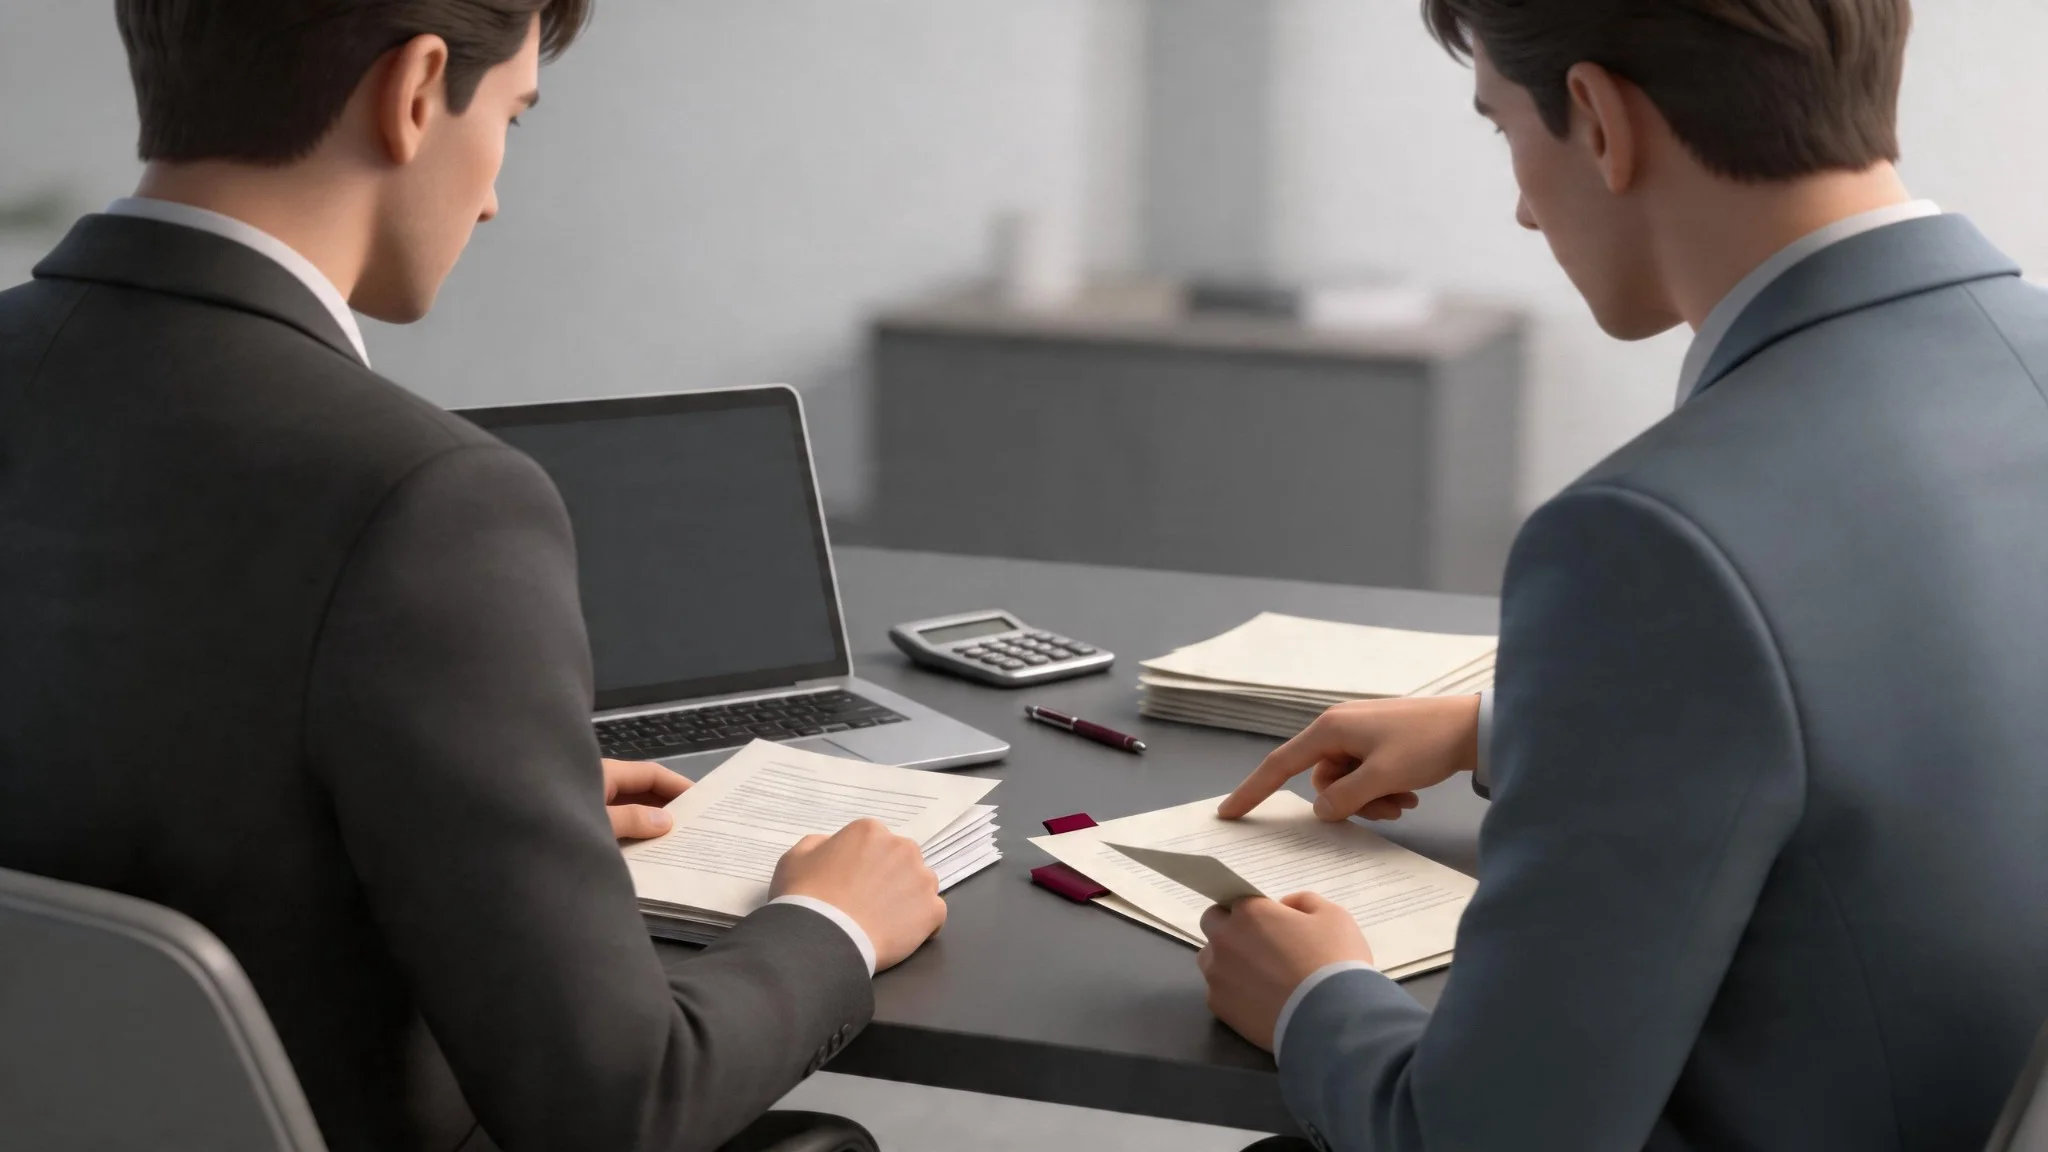
İşverenlerin kıdem tazminatı süreç yönetimini temsil eden görselde, masada evrak inceleyen iki kişi, dizüstü bilgisayar ve hesap makinesi yer alıyor
Kıdem tazminatı sürecinde fesih nedeni, hizmet süresi, ücret bileşenleri, hesap ve ödeme belgesi birlikte kontrol edilir.

Hazırlanması Gereken Temel Kayıtlar

  • İş sözleşmesi, işe giriş ve varsa nakil/kesinti kayıtları,
  • Fesih bildirimi veya işçinin fesih dilekçesi ve dayanak belgeleri,
  • Son ücret ile düzenli yan hakları gösteren bordro ve ödeme kayıtları,
  • Kıdeme dâhil hizmet gününü ve tavanı gösteren ayrıntılı hesap cetveli,
  • Banka dekontu ve bordro/muhasebe kayıtları.

İbraname Ne Zaman Geçerli Olur?

Türk Borçlar Kanunu’nun 420’nci maddesine göre işçi alacağına ilişkin ibra sözleşmesinin yazılı olması, iş sözleşmesinin sona ermesinden başlayarak en az bir aylık sürenin geçmiş bulunması, alacak türü ve miktarının açıkça gösterilmesi ve ödemenin noksansız olarak banka aracılığıyla yapılması gerekir. Bu şartları taşımayan ibra kesin hükümsüzdür.

İşten çıkış günü imzalanan genel bir “tüm haklarımı aldım” metni geçerli ibraname oluşturmaz. Bu bir aylık süre, kıdem tazminatı ödemesinin bir ay ertelenebileceği anlamına da gelmez.

Ödeme, Taksit ve Gecikme Faizi

Kıdem tazminatı sözleşmenin sona ermesiyle muaccel olur. Zamanında ödenmeyen tutar için 1475 sayılı Kanun’un 14’üncü maddesi uyarınca mevduata uygulanan en yüksek faiz gündeme gelebilir.

Taksitlendirme ancak işçinin serbest iradesiyle ve yazılı, açık bir anlaşmayla değerlendirilmelidir. Basit bir rıza metni tüm faiz ve dava riskini otomatik olarak ortadan kaldırmaz. Ödeme açıklamasında dönemi ve alacak türünü göstermek, tutarı izlenebilir banka kanalıyla ödemek gerekir.

Muhasebe ve Vergi Kaydı

Ödeme; hak kazanma nedeni, bordro, hesap cetveli ve banka dekontuyla muhasebeleştirilmelidir. Kıdem tazminatının gider yazılacağı dönem ile tavanı aşan ödemelerin gelir vergisi ve damga vergisi uygulaması somut işleme göre mali müşavirce belirlenmelidir. İlgili yazılımlar için muhasebe programları rehberine bakabilirsiniz.

Uyuşmazlıkta Zorunlu Arabuluculuk

Kıdem tazminatı gibi işçi ve işveren alacakları için dava açılmadan önce arabulucuya başvuru dava şartıdır. Anlaşma olmazsa iş mahkemesinde dava açılabilir. Kıdem tazminatı alacağında genel zamanaşımı süresi beş yıldır; başlangıç ve geçiş hükümleri somut olaya göre değerlendirilmelidir. Resmî dayanak için 7036 sayılı İş Mahkemeleri Kanunu incelenebilir.

Workon şirket kuruluş süreci koordinasyonu banner görseli
Workon, şirket kuruluşu ve ilgili operasyonel süreçlerin koordinasyonunu sağlar.

Kıdem Tazminatı Hakkında Sıkça Sorulan Sorular

Kıdem tazminatından hangi kesintiler yapılır?

Kanuni şartlar ve tavan içinde kalan kıdem tazminatı gelir vergisinden istisnadır; binde 7,59 damga vergisi kesilir. Tavan üzerindeki ek ödeme veya farklı nitelikteki ödemeler ayrıca vergilendirilebilir.

İstifa eden çalışan kıdem tazminatı alabilir mi?

Nedensiz istifada kural olarak kıdem tazminatı doğmaz. İşçinin haklı feshi, askerlik, emeklilik/yaş dışındaki şartların tamamlanması ve kadın işçinin evlilikten itibaren bir yıl içinde ayrılması gibi kanunda sayılan haller istisnadır.

İşveren ödeme yapmazsa ne olur?

İşçi önce zorunlu arabuluculuğa başvurur; anlaşma olmazsa iş mahkemesinde dava açabilir. Gecikme faizi ve beş yıllık zamanaşımı açısından fesih tarihi ile belgeler hukuk uzmanına inceletilmelidir.

Kıdem tazminatı taksitle ödenebilir mi?

Taraflar serbest iradeyle yazılı bir ödeme planı yapabilir; ancak taksit anlaşması işçinin doğmuş haklarını, gecikme faizini veya ibranamenin geçerlilik şartlarını kendiliğinden ortadan kaldırmaz.

Deneme süresi kıdeme dâhil midir?

Deneme süresi iş ilişkisinin parçasıdır ve kıdem süresine dâhil edilir. Bununla birlikte kıdem tazminatı için aynı işverene bağlı toplam kıdemin en az bir yıl olması ve sözleşmenin hak kazandıran bir nedenle sona ermesi gerekir.


Özet: Kıdem Tazminatı Kontrol Listesi

  1. Fesih nedeninin kıdem tazminatına hak kazandırıp kazandırmadığını kontrol edin.
  2. Kıdeme dâhil hizmet gününü işe giriş ve fesih tarihleriyle belirleyin.
  3. Son çıplak brüt ücrete süreklilik gösteren para ve para ile ölçülebilen menfaatleri ekleyin.
  4. Giydirilmiş brüt ücret ile fesih tarihindeki tavanın düşük olanını kullanın.
  5. Damga vergisini hesaplayın; tavan üzerindeki ek ödemeyi ayrıca değerlendirin.
  6. Fesih, hesap, bordro ve banka ödeme kayıtlarını birbiriyle uyumlu tutun.

Bu içerik genel bilgilendirme amaçlıdır. Kesin hesap ve fesih işlemi için iş hukuku alanında çalışan bir avukat ile bordro ve vergi yönünden yetkili mali müşavir desteği alınmalıdır.

Workon desteği: Workon; işletmelere yasal iş adresi, şirket adına uygun posta/resmî evrak bildirimi, toplantı alanı, hazır ofis ve paylaşımlı ofis çözümleri sunar. Workon sanal ofis hizmetinde sözleşme yıllık yapılır. İş hukuku işlemleri hukuk profesyonelleri; bordro, muhasebe ve vergi işlemleri ilgili yetkiye sahip mali müşavirler tarafından yürütülür.

Kıdem tazminatı, çalışanın aynı işverene bağlı çalıştığı her tam yıl için 30 günlük giydirilmiş brüt ücreti esas alınarak hesaplanır; artan ay ve günler oransal olarak eklenir. Hesaplamada fesih tarihindeki ücret ve o tarihte geçerli kıdem tazminatı tavanı birlikte dikkate alınır.

Düzenli ve süreklilik gösteren para veya para ile ölçülebilen yemek, yol ve benzeri menfaatler koşullarına göre giydirilmiş brüt ücrete dahil edilebilir. Tek seferlik, arızi veya niteliği farklı ödemeler aynı biçimde değerlendirilmeyebilir; somut ücret kalemleri bordro ve uygulamaya göre kontrol edilmelidir.

Çalışma ve Sosyal Güvenlik Bakanlığının güncel verisine göre 1 Temmuz 2026–31 Aralık 2026 dönemi için bir hizmet yılına ilişkin kıdem tazminatı tavanı 73.729,87 TL’dir. 1 Ocak–30 Haziran 2026 dönemindeki 64.948,77 TL ilk yarı tavanıdır; hesaplamada iş sözleşmesinin sona erdiği tarihte geçerli dönem esas alınmalıdır.

Kıdem tazminatının kanuni koşullardaki kısmı genel olarak gelir vergisinden istisnadır; damga vergisi kesintisi gündeme gelir. İstisna sınırı, ödeme niteliği ve varsa tavanı aşan farklı ödemeler somut dosyada bordro ve vergi mevzuatına göre ayrıca değerlendirilmelidir.

Her istifada kıdem tazminatı hakkı doğmaz. Emeklilik koşulları, askerlik, kadın çalışanlarda evlilikten itibaren kanuni süre içinde ayrılma ve işçinin haklı nedenle feshi gibi özel hâller bulunabilir. Hakkın doğup doğmadığı fesih nedeni, hizmet süresi ve somut olayın belgeleri üzerinden değerlendirilmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!