Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Tevkifatlı fatura nasıl kesilir? Tevkifatlı faturada, hesaplanan KDV’nin ilgili düzenlemede belirtilen kısmı alıcı tarafından 2 No.lu KDV Beyannamesiyle sorumlu sıfatıyla beyan edilip ödenir; kalan kısım satıcı tarafından beyan edilir. e-Fatura veya e-Arşiv sisteminde “Tevkifat” fatura tipi, işlem türüne uygun kod ve oran seçilir. Uygulama; işlemin niteliği, alıcının statüsü ve güncel alt sınır birlikte değerlendirilerek yapılmalıdır.

Tevkifatlı Fatura Nedir ve KDV Nasıl Paylaşılır?

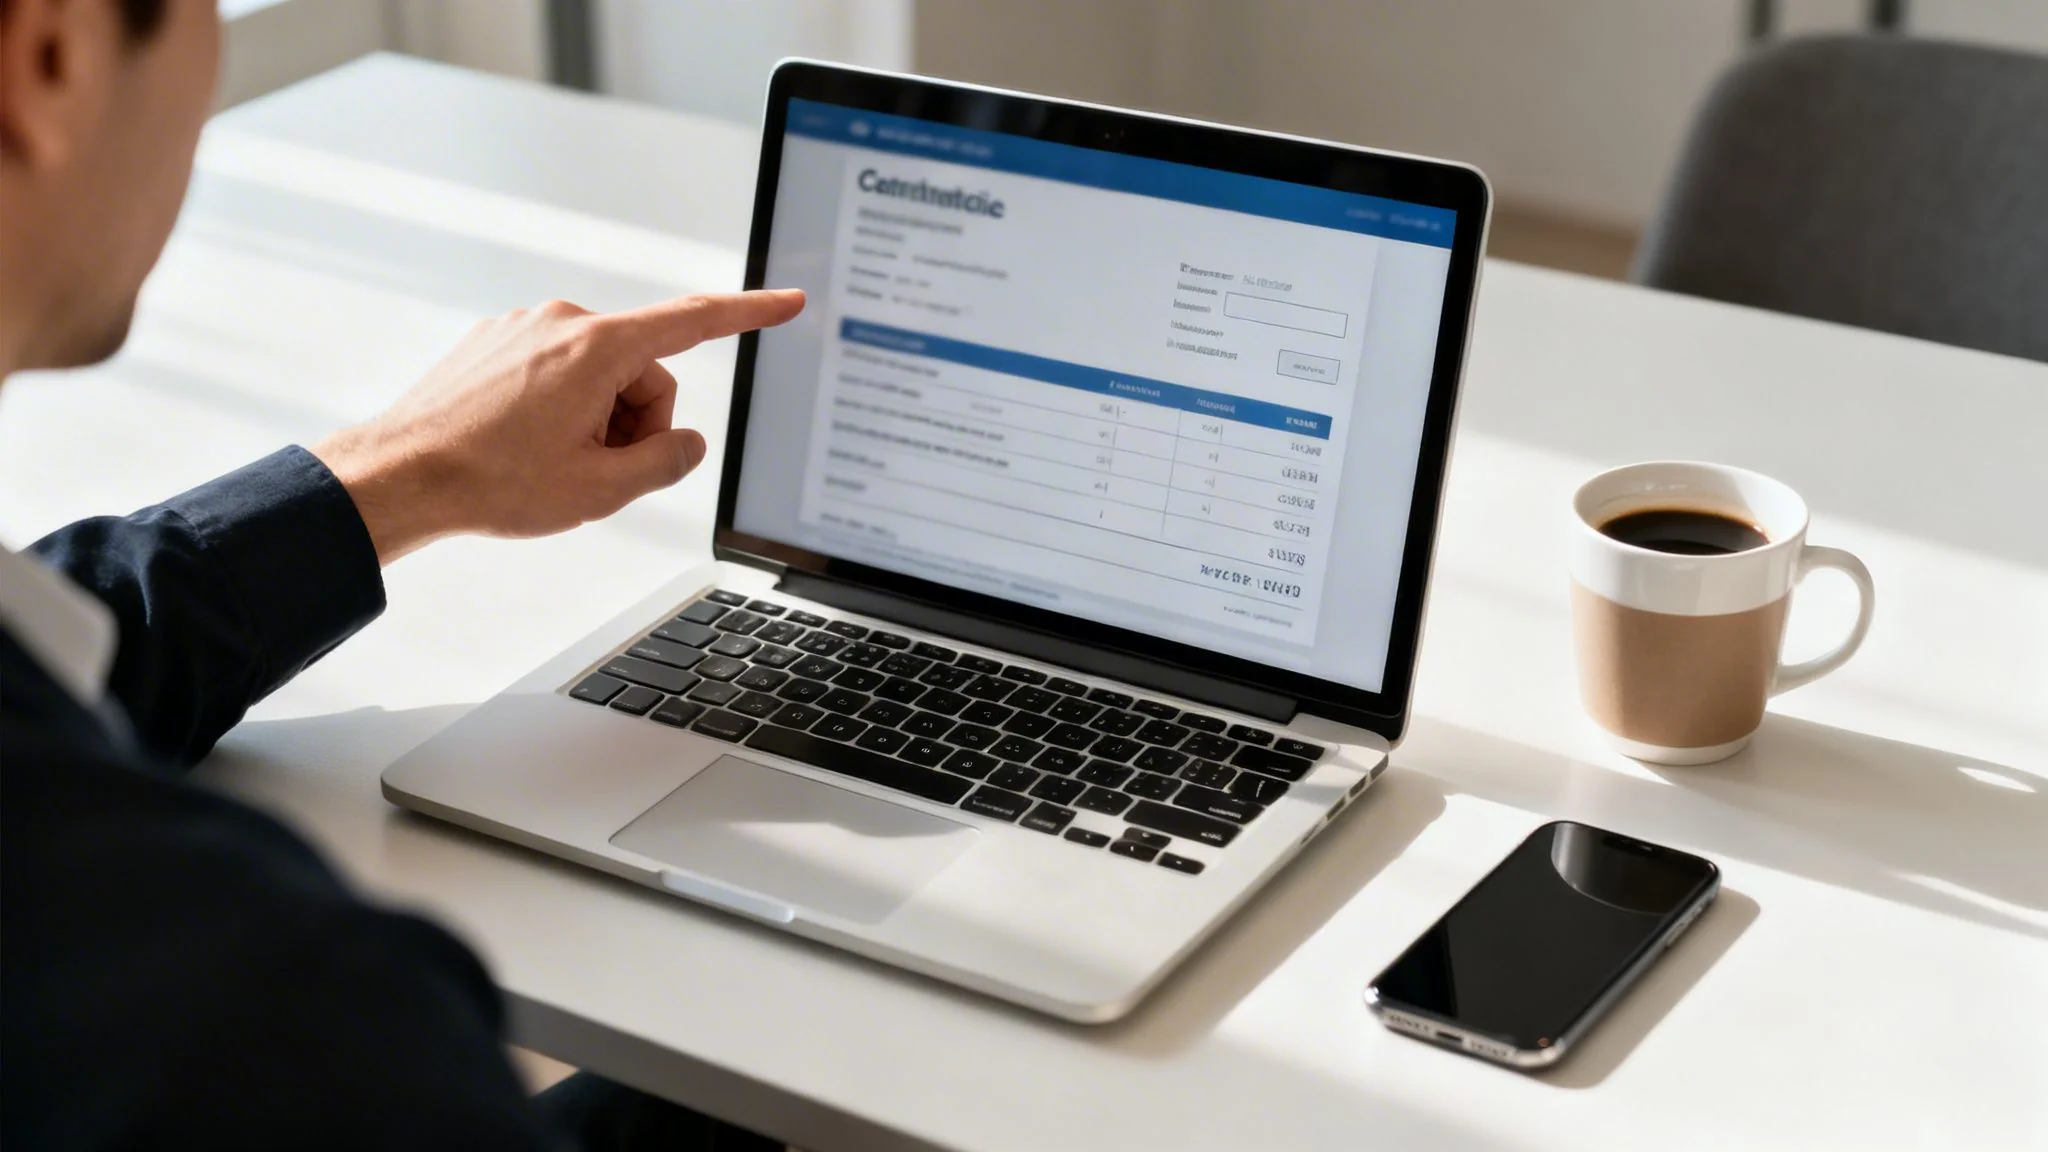
KOBİ sahibi ve müşteri arasında tevkifatlı fatura belgesinin teslim edildiği muhasebe görüşmesi
Tevkifatlı fatura, KOBİ’lerin KDV sorumluluğunu doğru yönetmesi ve finansal süreçlerini düzenli takip etmesi için önemlidir.

Tevkifat, KDV tahsilat güvenliğini sağlamak amacıyla verginin belirli kısmının alıcı tarafından beyan edilmesine dayanan bir sorumluluk uygulamasıdır. İşlem kapsamını doğru belirlemek; hatalı fatura, geciken ödeme ve düzeltme işlemi risklerini azaltır.

Normal bir satış faturasında hesaplanan KDV’nin tamamı satıcı tarafından tahsil edilerek 1 No.lu KDV Beyannamesinde beyan edilir. Kısmi tevkifatta ise KDV’nin Tebliğde belirtilen oranı alıcı tarafından 2 No.lu KDV Beyannamesiyle, kalan kısmı satıcı tarafından 1 No.lu KDV Beyannamesiyle beyan edilir.

Tevkifatlı Fatura Satıcının Tahsilatını Nasıl Etkiler?

Tevkifat uygulamasını bazı sektörlerdeki işletmeler zorunlu olarak kullanır. Tevkifat bu işletmeler için seçime bağlı değildir. Verilen hizmet ya da satılan ürün bu kapsama dahilse, tevkifat olmadan fatura kesmek yanlış olur. Bu durumun işinize birkaç önemli yansıması olur:

  • Nakit Akışı Yönetimi: Tevkifatlı fatura düzenlediğinizde, KDV’nin tamamını değil, sadece bir kısmını tahsil edersiniz. Böyle bir durum, büyük projelerde kısa zamanda nakit akışını etkileyebilir. Finansal plan hazırlarken bu noktaya bakmalısınız.
  • Vergisel Sorumluluk: İşlem türünün, alıcı kapsamının, tevkifat kodunun veya oranın yanlış belirlenmesi düzeltme, gecikme faizi ya da vergi cezası riski doğurabilir. Somut sonuç işlemin niteliğine göre değişir.
  • Müşteri İlişkileri: Büyük şirketler ya da çalışılan resmi kurumlar tevkifat işlemlerini iyi bilir. Faturada bir hata olursa, ödeme zamanında gelmez. Bu da işte sorun çıkarır.

KDV tevkifatı yalnızca yapım işleriyle sınırlı değildir; danışmanlık, işgücü temini, temizlik ve belirli fason işler gibi farklı işlem gruplarında da uygulanabilir. Ancak her grup için alıcı kapsamı ve oran ayrıca kontrol edilmelidir.

Hangi Durumlarda Tevkifatlı Fatura Kesmek Gerekir?

Tevkifat zorunluluğu; teslim veya hizmetin KDV Genel Uygulama Tebliğinde sayılan işlemlerden olması, alıcının ilgili işlem için sorumlu tutulan grupta bulunması ve varsa alt sınırın aşılması halinde doğar. Bazı işlemlerde yalnızca belirlenmiş alıcılar, bazılarında ise KDV mükellefleri ile belirlenmiş alıcılar sorumludur.

Kamu Dışı Alıcılarda Kapsam Kontrolü

Tebliğ, kısmi tevkifat sorumlularını işlem bazında “KDV mükellefleri” ve “belirlenmiş alıcılar” olarak iki grupta düzenler. Ancak her anonim veya limited şirket otomatik olarak belirlenmiş alıcı değildir; belirlenmiş alıcı listesi kamu kurumlarının yanında bankalar, sigorta şirketleri, Borsa İstanbul’da işlem gören şirketler ve Tebliğde sayılan diğer kuruluşları kapsar.

Önce işlem türünün hangi bölümde yer aldığı, ardından o bölümde hangi alıcı grubunun sorumlu tutulduğu kontrol edilmelidir.

Yanlış oran seçmek veya kapsam dışı bir işleme tevkifat uygulamak hem satıcının hem alıcının kayıtlarında düzeltme gerektirebilir. Bu nedenle faturadan önce işlem türü, alıcı statüsü, oran, kod ve güncel alt sınır birlikte kontrol edilmelidir.

Kısmi Tevkifat Uygulanan Yaygın Hizmetler ve Oranları

En sık karşılaşılan kısmi tevkifat işlemleri aşağıdadır. Oran, faturada hesaplanan KDV’nin alıcı tarafından tevkif edilerek beyan edilecek kısmını gösterir. Örneğin 9/10 oranında, hesaplanan KDV’nin onda dokuzu alıcı; onda biri satıcı tarafından beyan edilir.

  • Yapım işleri ve bunlarla birlikte sunulan mühendislik-mimarlık hizmetleri: Belirlenmiş alıcılara karşı yapılan işlerde; ayrıca KDV mükelleflerine karşı yapılan ve KDV dâhil bedeli 5 milyon TL ve üzeri olan yapım işlerinde oran 4/10’dur.
  • Etüt, plan-proje, danışmanlık ve denetim hizmetleri: Bu hizmetler belirlenmiş alıcılara sunulduğunda oran 9/10’dur. Her özel şirkete kesilen danışmanlık faturası otomatik olarak bu kapsama girmez.
  • Makine, teçhizat, demirbaş ve taşıt bakım-onarım hizmetleri: Belirlenmiş alıcılara verilen kapsamdaki hizmetlerde oran 7/10’dur.
  • Yemek servis ve organizasyon hizmetleri: Belirlenmiş alıcılara sunulan kapsamdaki hizmetlerde oran 5/10’dur.
  • İşgücü temin hizmetleri: Tebliğdeki koşulları taşıyan ve hizmet alanın sevk, idare ve kontrolü altında çalıştırılan personel temininde oran 9/10’dur.
  • Temizlik, çevre ve bahçe bakım hizmetleri: KDV mükellefleri ile belirlenmiş alıcılara sunulan kapsamdaki hizmetlerde oran 9/10’dur.

Yaygın Hizmet Türlerine Göre Kısmi Tevkifat Oranları Tablosu

Aşağıdaki tablo, en sık karşılaşılan hizmet ve mal teslimlerinde uygulanması gereken güncel KDV tevkifat oranlarını hızlıca gözden geçirmeniz için hazırlandı.

Yaygın işlem türlerine göre kısmi KDV tevkifat oranları ve sorumlu alıcı grupları
İşlem Türü Oran Tevkifat Sorumlusu Alıcı
Yapım işleri ve bunlarla birlikte sunulan mühendislik-mimarlık hizmetleri 4/10 Belirlenmiş alıcılar; ayrıca KDV dâhil bedeli 5 milyon TL ve üzeri işlerde KDV mükellefleri
Etüt, plan-proje, danışmanlık ve denetim hizmetleri 9/10 Belirlenmiş alıcılar
Makine, teçhizat, demirbaş ve taşıt bakım-onarım hizmetleri 7/10 Belirlenmiş alıcılar
Yemek servis ve organizasyon hizmetleri 5/10 Belirlenmiş alıcılar
İşgücü temin hizmetleri 9/10 KDV mükellefleri ve belirlenmiş alıcılar
Temizlik, çevre ve bahçe bakım hizmetleri 9/10 KDV mükellefleri ve belirlenmiş alıcılar

Bu özet, GİB’in güncel KDV Genel Uygulama Tebliği esas alınarak hazırlanmıştır. 2026 için fatura düzenleme sınırı 12.000 TL’dir. Kısmi tevkifat kapsamındaki her işlemin KDV dâhil bedeli bu sınırı aşmıyorsa hesaplanan KDV tevkifata tabi tutulmaz; sınır aşılırsa tevkifat işlemin tamamı üzerinden uygulanır. Tutar her yıl değişebildiği için işlem tarihinde GİB’in güncel fatura düzenleme sınırı tablosu kontrol edilmelidir. İstisna ve özel durumlar için mali müşavir teyidi alınmalıdır.

Workon sanal ofis hizmeti banner görseli
Workon sanal ofis hizmetinde sözleşme yıllık yapılır. Güncel hizmet kapsamını ilgili Workon sayfası ve yazılı teklif üzerinden doğrulayın.

Gri Alanlar ve Sık Yapılan Hatalar

Bir hizmetin ticari adı, Tebliğdeki kategoriyle birebir aynı olmayabilir. Ancak yalnızca adında “danışmanlık” geçmesi, otomatik olarak 9/10 tevkifat uygulanacağı anlamına gelmez. Hizmetin gerçek niteliği, alıcının statüsü ve sözleşme kapsamı birlikte değerlendirilmelidir.

Tereddüt halinde “tedbir amaçlı” rastgele oran seçmek de tevkifatı hiç uygulamamak kadar kayıt sorunu yaratabilir. İşlemi faturalamadan önce sözleşme, hizmet açıklaması ve alıcı statüsü mali müşavirle birlikte kontrol edilmelidir.

Kısmi tevkifat yalnızca Tebliğde sayılan işlem ve alıcı gruplarında uygulanır. Nihai tüketiciye yapılan olağan satışlar genel olarak bu kapsamda değildir; ancak işlemin özel bir tevkifat düzenlemesine girip girmediği ayrıca kontrol edilmelidir.

Vergi konularında daha geniş bir perspektif kazanmak isterseniz, Türkiye’deki güncel vergi oranları rehberimize de bir göz atmanızı tavsiye ederim.

Tevkifatlı Fatura Hesaplama Örneği

Tevkifat hesaplamasında en sık karıştırılan nokta, oranın işlem bedeline değil hesaplanan KDV tutarına uygulanmasıdır. Aşağıdaki örnek bu ayrımı adım adım gösterir.

Örnekte işlem bedeli, hesaplanan KDV, tevkif edilen KDV ve tahsil edilecek toplam ayrı ayrı hesaplanmıştır.

Adım Adım Örnek Hesaplama

Örneğin bir yazılım şirketinin, Tebliğde belirlenmiş alıcılar arasında yer alan Borsa İstanbul’da işlem gören bir şirkete 20.000 TL + KDV tutarında danışmanlık hizmeti verdiğini varsayalım. Bu örnekte danışmanlık hizmeti için 9/10 KDV tevkifatı uygulanır.

Bu durumda fatura tutarları ve satıcının tahsil edeceği toplam aşağıdaki gibi hesaplanır:

  1. Hizmet Bedeli: 20.000 TL (KDV hariç işlem bedeli)
  2. KDV Tutarı Hesabı: 20.000 TL x %20 = 4.000 TL (Faturada görünmesi gereken toplam KDV tutarı bu)

Bu örnekte hesaplanan 4.000 TL KDV’nin tamamı satıcı tarafından tahsil edilmez; 9/10’luk kısmı alıcı tarafından tevkif edilir.

Tevkifat Tutarını Hesaplayalım

Tevkifat oranı işlem bedeline değil, hesaplanan KDV tutarına uygulanır.

  • Alıcı tarafından tevkif edilecek KDV: Alıcının sorumlu sıfatıyla 2 No.lu KDV Beyannamesinde beyan edeceği kısım.
    • Hesaplama: 4.000 TL x (9/10) = 3.600 TL
  • Satıcının tahsil edeceği KDV: Fatura bedeliyle birlikte alıcıdan tahsil edilen tevkifat dışı kısım.
    • Hesaplama: 4.000 TL x (1/10) = 400 TL

Bu ayrım, faturadaki tahsilat tutarı ile KDV beyan sorumluluğunun doğru okunması açısından önemlidir.

Hesaplama notu: Kısmi tevkifat oranı hizmet bedeline değil, hizmet bedeli üzerinden hesaplanan KDV tutarına uygulanır. Örnekte 20.000 TL işlem bedeli değişmez; tevkifat yalnızca 4.000 TL hesaplanan KDV’nin alıcı ve satıcı tarafından beyan edilecek kısımlarını belirler.

Müşteriden Toplam Ne Kadar Tahsil Edeceksiniz?

Bu senaryoda, müşterinizden alacağınız toplam ödeme şu şekilde oluşur:

  • Hizmet Bedeli: 20.000 TL
  • Tahsil Edilecek KDV (1/10’luk kısım): 400 TL
  • Toplam Tahsilat: 20.000 TL + 400 TL = 20.400 TL

Kalan 3.600 TL, alıcı tarafından 2 No.lu KDV Beyannamesiyle sorumlu sıfatıyla beyan edilip ödenir. Satıcı ise tahsil ettiği 400 TL’lik KDV kısmını 1 No.lu KDV Beyannamesinde beyan eder. KDV hesaplamaları hakkında daha fazla bilgiye ihtiyacınız varsa, KDV hesaplama nasıl yapılır konulu yazımızı da inceleyebilirsiniz.

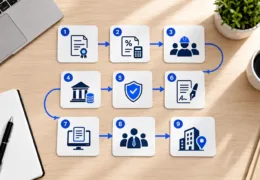
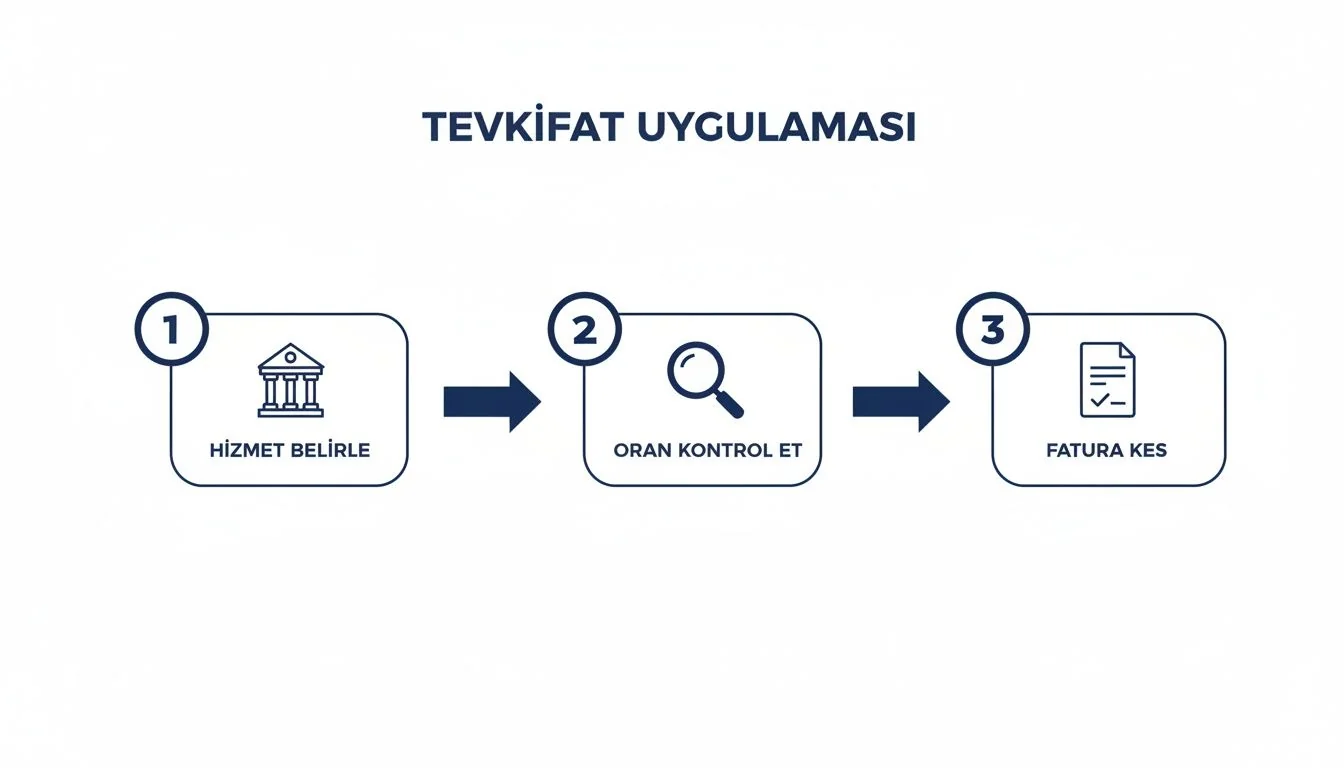
Aşağıdaki şema, tevkifatlı fatura düzenleme sürecinin adımlarını basitçe özetliyor.

Tevkifatlı fatura hesaplama sürecinde hizmet belirleme, oran kontrolü ve fatura kesme adımları
Tevkifatlı fatura kesmeden önce hizmet kapsamı belirlenmeli, doğru oran kontrol edilmeli ve fatura buna göre düzenlenmelidir.

Görselde de gördüğünüz gibi, işin özü doğru hizmeti ve oranı belirleyip faturayı bu bilgilere göre düzenlemekten geçiyor. Bu adımları dikkatle takip ettiğinizde süreç sandığınızdan çok daha kolay olacaktır.

Tevkifatlı Fatura e-Fatura Sisteminde Nasıl Oluşturulur?

e-Fatura portalında tevkifatlı fatura oluşturma ekranını inceleyen işletme sahibi
e-Fatura portalında tevkifatlı fatura oluştururken fatura tipi, tevkifat kodu ve KDV oranı doğru seçilmelidir.

Doğru hesap kadar, zorunlu bilgilerin faturada ayrı ayrı gösterilmesi de önemlidir. GİB portalı veya özel entegratör yazılımlarında fatura tipi, işlem kodu, oran ve tutar alanları eksiksiz doldurulmalıdır.

Elektronik sistemler gerekli alanları sunar ancak seçilen kodun ve oranın doğruluğunu kullanıcı adına garanti etmez. İşlem türü ile alıcı kapsamı fatura oluşturulmadan önce kontrol edilmelidir.

Fatura Tipi ve Tevkifat Kodu Nasıl Seçilir?

E-Fatura düzenlenirken fatura tipi olarak TEVKIFAT seçilir; işlem türüne uygun 6xx tevkifat kodu ve oranı ayrıca belirlenir. Fatura senaryosu ile fatura tipi aynı kavram değildir. Kullanılan portal veya özel entegratörün ekran adları değişebilse de vergisel sınıflandırma gerçek işleme göre yapılmalıdır.

GİB’in e-Fatura teknik mimari sayfasında yayımlanan güncel UBL-TR paketindeki kod listesi esas alınmalıdır. Yaygın örneklerden bazıları şöyledir:

  • 601: Yapım işleri ile bu işlerle birlikte ifa edilen mühendislik-mimarlık ve etüt-proje hizmetleri — 4/10.
  • 602: Etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetler — 9/10.
  • 603: Makine, teçhizat, demirbaş ve taşıtlara ait tadil, bakım ve onarım hizmetleri — 7/10.
  • 604 / 605: Yemek servis / organizasyon hizmetleri — 5/10.
  • 606: İşgücü temin hizmetleri — 9/10.
  • 612 / 613: Temizlik / çevre ve bahçe bakım hizmetleri — 9/10.

Kod ve oran birlikte kontrol edilmelidir; örneğin danışmanlık için 9/10 oranının doğru olması tek başına yeterli değildir, işlem kodunun da 602 olması gerekir. GİB’in e-Fatura Mevzuat ve Teknik Mimari sayfasındaki güncel UBL-TR paketini ve işlem tarihindeki KDV düzenlemelerini kontrol edin. E-Fatura sistemine geçiş ve mali mühür hakkında ayrıca e-Fatura başvuru rehberini inceleyebilirsiniz.

Kâğıt Faturada Gösterilmesi Gereken Bilgiler

Kâğıt fatura düzenlenebilen bir durumda tevkifat bilgileri yalnızca açıklama cümlesiyle geçiştirilmemelidir. İşlem bedeli, hesaplanan KDV, tevkifat oranı, alıcının tevkif edeceği KDV, tevkifat dâhil toplam ve tevkifat sonrası tahsil edilecek toplam faturada ayrı ayrı gösterilmelidir.

Örnek açıklama: “Faturada hesaplanan 4.000 TL KDV’nin 3.600 TL’si, 602 işlem kodu ve 9/10 oranı uyarınca alıcı tarafından tevkif edilecektir.” Bu açıklama, Tebliğin zorunlu tuttuğu tutar alanlarının faturada ayrıca gösterilmesi gereğini ortadan kaldırmaz.

Faturada alt toplamlar kısmında “Hesaplanan KDV”, “Tevkif Edilen KDV” ve “Tahsil Edilecek KDV” tutarlarını ayrı ayrı ve açıkça göstermek daha açık olur. Bu şekilde karşı taraf hangi tutarın ne olduğunu kolayca anlar.

Tevkifatlı işlemlerden doğan KDV iade hakkı, işlemin türüne ve Tebliğdeki usul ile belge şartlarına göre değişir. Her tevkifatlı fatura otomatik iade anlamına gelmez; mahsup veya nakden iade talebi öncesinde kayıtlar ve gerekli belgeler mali müşavir tarafından kontrol edilmelidir.

Workon şirket kuruluş süreci koordinasyonu banner görseli
Workon, şirket kuruluşu ve ilgili operasyonel süreçlerin koordinasyonunu sağlar.

Sık Yapılan Tevkifat Hataları ve Kontrol Listesi

Tevkifatlı fatura sürecindeki hatalar çoğunlukla alıcı statüsünün teyit edilmemesi, güncel sınırın yanlış uygulanması veya kod ile oranın karıştırılmasından kaynaklanır. Fatura gönderilmeden önce işlem türü, alıcı kapsamı, güncel alt sınır, kod ve oran birlikte kontrol edilmelidir.

Hesap doğru olsa bile belge düzeni veya beyan dönemiyle ilgili eksiklikler düzeltme ihtiyacı doğurabilir. Vergisel sınıflandırma ve beyan için mali müşavir teyidi alınmalıdır.

En Sık 3 Kontrol Hatası

Aşağıdaki üç kontrol hatası, yanlış fatura ve düzeltme işlemlerine neden olabilir:

  • Hata 1: Alıcının Statüsünü Teyit Etmemek: Danışmanlık hizmetlerinde 9/10 oranı, Tebliğde belirlenmiş alıcılara sunulan kapsamdaki işlemler için geçerlidir. Alıcının yalnızca KDV mükellefi olması tek başına yeterli değildir. Faturadan önce alıcının belirlenmiş alıcı grubunda bulunup bulunmadığı teyit edilmelidir.
  • Hata 2: Güncel Sınırı Yanlış Uygulamak: Kısmi tevkifat alt sınırı, işlemin yapıldığı yıl için Vergi Usul Kanununa göre belirlenen fatura düzenleme sınırına bağlıdır ve KDV dâhil işlem bedeli üzerinden kontrol edilir. Sınır aşılırsa tevkifat tutarın tamamına uygulanır; aynı işlem sırf sınırın altında kalmak amacıyla parçalara bölünemez.
  • Hata 3: Zorunlu Tutarları Ayrı Göstermemek: Faturada işlem bedeli, hesaplanan KDV, tevkifat oranı, alıcının tevkif edeceği KDV, tevkifat dâhil toplam ve tevkifat sonrası tahsil edilecek toplam ayrı ayrı gösterilmelidir. Eksik belge düzeni, alıcının kaydı ve beyan sürecinde düzeltme gerektirebilir.

Fatura düzenlenmeden önce şu üç kontrol yapılmalıdır:

  1. Alıcı kapsamda mı? Alıcı, ilgili işlem için Tebliğde sorumlu tutulan KDV mükellefi veya belirlenmiş alıcı grubunda mı?
  2. Güncel sınır aşıldı mı? İşlemin KDV dâhil toplamı, işlem yılındaki fatura düzenleme sınırını aşıyor mu?
  3. Kod ve oran doğru mu? İşlemin gerçek niteliğine uygun tevkifat kodu ile oran seçildi mi?

Bu kontrol, hata riskini azaltır; mali müşavir teyidinin yerini tutmaz.

Tevkifat oranları, alıcı kapsamları ve yıllık alt sınır değişebileceğinden güncel düzenleme her işlem tarihinde kontrol edilmelidir. Başlıca resmî kaynak, Gelir İdaresi Başkanlığının KDV Genel Uygulama Tebliğidir. Uygulamayı yetkili mali müşavirinizle teyit edin.

Yanlış Düzenlenen Faturada Düzeltme Süreci

Yanlışlık fark edildiğinde uygulanacak yöntem; belgenin e-Fatura veya e-Arşiv olması, iptal ya da itiraz süresinin dolup dolmaması, ödemenin yapılıp yapılmaması ve beyannamelerin verilip verilmemesine göre değişir. Otomatik olarak iade faturası düzenlemek yerine önce mali müşavir ve alıcıyla kayıtlar karşılaştırılmalıdır.

Yasal süre içindeyse uygun portal üzerinden iptal veya itiraz süreci kullanılabilir. Beyanname verilmişse düzeltme beyannamesi ve ek belge gerekebilir. İşlem özelinde izlenecek yol, güncel GİB kuralları çerçevesinde belirlenmelidir.


Şirketiniz için yasal iş adresine ihtiyaç duyuyorsanız Workon sanal ofis hizmetini inceleyebilirsiniz. Sanal ofis hizmetinde sözleşme yıllık yapılır; şirket adına uygun posta/resmî evrak bildirimi ve sözleşme kapsamındaki ofis kullanımı adres hizmetinin parçasıdır. Workon adres ve operasyon tarafında koordinasyon sağlar; muhasebe, KDV tevkifatı ve diğer vergi işlemleri yetkili mali müşavirler tarafından yürütülür.

Bu içerik genel bilgilendirme amaçlıdır ve mali müşavirlik hizmeti yerine geçmez.

Tevkifatlı Fatura Hakkında Sık Sorulan Sorular

Kısmi tevkifatlı faturada hesaplanan KDV’nin ilgili düzenlemede belirtilen kısmı alıcı tarafından 2 No.lu KDV Beyannamesiyle sorumlu sıfatıyla beyan edilip ödenir; kalan kısmı satıcı tarafından 1 No.lu KDV Beyannamesinde beyan edilir. Uygulama işlemin niteliğine, alıcının statüsüne ve varsa alt sınıra göre belirlenir.

Önce işlemin KDV Genel Uygulama Tebliğinde kısmi tevkifat kapsamında olup olmadığı ve ilgili işlem için hangi alıcı grubunun sorumlu tutulduğu kontrol edilir. Ardından güncel alt sınır, tevkifat kodu ve oran belirlenir; e-Fatura veya e-Arşiv sisteminde TEVKIFAT fatura tipi ile gerekli tutarlar ayrı ayrı gösterilir.

Tevkifat oranı işlem bedeline değil, hesaplanan KDV tutarına uygulanır. Örneğin Tebliğde belirlenmiş alıcılar arasında yer alan bir Borsa İstanbul şirketine 20.000 TL + %20 KDV tutarında kapsamdaki danışmanlık hizmeti verildiğini varsayarsak KDV 4.000 TL’dir; 9\/10 tevkifatta 3.600 TL alıcı, 400 TL satıcı tarafından beyan edilir. Her özel şirkete kesilen danışmanlık faturası otomatik olarak 9\/10 tevkifatlı değildir.

Oran tek başına hizmet adından seçilmez. İşlemin Tebliğdeki gerçek niteliği ile alıcının KDV mükellefi veya belirlenmiş alıcı olup olmadığı birlikte kontrol edilir. Örneğin etüt, plan-proje, danışmanlık ve denetim hizmetlerinde 9\/10 oranı, Tebliğde belirlenmiş alıcılara sunulan kapsamdaki işlemler için geçerlidir.

2026’da kısmi tevkifat alt sınırı, Vergi Usul Kanununa göre o yıl için geçerli fatura düzenleme sınırına bağlıdır; 2026 fatura düzenleme sınırı 12.000 TL’dir. KDV dâhil işlem bedeli sınırı aşmıyorsa kısmi tevkifat uygulanmaz; sınır aşılırsa tevkifat işlemin tamamı üzerinden uygulanır. Tutar yıllık değişebildiği için işlem tarihinde GİB’den kontrol edilmelidir.

Düzeltme yolu belgenin e-Fatura veya e-Arşiv olması, iptal veya itiraz süresinin durumu, ödemenin yapılıp yapılmadığı ve beyannamelerin verilip verilmediğine göre değişir. Otomatik olarak tek bir yöntem uygulamak yerine mali müşavirle kayıtlar karşılaştırılarak iptal, itiraz, iade veya düzeltme beyannamesi gerekip gerekmediği belirlenmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!