Sanal Ofis Kiralama Hizmetine Özel %50 indirim fırsatı! Buraya Tıkla

Blog Single

Yabancıların Türkiye’de e-ticaret yapması mümkündür. Yabancı gerçek ve tüzel kişiler Türkiye’de şirket kurabilir veya uygun koşullarda mevcut bir yabancı şirketin şubesini tescil ettirebilir. Ancak şirket ortaklığı; çalışma izni, ikamet hakkı, banka hesabı, ödeme kuruluşu kabulü, vergi kaydı ve ürüne özgü izinlerin kendiliğinden verildiği anlamına gelmez.

Bu rehber, 2026 itibarıyla pazara giriş kararını şirket kuruluşundan satış sonrası yükümlülüklere kadar ayırır. Hukuk, vergi, gümrük ve çalışma izni işlemleri ilgili lisanslı uzmanlarla ve yetkili kurumlarla teyit edilmelidir.

Türkiye e-ticaret pazarına girişte ilk kararlar

Ticaret Bakanlığının 2025 verilerine göre Türkiye’de e-ticaret hacmi 4,57 trilyon TL’ye, e-ticaret faaliyetinde bulunan işletme sayısı 634.611’e ulaştı. İşletmelerin yüzde 75’i şahıs işletmesi, yüzde 21’i limited, yüzde 4’ü anonim şirket niteliğindeydi. Bu dağılım pazarın yapısını gösterir; yabancı girişimcinin hangi modeli kullanabileceği ise vatandaşlık, çalışma statüsü, faaliyet konusu ve vergi durumuna göre ayrıca değerlendirilir. Güncel veriler Ticaret Bakanlığının Türkiye’de E-Ticaretin Görünümü Raporu duyurusunda yer alır.

Pazara girmeden önce ürünün nereden tedarik edileceği, satışın kendi sitesi üzerinden mi yoksa pazaryerinde mi yapılacağı ve müşterinin Türkiye’de mi yurt dışında mı olduğu netleştirilmelidir. Farklı modeller için e-ticaret türleri ve iş modelleri rehberi de incelenebilir.

2026 yol haritası

Yabancı girişimcinin Türkiye’de e-ticaret yol haritası
Konu Karar veya kontrol Neden önemli?
Faaliyet modeli Türkiye şirketi, yabancı şirket şubesi veya sınır ötesi satış modeli Tescil, vergi ve sorumluluk yapısını değiştirir.
Şirket ve izinler Ortaklık ile fiilen çalışma hakkını ayrı değerlendirmek Şirket ortağı olmak otomatik çalışma izni sağlamaz.
Vergi ve belge KDV, gelir/kurumlar vergisi, tevkifat ve e-belge kapsamı Yükümlülükler ürün, kanal ve ciroya göre değişir.
Satış kanalı Kendi sitesi, yurt içi veya yurt dışı pazaryeri ETBİS ve platform kabul koşulları aynı değildir.
Adres Tescile ve yoklamaya uygun iş adresi Şirket adresi, ikamet adresi veya göçmenlik hakkı değildir.
Müşteri mevzuatı Ön bilgilendirme, mesafeli sözleşme, KVKK ve ticari ileti kuralları Site metinleri ve satış sonrası süreçler buna göre kurulmalıdır.
Ödeme ve banka Banka ve lisanslı ödeme kuruluşlarının KYC incelemesi Şirket tescili hesap veya sanal POS onayını garanti etmez.
İthalat ve ürün GTİP, gümrük, ürün güvenliği, etiket ve sektör izinleri Ürüne göre ek izin, test veya kayıt gerekebilir.

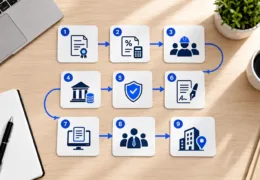
Aşağıdaki görsel, şirket yapısı seçilirken değerlendirilmesi gereken ana başlıkları özetler.

Yabancıların Türkiye’de e-ticaret yapması için şirket yapısı belirleme sürecini gösteren infografik
Türkiye’de e-ticaret yapmak isteyen yabancılar için şirket yapısı seçiminin temel adımları

Yabancı yatırımcı hangi şirket yapısını seçebilir?

Türkiye’nin doğrudan yabancı yatırımlar rejimi eşit muamele ilkesine dayanır. Uluslararası yatırımcılar, Türk Ticaret Kanunu’ndaki şirket türlerini yerli yatırımcılarla aynı temel hak ve yükümlülükler çerçevesinde kurabilir. Kuruluş belgeleri, yabancı ortak gerçek kişi mi yoksa tüzel kişi mi olduğuna göre değişir; yurt dışında düzenlenen belgelerde apostil veya konsolosluk tasdiki ve noter onaylı Türkçe tercüme gerekebilir. Sürecin resmî özeti Cumhurbaşkanlığı Yatırım Ofisinin şirket kuruluşu rehberinde bulunur.

Limited şirket, anonim şirket ve şube karşılaştırması

Limited şirket, anonim şirket ve yabancı şirket şubesi karşılaştırması
Yapı Temel özellik Dikkat edilmesi gereken
Limited şirket En az 50.000 TL sermaye; bir veya daha fazla ortak; müdür veya müdürlerce yönetim Pay devri sözleşme, onay, tescil ve noter işlemleri bakımından somut yapıya göre değerlendirilir.
Anonim şirket En az 250.000 TL sermaye; pay yapısı ve yönetim kurulu Pay devrinin yöntemi, payın türüne ve esas sözleşmedeki sınırlamalara göre değişir. Bağımsız denetim her AŞ için otomatik değildir.
Yabancı şirket şubesi Ana şirketin Türkiye’de tescilli uzantısıdır; ayrı tüzel kişiliği yoktur. Şube ana şirketin faaliyet konusu içinde çalışır; borç ve yükümlülükler ana şirketi etkiler ve Türkiye’de yetkili temsilci gerekir.

Anonim şirketler için 250.000 TL, limited şirketler için 50.000 TL asgari sermaye tutarları 1 Ocak 2024’ten beri yeni kuruluşlarda uygulanıyor. Tutarların kaynağı Ticaret Bakanlığı duyurusudur. Asgari sermaye, gerçek kuruluş ve işletme bütçesinin tamamı değildir.

Şirket seçimi yalnızca sermayeye göre yapılmamalıdır. Ortak sayısı, yatırım planı, yönetim, pay devri, faaliyet ruhsatları ve vergisel sonuçlar birlikte değerlendirilmelidir. Yabancı ortaklı kuruluşun pratik adımları için Türkiye’de yabancılar için şirket kurma rehberi incelenebilir.

Yabancı kişi şahıs işletmesi açabilir mi?

“Yabancılar şahıs işletmesi açamaz” şeklindeki kategorik ifade doğru değildir. Yabancının kendi adına ve hesabına işyeri açıp çalışması; kişinin statüsü, faaliyetin niteliği, vergi ve meslek kayıtları ile çalışma izni koşullarına bağlıdır. Çalışma ve Sosyal Güvenlik Bakanlığı, yabancının işyeri kuruluş işlemlerini tamamladıktan sonra çalışmaya başlamadan önce çalışma izni alması gerektiğini belirtir. Güncel koşullar Uluslararası İşgücü Genel Müdürlüğünün resmî açıklamasında kontrol edilmelidir.

Bu nedenle şahıs işletmesi, limited veya anonim şirket arasında seçim yapılırken göçmenlik statüsü ve çalışma izni ayrıca incelenmelidir.

Şirket ortaklığı çalışma veya ikamet hakkı sağlar mı?

Hayır. Pay sahibi olmak veya şirket kurmak, yabancı kişiye otomatik çalışma ya da ikamet hakkı vermez. Türkiye’de şirkette fiilen çalışacak yabancı ortak veya yönetici için çalışma izni koşulları ayrı değerlendirilir. Geçerli çalışma izni, kanundaki şartlarla ikamet izni yerine geçebilir; fakat bu sonuç şirket tescilinden değil çalışma izninden doğar. Göç İdaresinin güncel açıklaması çalışma izni SSS sayfasında yer alır.

Yabancıların Türkiye’de e-ticaret yapması sürecinde vergi ve finansal süreçleri gösteren çalışma masası görseli
Türkiye’de e-ticaret yapan yabancı şirketler için vergi, muhasebe ve finansal yönetim süreçleri

Vergi, e-belge ve finansal altyapı

Şirket tescili, vergi kaydı ve muhasebe düzeni birlikte planlanmalıdır. Yabancı ortaklar veya yöneticiler için potansiyel vergi kimlik numarası gerekebilir. Şirket kuruluşunun ardından vergi dairesi yoklaması, defter ve beyan süreçleri faaliyet modeline göre yürütülür.

Temel vergi ve belge kontrolleri

Yabancı girişimciler için 2026 vergi ve e-belge kontrolleri
Başlık 2026 için doğru yaklaşım
Gelir veya kurumlar vergisi Hukuki yapıya, faaliyete ve dönemsel mevzuata göre hesaplanır; güncel oran ve istisnalar mali müşavirle teyit edilmelidir.
KDV Oran ürün veya hizmete göre değişir. Ürün kataloğu, fatura ve fiyat gösterimi doğru oranla kurulmalıdır.
Pazaryeri tevkifatı 1 Ocak 2025’ten beri kapsamdaki aracı hizmet sağlayıcı ödemelerinde yüzde 1 vergi tevkifatı uygulanır. Bu kesinti platform komisyonu değil, beyan edilen gelir/kurumlar vergisinden mahsup edilebilen bir ön vergidir.
E-Fatura ve e-Arşiv Her yeni e-ticaret şirketi otomatik olarak e-Fatura mükellefi olmaz. Ciro, sektör, satış kanalı ve özel hükümler kontrol edilir.
İthalat/ihracat KDV, gümrük vergileri, istisna ve iade koşulları ürünün hareketine ve belge düzenine göre belirlenir.

Pazaryeri tevkifatının kapsamı ve mahsup yöntemi Gelir İdaresi Başkanlığının e-ticaret tevkifatı açıklamasında yer alır. E-belge kapsamı için 2026 e-Fatura zorunluluğu rehberi, oranların genel çerçevesi için güncel Türkiye vergi oranları rehberi incelenebilir.

Vergi beyannamesi, defter, istisna ve mahsup uygulamaları serbest muhasebeci mali müşavir veya yeminli mali müşavirlik kapsamındaki yetkili uzmanlarca yürütülmelidir. Workon muhasebe veya vergi danışmanlığı vermez.

Şirket banka hesabı ve ödeme kuruluşu kabulü

Şirket hesabı ve ödeme altyapısı başvuruları kuruluş planının erken aşamasında hazırlanmalıdır. Bankalar ve lisanslı ödeme kuruluşları; ortaklık yapısı, nihai faydalanıcı, faaliyet konusu, fon kaynağı, ikamet ve iş modeli hakkında ek bilgi isteyebilir. Gerekli belgeler bankaya göre değişebilir.

Şirketin tescil edilmiş olması banka hesabının, sanal POS’un veya pazaryeri mağazasının mutlaka onaylanacağı anlamına gelmez. Fiziksel başvuru şartı da bütün bankalar için aynı değildir. İmza yetkilisinin durumu ve yabancı belgelerin tercüme/tasdik gereklilikleri seçilen kurumdan yazılı olarak teyit edilmelidir.

Workon sanal ofis kiralama banner görseli
Workon sanal ofis çözümleri ve güncel hizmet seçenekleri.

Satış kanalı, ETBİS ve site yükümlülükleri

ETBİS kaydı satış kanalına göre değişir. Ticaret Bakanlığının güncel açıklamasına göre:

  • Kendi e-ticaret sitesinde satış yapan hizmet sağlayıcılar, faaliyete başlamadan önce ETBİS kayıt ve bildirim yükümlülüğünü kontrol etmelidir.
  • Yalnızca yurt içindeki bir aracı hizmet sağlayıcının pazaryerinde satış yapanlar için ETBİS kayıt ve bildirim yükümlülüğü bulunmaz; ancak satıcı bilgilerini platformdaki tahsisli alanda bulundurma yükümlülükleri devam eder.
  • Türkiye’de yerleşik olup yurt dışındaki bir aracı hizmet sağlayıcı üzerinden sipariş alanlar için ETBİS kayıt ve bildirim yükümlülüğü bulunabilir.

Kapsam ve istisnalar Ticaret Bakanlığı ETBİS kayıt rehberinden kontrol edilmelidir. Pazaryerlerinin satıcı kabul koşulları birbirinden farklıdır; belirli bir şirket türü veya başvurunun kabulü bütün platformlar için garanti edilemez.

Kendi e-ticaret sitesinde bulunması gereken temel yapı

Kendi sitesinden tüketiciye satış yapan işletme, ödeme alınmadan önce şirket ve iletişim bilgilerini, ürünün temel niteliklerini, vergiler dâhil toplam fiyatı, teslimat masraflarını, ödeme ve ifa koşullarını, cayma hakkını ve uyuşmazlık yollarını açıkça sunmalıdır. Mesafeli satışlarda tüketicinin genel olarak 14 günlük cayma hakkı vardır; ancak kişiye özel ürün, hızlı bozulan ürün, hijyen koruması açılan belirli ürünler ve mevzuattaki diğer durumlarda istisnalar bulunur. Ticaret Bakanlığının mesafeli satış bilgilendirmesi temel kontrol listesi olarak kullanılabilir.

Müşteri, çalışan ve tedarikçi verileri 6698 sayılı Kanun çerçevesinde işlenmelidir. Aydınlatma, hukuki işleme şartı, veri güvenliği, saklama ve yurt dışına aktarım başlıkları iş modeline göre hazırlanır. Temel hak ve yükümlülükler Kişisel Verileri Koruma Kurumunun rehberinde açıklanır. Pazarlama e-postası ve SMS süreçlerinde ticari elektronik ileti ve İYS kuralları ayrıca değerlendirilmelidir.

Şirket adresi ve Workon sanal ofis kapsamı

Şirket tescili ve vergi yoklaması için kullanılacak adresin geçerli bir sözleşmeye dayanması, tebligatların alınabilmesi ve faaliyetin niteliğine uygun olması gerekir. Sanal ofis adresi uygun koşullarda şirketin iş ve tebligat adresi olarak kullanılabilir; ancak ikamet adresi değildir, çalışma veya oturma izni sağlamaz ve vergi yoklamasının olumlu sonuçlanacağını garanti etmez.

Workon sanal ofis hizmeti 590 TL + KDV/ay olup sözleşme standart olarak yıllık düzenlenir. Paket kapsamı, lokasyon, şirket adına uygun posta/resmî evrak işlemleri ve ek hizmetler sözleşme öncesinde teyit edilmelidir. Workon; yasal adres, ofis çözümü ve kuruluş sürecinde operasyonel koordinasyon sunar. Muhasebe, avukatlık, gümrük müşavirliği, çalışma/ikamet izni, banka hesabı veya ödeme kuruluşu onayı Workon hizmetinin sonucu olarak garanti edilmez.

Yabancıların Türkiye’de e-ticaret yapması için operasyonel altyapı, kargo ve sipariş yönetimini gösteren görsel
Türkiye’de e-ticaret yapan yabancı şirketler için sipariş, kargo ve operasyonel süreçlerin yönetimi

Gümrük, ürün güvenliği ve lojistik

Yurt dışından Türkiye’ye ürün getirilerek satış yapılacaksa GTİP kodu, menşe, gümrük kıymeti, ithalat vergileri, ürün güvenliği denetimleri ve etiketleme kuralları satış fiyatından önce netleştirilmelidir. CE işareti, izin, kayıt, test veya Türkçe etiket gerekliliği ürün grubuna göre değişebilir.

Yanlış GTİP veya eksik belge gecikme, ek maliyet ve idari yaptırım doğurabilir. Bu nedenle ürün bazında yetkili bir gümrük müşaviriyle çalışılmalı; serbest ticaret anlaşması veya başka bir avantaj varsa menşe ve ispat belgeleriyle birlikte değerlendirilmelidir.

Lojistik planında dört kritik karar

  • Stok yeri: Ürün Türkiye’de mi depolanacak, sınır ötesinden mi gönderilecek?
  • Teslimat taahhüdü: Sitede yalnızca operasyonun gerçekten karşılayabileceği süreler yazılmalıdır.
  • İade adresi: Tüketiciye bildirilen iade süreci ve adres, ürün grubuna uygun olmalıdır.
  • Maliyet hesabı: Kargo, paketleme, gümrük, ödeme komisyonu, pazaryeri kesintisi ve vergi ayrı kalemler olarak hesaplanmalıdır.

Türkiye’de müşteri deneyimini mevzuata uygun kurmak

Başarı için tek bir ödeme veya kargo yöntemi zorunlu değildir. Kapıda ödeme, taksit, ücretsiz kargo ya da aynı gün teslimat ancak iş modelinin maliyeti ve sağlayıcı koşulları uygunsa sunulmalıdır. Müşteriye verilemeyecek bir hız veya ücretsiz hizmet vaadi yazılmamalıdır.

Türkiye’de e-ticaret müşteri deneyimi uygulama kontrolleri
Alan Uygulama
Ürün sayfası Nitelikler, toplam fiyat, stok, teslimat ve varsa yasal uyarılar açık yazılmalıdır.
Ödeme Lisanslı sağlayıcı seçilmeli; ücret, taksit ve iade akışı sözleşmeyle teyit edilmelidir.
Destek Türkçe iletişim kanalı ve gerçekçi yanıt süresi sunulmalıdır.
Yorumlar Sahte veya yönlendirilmiş sosyal kanıt kullanılmamalı; yorumların kaynağı şeffaf olmalıdır.
İade Cayma hakkı, istisnalar, iade masrafı ve geri ödeme süresi güncel mevzuata göre açıklanmalıdır.

Pazaryeri, banka ve ödeme kuruluşu başvuruları ilgili kurumun incelemesine tabidir. Bu nedenle “şirketi kurunca mağaza veya sanal POS kesin açılır” şeklinde bir sonuç vaadi verilmemelidir.

Workon şirket kuruluşu koordinasyonu ve ofis çözümleri banner görseli
Workon şirket kuruluşu koordinasyonu ve ofis çözümleri hakkında bilgi alın.

2026 uygulama kontrol listesi

  1. Ürün, müşteri ülkesi ve satış kanalını belirleyin.
  2. Türkiye şirketi, yabancı şirket şubesi veya sınır ötesi modeli hukuk ve vergi uzmanıyla karşılaştırın.
  3. Yabancı belgelerin apostil, konsolosluk tasdiki ve Türkçe tercüme gerekliliklerini kontrol edin.
  4. Şirket tescilini, vergi kaydını ve faaliyete uygun iş adresini tamamlayın.
  5. Şirkette fiilen çalışacak yabancılar için çalışma izni koşullarını ayrıca inceleyin.
  6. Banka ve lisanslı ödeme kuruluşu için KYC dosyasını hazırlayın; onayı kesin kabul etmeyin.
  7. ETBİS durumunu satış kanalına göre belirleyin.
  8. E-Fatura/e-Arşiv kapsamını ve pazaryeri tevkifatını mali müşavirle kontrol edin.
  9. Mesafeli sözleşme, ön bilgilendirme, KVKK ve ticari ileti metinlerini hazırlayın.
  10. İthal ürünlerde GTİP, gümrük, etiket ve ürün güvenliği gerekliliklerini satıştan önce doğrulayın.

Yabancıların Türkiye’de e-ticaret yapması hakkında sık sorulan sorular

Evet. Yabancılar uygun hukuki yapı, vergi kaydı ve faaliyetin gerektirdiği izinlerle Türkiye’de e-ticaret yapabilir. Şirket kurulması; çalışma izni, ikamet izni, banka hesabı veya pazaryeri kabulünü kendiliğinden sağlamaz.

Yabancılar için genel bir şahıs işletmesi yasağı yoktur. Kendi adına ve hesabına işyeri açıp çalışmak; kişinin statüsü, faaliyet alanı, vergi ve meslek kayıtları ile çalışma izni koşullarına bağlıdır. Çalışma ve Sosyal Güvenlik Bakanlığı, işyeri kuruluş işlemlerinin ardından çalışmaya başlamadan önce çalışma izni alınması gerektiğini açıklar. Kişiye ve faaliyete özgü koşullar ayrıca doğrulanmalıdır.

Kullanılacak pazaryeri veya ödeme kuruluşu satıcıya ait banka hesabı isteyebilir. Hesap türü ve istenen belgeler işletmenin hukuki yapısına ve sağlayıcıya göre değişir. Şirket kurmak, bankanın hesap veya sanal POS başvurusunu kabul edeceği anlamına gelmez; koşullar seçilen banka ve ödeme kuruluşundan teyit edilmelidir.

Faaliyet ve adresin hukuki ve fiilî koşulları uygunsa sanal ofis yasal adres olarak değerlendirilebilir. Vergi kaydı ve yoklama, kira veya kullanım hakkı ve faaliyete özgü ruhsat şartları birlikte kontrol edilmelidir. Sanal ofis; depo, üretim alanı ya da özel fiziksel işyeri zorunluluğunun yerine geçmez.

Türkiye’de uygun şirket veya vergi kaydı bulunan yabancılar, pazaryerinin güncel satıcı koşullarını sağlayarak başvurabilir. Kimlik, yetki, vergi, banka ve ürün belgeleri platforma göre değişebilir. Şirket kurulmuş olması mağazanın otomatik olarak onaylanacağı anlamına gelmez.

Hayır. Ortaklık ile Türkiye’de fiilen çalışma hakkı farklıdır. Yabancı ortak veya yöneticinin rolüne göre çalışma izni gerekebilir.

Hayır. Şirket tescili tek başına ikamet hakkı vermez. Geçerli çalışma izninin ikamet izni yerine sayıldığı durumlar ayrı göç mevzuatına tabidir.

Hayır. Banka ve ödeme kuruluşu kendi KYC, risk ve faaliyet incelemesini yapar; ek belge isteyebilir veya başvuruyu kabul etmeyebilir.

Hayır. Kendi e-ticaret sitesinde satış, yalnızca yurt içi pazaryeri üzerinden satış ve yurt dışındaki pazaryeri üzerinden sipariş alma için kurallar farklıdır.

Hayır. Ciro, sektör, satış kanalı ve özel düzenlemeler kontrol edilmelidir. E-Arşiv düzenleme yükümlülüğü de ayrıca değerlendirilir.

Hayır. GTİP, gümrük vergileri, ürün güvenliği, izin, test ve etiketleme yükümlülükleri ürün bazında kontrol edilmelidir.

Son güncelleme: 2 Eylül 2026. Mevzuat ve kurum uygulamaları değişebileceğinden, işlem öncesinde resmî kaynaklar ve yetkili uzmanlarla güncel durum teyit edilmelidir.

İletişim

Herhangi bir sorunuz varsa, bizimle iletişime geçebilirsiniz.

ya da

Biz Sizi Arayalım

Formu doldurun, işinizi birlikte büyütelim!