2026 şirket kuruluş maliyeti; şirket türü, sermaye, resmî sicil ücretleri, muhasebe, adres ve ilk yıl giderlerine göre değişir. Şahıs, limited ve anonim şirketleri güncel kalemlerle karşılaştırın.
Telefon yanıtlama hizmeti; işletmenizin çağrılarını belirlenen karşılama metniyle karşılamayı, önemli bilgileri kaydetmeyi ve mesajları doğru kişiye iletmeyi sağlar.
Sanal santral; çağrıları bulut tabanlı altyapı üzerinden IVR, dahili ve yönlendirme kurallarıyla yöneten telefon sistemidir. KOBİ’ler için faydalarını ve seçim kriterlerini inceleyin.
Esnek ofis kiralama; sanal ofis, hazır ofis, paylaşımlı alan ve toplantı odası seçeneklerini daha kısa veya uyarlanabilir sözleşmelerle sunar. Türleri, maliyetleri ve seçim ölçütlerini inceleyin.
Saatlik toplantı odası kiralarken konum, kapasite, teknik donanım, toplam maliyet, ek süre ve iptal koşullarını nasıl değerlendirmeniz gerektiğini öğrenin.
Paylaşımlı ofisin avantajlarını, kimler için uygun olduğunu, sanal ve hazır ofisten farklarını ve doğru seçim için dikkat edilmesi gerekenleri öğrenin.
Ataşehir sanal ofisini 590 TL + KDV/ay ve standart yıllık sözleşme yapısıyla; yasal adres, toplantı, posta-tebligat ve hizmet kapsamı üzerinden karşılaştırın.
Ümraniye sanal ofisini Elite Park Plaza ve Çarşı Metro lokasyonu, yasal adres, posta-tebligat, toplantı odası ve 590 TL + KDV/ay standart yıllık sözleşme yapısıyla inceleyin.
İstanbul sanal ofis seçerken lokasyon, yasal adres sözleşmesi, posta-tebligat, toplantı odası, fiyat, iptal koşulları ve ek hizmetleri birlikte karşılaştırın.
Freelancer için sanal ofisin ne zaman gerekli olduğunu; yasal adres, ev adresi gizliliği, Ataşehir-Ümraniye seçimi ve farklı ofis modelleriyle değerlendirin.
Limited şirket için sanal ofisi; yasal adres, MERSİS, ticaret sicili, vergi yoklaması, Ataşehir-Ümraniye ve aylık/yıllık fiyat planlarıyla değerlendirin.
Türkiye’de yabancı ortaklı şirket kuruluşu, yabancı yatırımcının gerçek kişi veya tüzel kişi olarak bir Türk şirketine ortak olmasıyla gerçekleştirilebilir. 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu yabancı yatırımcılar için eşit muamele ilkesini benimser. Genel kural olarak Türk ortak zorunlu değildir; bununla birlikte bankacılık, sigorta, medya, enerji ve benzeri düzenlenmiş alanlarda sektöre özel izin veya ortaklık sınırı bulunabilir.
Bu 2026 rehberi özellikle yabancı gerçek kişi veya yabancı tüzel kişinin ortak olduğu limited ve anonim şirketlerde belge zinciri, temsil düzeni, ortaklar arası kararlar, MERSİS/tescil, sermaye ve E‑TUYS dahil tescil sonrası yükümlülükleri açıklar. Belge listesi; ortakların ülkesi, şirket türü, faaliyet alanı, temsil yapısı ve ilgili ticaret sicili müdürlüğünün incelemesine göre değişebilir.
Kaynak ve kapsam notu: Resmî mevzuat, kurum ve başvuru bağlantıları 13 Eylül 2026 tarihinde kontrol edilmiştir. 7582 sayılı Kanunla gelen nitelikli hizmet merkezi hükümleri ve 334 Seri No.lu Gelir Vergisi Genel Tebliği de kontrol kapsamına alınmıştır. Mevzuat, sicil uygulaması, sektör izni, banka uyumu ve çalışma izni ölçütleri değişebileceğinden işlem öncesinde güncel koşullar ayrıca doğrulanmalıdır.
Kısa yol haritası: Ortak türü, pay oranı, faaliyet, şirket türü ve temsil modeli belirlenir; yabancı belgeler için gereken tasdik/tercüme zinciri tamamlanır; vergi numarası ve MERSİS hazırlığı yapılır; dosya ticaret sicilinde tescil edilir; ardından vergi, banka, E‑TUYS, çalışma izni ve faaliyet izni işleri ayrı sorumlularla takip edilir.
Yabancı kişi veya şirket ortak olacaksa: Belge zinciri, ortaklık yönetimi, temsil, sermaye, pay devri ve E‑TUYS ayrıntıları için bu rehberde devam edin.
Faaliyet e‑ticaret olacaksa: Kuruluşa ek olarak ETBİS, tüketici sözleşmeleri, ödeme, iade ve operasyon yükümlülükleri için yabancıların Türkiye’de e‑ticaret rehberini inceleyin.
Başlamadan Önce Netleştirilecek Altı Karar
Yabancı ortaklı şirket kuruluşundan önce netleştirilecek altı karar
Karar
Neden önemli?
Ortak gerçek kişi mi, yabancı şirket mi?
İstenen yabancı ülke belgeleri ve kararlar değişir.
Limited şirket mi, anonim şirket mi?
Sermaye, yönetim, pay devri ve sorumluluk yapısı farklıdır.
Faaliyet konusu ve NACE kodu nedir?
Ruhsat, izin ve adres uygunluğu buna göre belirlenir.
Şirketi kim temsil edecek?
İmza, vekâlet ve çalışma izni değerlendirmesini etkiler.
Yasal adres neresi olacak?
MERSİS, sicil ve vergi yoklamasında kullanılacaktır.
Sermaye ve işletme bütçesi ne kadar?
Kanuni asgari tutar, gerçek işletme ihtiyacını tek başına göstermez.
Kuruluş için sabit bir “1–2 hafta” garantisi vermek doğru değildir. Apostil, tercüme, banka, sektör izni, yabancı tüzel kişi kararları ve sicil incelemesi toplam süreyi değiştirebilir.
Yabancı ortaklı kuruluşta ilk adım, ortak türünü ve gerekli belge zincirini doğru belirlemektir.
Yabancı Ortağın Belgeleri
En kritik ayrım ortağın gerçek kişi mi, yoksa yurt dışında kurulu bir tüzel kişi mi olduğudur. Aşağıdaki liste hazırlık içindir; kesin dosya, ilgili ticaret sicili müdürlüğü ile yetkili mali müşavir ve avukat tarafından işlem öncesinde doğrulanmalıdır.
Yabancı ortağın türüne göre sık istenen belgeler ve kontrol noktaları
Ortak türü
Sıklıkla gereken belgeler
Kontrol noktası
Yabancı gerçek kişi
Pasaport örneği, Türkçe tercüme/noter işlemi, potansiyel vergi kimlik numarası; duruma göre ikamet veya iletişim belgesi
Ad-soyad yazımı bütün belgelerde aynı olmalı.
Yabancı tüzel kişi
Güncel faaliyet/sicil belgesi, şirketin ortak olma ve temsilci atama kararı, imza/temsil belgeleri, vekâletname
Belge, şirketin güncel durumunu ve imza yetkilisini göstermeli.
Vekil aracılığıyla işlem
Kuruluş ve ilgili resmî işlemleri açıkça kapsayan vekâletname
Yetkiler gereğinden belirsiz veya eksik bırakılmamalı.
Apostil, konsolosluk onayı ve tercüme
Yurt dışında düzenlenen resmî belgeler, belgenin verildiği ülke ve uygulanabilir uluslararası anlaşmaya göre apostil veya Türk konsolosluğu tasdiki gerektirebilir. Ardından Türkiye’de kullanılacak nüshalar için usulüne uygun Türkçe tercüme ve noter işlemi istenebilir. Cumhurbaşkanlığı Yatırım ve Finans Ofisinin kuruluş rehberi gerçek ve tüzel kişi yabancı ortaklar için temel belge ayrımını açıklar.
Apostil tek başına belgenin içeriğini, güncelliğini veya başvuruda yeterli olmasını garanti etmez. Faaliyet belgesinin tarihi, yetkili organ kararının kapsamı ve temsil zinciri ayrıca kontrol edilmelidir.
Potansiyel vergi kimlik numarası
Yabancı ortak ve duruma göre yabancı yönetici için potansiyel vergi kimlik numarası gerekebilir. Gerçek kişiler için GİB Dijital Vergi Dairesi yabancılar başvuru ekranı kullanılabilir. Başvurudaki pasaport bilgileri, MERSİS ve noter belgeleriyle birebir uyumlu olmalıdır.
Kuruluş Akışı
Faaliyet konusu, ortaklık oranı ve yönetim modeli belirlenir.
Şirket türü ve yasal adres seçilir; sektörel izin ihtiyacı kontrol edilir.
Yabancı ortak belgeleri hazırlanır, tasdik ve tercümeler tamamlanır.
Gerekli potansiyel vergi kimlik numaraları alınır.
Ana sözleşme MERSİS’te hazırlanır.
Sermaye, Rekabet Kurumu payı ve imza işlemleri şirket türüne göre yürütülür.
Dosya ilgili ticaret sicili müdürlüğüne sunulur ve tescil edilir.
Vergi, muhasebe, banka, çalışma izni ve yabancı sermaye bildirimleri planlanır.
Limited Şirket mi, Anonim Şirket mi?
Yabancı ortak bulunması tek başına şirket türünü belirlemez. Karar; yatırım planı, yönetim yapısı, pay devri beklentisi, sorumluluk ve finansman ihtiyacı birlikte değerlendirilerek verilmelidir.
Şirket türü; sermaye, yönetim, pay devri ve yatırım planı birlikte değerlendirilerek seçilmelidir.
Limited ve Anonim Şirket Karşılaştırması
Limited ve anonim şirketin sermaye, yönetim, pay devri ve sorumluluk farkları
Konu
Limited şirket
Anonim şirket
2026 itibarıyla asgari sermaye
50.000 TL
250.000 TL
Yönetim organı
Bir veya daha fazla müdür
Bir veya daha fazla üyeden oluşabilen yönetim kurulu
Pay devri
Kanun ve şirket sözleşmesindeki şekil/onay şartları dikkate alınır.
Payın türü ve sözleşmedeki sınırlamalar belirleyicidir.
Yatırım yapısı
Az ortaklı ve daha kapalı yapılarda sık tercih edilir.
Farklı pay grupları ve yatırım turları için daha esnek olabilir.
Ortak sorumluluğu
Taahhüt edilen sermaye yanında kamu borçlarına ilişkin özel hükümler ayrıca değerlendirilir.
Ortak kural olarak taahhüt ettiği sermayeyle sorumludur; yönetici/temsilci sorumluluğu ayrıdır.
Ticaret Bakanlığı duyurusuna göre yeni kurulacak limited şirketlerde asgari sermaye 50.000 TL, anonim şirketlerde 250.000 TL’dir. Kayıtlı sermaye sistemini kabul eden halka açık olmayan anonim şirketlerde başlangıç sermayesi için farklı alt sınır uygulanır. Mevzuat değişebileceğinden tescil öncesinde güncel tutar yeniden kontrol edilmelidir.
Sorumluluk farkını yalnızca şirket türüyle açıklamayın
Limited şirket ortağının kamu alacaklarına ilişkin sorumluluğu ile müdürün veya kanuni temsilcinin sorumluluğu aynı değildir. Anonim şirkette de yönetim kurulu üyeliği ve temsil yetkisi ayrı risk doğurabilir. Ortaklık oranı, yönetim görevi ve imza yetkisi belirlenirken mali müşavir ve şirketler hukuku alanında çalışan avukattan görüş alınmalıdır.
Karar verirken şu senaryoları değerlendirin
Yeni yatırımcı veya farklı pay grubu planlanıyor mu?
Yabancı ortak yönetimde aktif olacak mı?
Pay devri için hangi onay ve önalım kuralları isteniyor?
Şirketin borçlanma ve teminat politikası nasıl olacak?
Faaliyet alanı belirli bir şirket türü veya izin gerektiriyor mu?
Kâr dağıtımı ve yurt dışına ödeme planı nasıl yönetilecek?
Workon sanal ofis hizmetleriyle yasal adres ve esnek ofis ihtiyaçlarını destekler.
Ana Sözleşme ve Ortaklar Arası Kurallar
Ana sözleşme; unvan, merkez, faaliyet konusu, sermaye, paylar, yönetim ve temsil gibi şirketin sicile açıklanan temel kurallarını içerir. Yabancı ortaklı yapılarda standart metni kontrol etmeden kullanmak, ortakların gerçek ticari anlaşmasını yansıtmayabilir.
Önceden kararlaştırılması gereken başlıklar
Sermaye tutarı, pay oranları ve ödeme takvimi
Müdür veya yönetim kurulu seçimi ile temsil şekli
Hangi kararların nitelikli çoğunluk veya oybirliği gerektireceği
Yeni pay ihracı ve ortakların sulanma riski
Pay devri, önalım, birlikte satış ve çıkış koşulları
Kâr dağıtımı, finansman ihtiyacı ve ortak borçları
Fikrî mülkiyetin şirkete devri ve gizlilik
Uyuşmazlık, kilitlenme ve ayrılma mekanizması
Ortaklar sözleşmesi, ana sözleşmeyi tamamlayabilir; ancak emredici kanun hükümlerini veya sicile karşı geçerli şekil şartlarını ortadan kaldırmaz. Türkçe ve yabancı dilde iki metin hazırlanıyorsa hangi metnin esas alınacağı ve tercüme yöntemi açıkça belirlenmelidir.
Sektörel İzin ve Yabancı Sermaye Kontrolü
Genel eşit muamele ilkesi, her sektörde koşulsuz faaliyet izni anlamına gelmez. Finans, sigorta, ödeme hizmetleri, enerji, yayıncılık, savunma, sağlık, eğitim, turizm ve taşımacılık gibi alanlarda lisans, uygunluk, vatandaşlık veya pay sahipliği sınırlaması bulunabilir. NACE kodu seçilmeden ve ana sözleşme yazılmadan önce ilgili düzenleyici kurum kontrol edilmelidir.
Yabancı sermayeli şirketler için Doğrudan Yabancı Yatırımlar Kanunu Uygulama Yönetmeliği kapsamındaki faaliyet, sermaye ve pay devri bilgilerinin tescil sonrasında E-TUYS üzerinden bildirilmesi gerekebilir. Bildirim sorumlusu, erişim yetkisi ve takvim kuruluş dosyasında ayrıca planlanmalıdır.
2026 yeni seçenek: Nitelikli hizmet merkezi
7582 sayılı Kanunla 4875 sayılı Doğrudan Yabancı Yatırımlar Kanununa eklenen düzenleme, çok uluslu gruplar için ayrı bir nitelikli hizmet merkezi modeli oluşturdu. Kanundaki tanım; en az üç farklı ülkede aktif faaliyet gösteren ilişkili şirket veya şirketler topluluğuna belirlenen yönetim/koordinasyon hizmetlerini sunan ve yıllık hasılatının en az %80’ini yurt dışındaki ilişkili şirketlerden veya şirketler topluluğundan elde eden sermaye şirketlerini esas alır. Sıradan bir yabancı ortaklı şirket kurulması, şirketi kendiliğinden bu statüye sokmaz.
Nitelikli hizmet merkezi olarak faaliyette bulunan kurumların münhasıran bu faaliyet kapsamında yurt dışından elde edip ilgili kurumlar vergisi beyannamesinin verilme tarihine kadar Türkiye’ye transfer ettiği kazançların %95’i, merkezin faaliyete geçtiği hesap dönemi dahil yirmi hesap dönemi boyunca kurum kazancından indirilebilir. Kanunda sayılan uygun endüstri bölgelerinde ve İstanbul Finans Merkezi Bölgesinde katılımcı belgesiyle nitelikli hizmet merkezi olarak faaliyet gösteren kurumlarda oran %100 olarak uygulanır. Bu indirim, şirketin diğer faaliyet kazançlarına otomatik yayılmaz.
Çalışan tarafında da ayrı bir vergi avantajı vardır. 334 Seri No.lu Gelir Vergisi Genel Tebliği uyarınca nitelikli hizmet merkezlerinde doğrudan bu hizmetleri veren ve destek personeli dışında kalan nitelikli hizmet personelinin ücretlerinin brüt asgari ücretin üç katına kadar olan kısmı gelir vergisinden istisnadır. Kanunda belirtilen uygun endüstri bölgesi veya İstanbul Finans Merkezi’nde katılımcı belgeli nitelikli hizmet merkezi senaryosunda sınır beş kat olarak uygulanır. İstisna kapsamındaki ücret kısmına damga vergisi istisnası da uygulanır.
Bu yapı; sıradan şirket kuruluşu, E-TUYS bildirimi veya İstanbul’da adres sahibi olmaktan farklı bir statüdür. Grup yapısı, hizmet türü, %80 hasılat şartı, İstanbul Finans Merkezi katılımcı belgesi ve diğer uygulama koşulları somut dosyada ayrıca doğrulanmalıdır. 7582 sayılı Kanunun resmî metni ve güncel ikincil düzenlemeler işlem öncesinde esas alınmalıdır.
Yabancı yatırımcı mevcut bir şirkete sonradan ortak olacaksa kuruluş dosyası yerine pay devri, şirket türüne özgü onay/şekil şartları ve yabancı sermaye bildirimi birlikte planlanır. Genel işlem sırasını şirket pay devri rehberinde inceleyebilir; yabancı belge ve E‑TUYS kontrolleri için bu sayfadaki sınırları uygulayabilirsiniz.
Yasal Adres Seçimi
Şirketin MERSİS ve ticaret siciline kaydedilecek, vergi yoklaması ile resmî tebligatlarda kullanılabilecek geçerli bir adresi olmalıdır. Sanal ofis, faaliyetin fiziksel alan, depo, üretim, tabela veya özel ruhsat gerektirmediği durumlarda maliyet avantajı sağlayabilir; ancak her faaliyet için otomatik uygunluk garantisi vermez.
Adres sözleşmesinde kullanım hakkı, posta/tebligat teslimi, erişim, sözleşme süresi ve fesih sonrası adres değişikliği sorumluluğu açık olmalıdır. Faaliyetin adres uygunluğu ilgili sicil, vergi dairesi, belediye ve gerekiyorsa ruhsat makamıyla teyit edilmelidir.
Türkiye’ye Gelmeden Kuruluş Mümkün mü?
Birçok işlem uygun kapsamlı vekâletnameyle takip edilebilir. Ancak vekâletnamenin düzenlendiği ülke, apostil/konsolosluk tasdiki, tercüme, banka müşteri kabulü, imza ve çalışma izni adımları kişinin Türkiye’ye gelmesini gerektirebilir. Bu nedenle “hiç gelmeden kesin kuruluş” vaadi yerine, kurum ve banka bazında ön kontrol yapılmalıdır.
Dosya tesliminden önce kontrol listesi
Yabancı belgelerin güncellik tarihi ve tasdik zinciri
Türkçe tercümede ad, unvan ve sicil numarası uyumu
Potansiyel vergi kimlik numarası
Faaliyet konusu ve doğru NACE kodu
Adres sözleşmesi ve faaliyet uygunluğu
Ana sözleşme, ortak kararları ve temsil yetkisi
Sermaye ödeme planı ve kuruluş bütçesi
Vekâletnamenin işlem kapsamı
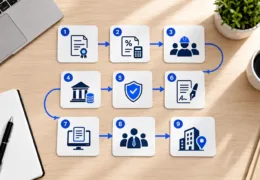
Aşağıdaki görsel, belge hazırlığından sicil başvurusuna uzanan temel akışı özetler.
Belge hazırlığı, MERSİS girişi ve ticaret sicili tescili birbirini izleyen ayrı aşamalardır.
MERSİS ve Ticaret Sicili Adımları
MERSİS, ticaret sicili işlemlerinin elektronik başlangıç noktasıdır. Sisteme veri girişi yapılması şirketin tek başına kurulduğu anlamına gelmez; başvurunun ilgili ticaret sicili müdürlüğünce incelenip tescil edilmesi gerekir.
MERSİS ve ticaret sicili kuruluş adımları
Adım
İşlem
Doğrulama
1. Taslak
Unvan, merkez, NACE, sermaye, pay ve yönetim bilgileri girilir.
Yabancı belgedeki ad/unvanla birebir uyum
2. Ana sözleşme
Şirket türüne uygun hükümler hazırlanır ve onay süreci yürütülür.
Temsil, pay ve özel karar hükümleri
3. Sermaye/ödemeler
Şirket türüne göre sermaye ödeme belgesi ve Rekabet Kurumu payı hazırlanır.
Banka veya sicil tarafından istenen güncel belge
4. İmza
Kurucu ve temsilcilerin imza işlemleri yetkili makam önünde tamamlanır.
Vekâlet ve temsil yetkisinin kapsamı
5. Tescil
Dosya ticaret sicili müdürlüğüne sunulur; eksikler giderilir.
Tescil belgesi ve Türkiye Ticaret Sicili Gazetesi ilanı
6. Tescil sonrası
Vergi, banka, muhasebe, SGK ve yabancı sermaye bildirimleri tamamlanır.
Sorumlu kişi ve son tarih listesi
Sermaye ne zaman ödenir?
Anonim şirkette nakden taahhüt edilen sermayenin en az %25’i tescilden önce, kalanı tescili izleyen 24 ay içinde ödenir. Limited şirkette nakden taahhüt edilen sermayenin tescilden sonraki 24 ay içinde ödenmesine imkân vardır; şirket sözleşmesi daha erken ödeme öngörebilir. Ayni sermaye, halka açık olmayan kayıtlı sermaye sistemi ve sektör mevzuatı ayrıca değerlendirilir.
Kanuni asgari sermaye, faaliyet için yeterli işletme sermayesi demek değildir. Kira, personel, vergi, ithalat, lisans, stok ve tahsilat vadesi ayrıca bütçelenmelidir.
Başvuru ne kadar sürer?
Ticaret sicilindeki inceleme hızlı tamamlanabilse de toplam hazırlık süresi için tek rakam verilemez. Yurt dışı belgenin temini, apostil, tercüme, banka uyumu, faaliyet izni ve dosya düzeltmeleri takvimi değiştirir. Süre planı “belge hazır”, “sicil başvurusu” ve “faaliyete hazır” aşamaları ayrı ayrı gösterilerek yapılmalıdır.
Workon, şirket kuruluş sürecinde yasal adres ve ofis operasyonları için destek sunar.
Kuruluş Maliyeti ve Sermaye Planı
Yabancı ortaklı şirket kuruluşunda tek bir sabit maliyet yoktur. Tutar; şirket türü, sermaye, ortak sayısı, belgenin geldiği ülke, tercüme sayfası, vekâlet, ticaret odası, banka ve sektör izinlerine göre değişir. Fiyat alınırken kapsam ve üçüncü taraf giderleri ayrı gösterilmelidir.
Yabancı ortaklı şirket kuruluşunda maliyet grupları ve kontrol yöntemi
Maliyet grubu
Örnek kalemler
Nasıl kontrol edilir?
Yurt dışı belge
Sicil/faaliyet belgesi, apostil veya konsolosluk işlemi, kurye
Belge türü, geçerlilik tarihi ve ülke prosedürü
Tercüme/noter
Yeminli tercüme, noter onayı, vekâlet ve imza
Sayfa, dil ve nüsha sayısı
Sicil/oda
Tescil, ilan, oda kaydı ve Rekabet Kurumu payı
İlgili sicilin güncel tarifesi
Profesyonel hizmet
Mali müşavirlik, hukuk ve gerektiğinde çalışma izni desteği
Yetki, teslim kapsamı ve hariç tutulan işler
Operasyon
Adres, banka, yazılım, sigorta, personel ve ruhsat
Kuruluş sonrası ilk 12 aylık bütçe
Bütçeyi üç senaryoyla hazırlayın: yalnızca tescil maliyeti, faaliyete başlama maliyeti ve ilk tahsilata kadar ihtiyaç duyulan nakit. Dövizle gelen sermaye ve ortak finansmanında kur, banka uyumu, transfer açıklaması ve muhasebe kaydı yetkili mali müşavirle önceden planlanmalıdır.
Kanuni asgari sermayenin yanında kuruluş ve ilk faaliyet dönemi nakdi de planlanmalıdır.
Tescil Sonrası İlk 30 Gün
Ticaret sicili tescili şirketin tüzel kişilik kazanmasını sağlar; şirketin her faaliyet için hazır olduğu anlamına gelmez. Vergi, banka, muhasebe, personel, izin ve yabancı sermaye bildirimleri ayrı iş paketleri olarak izlenmelidir.
Tescil sonrasındaki ilk 30 günde iş paketleri ve sorumlu uzmanlar
İş paketi
Kontrol
Sorumlu uzman
Vergi/muhasebe
Mükellefiyetler, e-tebligat, belge düzeni, defter ve beyan takvimi
Yetkili mali müşavir
Banka
Hesap açılışı, nihai faydalanıcı, sermaye ve para transferi belgeleri
Banka uyum birimi + şirket yetkilisi
Yabancı sermaye
E-TUYS kullanıcı yetkisi ve gerekli bildirimler
Yetkilendirilmiş kullanıcı/uzman
Personel
SGK, bordro, iş sözleşmesi ve yabancı çalışan izni
Mali müşavir + iş hukuku uzmanı
Faaliyet izni
Belediye, bakanlık veya düzenleyici kurum ruhsatı
İlgili yetkili uzman
Veri/sözleşme
KVKK, müşteri ve tedarikçi sözleşmeleri, fikrî mülkiyet
Avukat ve ilgili teknik uzman
Vergi ve muhasebe takvimi
KDV, muhtasar ve prim hizmet, kurumlar vergisi, geçici vergi, damga vergisi ve elektronik belge yükümlülükleri faaliyete, çalışan durumuna ve işlem türüne göre değişebilir. İnternetteki sabit beyan günleri yerine, şirket açılışında güncel GİB takvimine dayanan sorumlu–son tarih listesi hazırlanmalıdır.
Kuruluş sırasında yapılan her ödeme otomatik olarak aynı dönemde gider yazılamaz. Harcamanın şirket faaliyetiyle ilgisi, belgesi, kimin adına düzenlendiği ve doğrudan giderleştirme veya aktifleştirme yöntemi mali müşavir tarafından belirlenmelidir.
Banka hesabı ve uyum incelemesi
Banka; ortaklık zinciri, nihai faydalanıcı, fonun kaynağı, faaliyet modeli, beklenen işlem hacmi ve yaptırım riskine ilişkin ek belge isteyebilir. Sicil tescili, hesabın belirli tarihte açılacağını garanti etmez. Çok katmanlı yabancı ortaklık yapısında sahiplik şeması ve güncel sicil belgeleri önceden hazırlanmalıdır.
E-TUYS yabancı sermaye bildirimleri
Yabancı yatırımcı bulunan şirketlerde faaliyet, sermaye ve pay devri bilgilerinin E-TUYS üzerinden bildirilmesi gerekebilir. Şirket içinde bildirimi kimin hazırlayacağı, kimin onaylayacağı ve değişiklikleri kimin izleyeceği belirlenmelidir. Yalnızca kuruluş gününe odaklanıp tescil sonrası yabancı sermaye bildirimlerini unutmamak gerekir.
Gerçek faydalanıcı bildirimi
Yabancı ortaklı limited veya anonim şirketin yabancı tüzel kişi ortağını sicilde göstermek, vergi bakımından gerçek faydalanıcı yükümlülüğünü tek başına tamamlamaz. GİB’in 2026 işe yeni başlayan kurumlar vergisi mükellefleri rehberine göre kurumlar vergisi mükellefleri, şirketi nihai olarak kontrol eden veya üzerinde nihai nüfuz sahibi olan gerçek kişi ya da kişilere ilişkin bilgileri bildirmek zorundadır. Tüzel kişide yüzde 25’i aşan paya sahip gerçek kişiler ilk kontrol noktasıdır; bu yolla gerçek faydalanıcı belirlenemiyorsa nihai kontrol/nüfuz ve gerektiğinde en üst düzey icra yetkisi değerlendirilir.
Kurumlar vergisi mükellefleri gerçek faydalanıcı bilgisini geçici vergi beyannameleri ve yıllık kurumlar vergisi beyannamesi ekinde bildirir. Yeni mükellefiyet tesisinde veya daha önce bildirilen bilgilerde değişiklik olduğunda, olay tarihini izleyen bir ay içinde ayrıca bildirim yükümlülüğü doğar. Bir aylık süre beyanname verme dönemine denk geliyorsa beyanname eki; denk gelmiyorsa Dijital Vergi Dairesindeki ilgili form kullanılır. Bildirim yükümlülüğünün süresinde, tam ve doğru yerine getirilmemesi özel usulsüzlük cezası riski doğurur.
Yabancı şirket ortaklı yapılarda pay zinciri birden fazla ülkeye uzanabildiği için yalnız doğrudan ortak unvanını değil, nihai gerçek kişiye kadar sahiplik ve kontrol zincirini belgeleyin. Güncel uygulama için GİB — İşe Yeni Başlayan Kurumlar Vergisi Mükelleflerinin Hak ve Ödevleri 2026 ile GİB vergi takvimi esas alınmalıdır.
Yabancı Ortağın Çalışma ve İkamet Durumu
Şirkete ortak olmak, yabancı kişiye Türkiye’de otomatik çalışma veya ikamet hakkı vermez. Yabancı ortak şirkette fiilen çalışacak, yöneticilik yapacak veya hizmet sunacaksa çalışma izni ya da uygulanabilir bir muafiyet gerekip gerekmediği rol başlamadan önce değerlendirilmelidir.
Çalışma ve Sosyal Güvenlik Bakanlığının güncel değerlendirme kriterleri işyeri ve yabancı kişi bakımından koşullar içerir. Ortaklık oranı, sermaye, istihdam ve ücret kriterleri zaman içinde değişebileceğinden eski eşiklere güvenilmemelidir. İkamet izni ile çalışma izni de aynı işlem değildir.
Kâr Dağıtımı ve Yurt Dışına Ödemeler
Yabancı ortağa temettü dağıtımı; dağıtılabilir kâr, şirket organı kararı, stopaj ve Türkiye ile ilgili ülke arasındaki çifte vergilendirmeyi önleme anlaşması bakımından incelenmelidir. Güncel oran, ortağın statüsü ve anlaşma şartı teyit edilmeden sabit vergi oranı kullanılmamalıdır.
Yabancı ortak veya grup şirketiyle mal, hizmet, lisans, kredi ya da yönetim bedeli işlemleri emsallere uygunluk, transfer fiyatlandırması, KDV/stopaj ve belge düzeni doğurabilir. Sözleşme, fiyatlandırma yöntemi ve hizmet kanıtı ödeme yapılmadan önce hazırlanmalıdır.
En Sık Yapılan Hatalar
Yabancı belgedeki unvan ile MERSİS kaydının farklı yazılması
Apostilli belgenin güncellik veya temsil bilgisini kontrol etmemek
Faaliyet iznini tescilden sonraya bırakmak
Kanuni asgari sermayeyi işletme bütçesi sanmak
Vekâletnameye banka veya vergi işlemlerini belirsiz yazmak
Sanal ofisi faaliyet türünü kontrol etmeden seçmek
Ortaklığı çalışma ve ikamet hakkıyla karıştırmak
E-TUYS ve tescil sonrası bildirim sorumluluğunu atamamak
Sık Sorulan Sorular
Genel kural olarak yabancı yatırımcı Türk yatırımcıyla eşit koşullarda şirket kurabilir ve belirli bir Türk ortak şartı yoktur. Sektöre özel kanunlar yabancı payı, lisans veya yönetim şartı getirebilir.
Birçok adım uygun vekâletnameyle yürütülebilir. Belgenin düzenlendiği ülke, banka politikası, imza ve temsil işlemleri fiziksel katılım gerektirebilir; dosya bazında teyit gerekir.
Pasif ortaklık ile Türkiye’de fiilen çalışma aynı değildir. Kişinin şirketteki görevi, faaliyet biçimi ve güncel izin veya muafiyet kuralları ayrıca değerlendirilmelidir.
Faaliyet fiziksel tesis veya özel ruhsat gerektirmiyorsa uygun bir sanal ofis yasal iş adresi olarak kullanılabilir. Sicil, vergi yoklaması ve tebligat uygunluğu ayrıca kontrol edilmelidir.
Eksiksiz dosyanın sicil incelemesi hızlı olabilir; ancak apostil, tercüme, banka, izin ve düzeltmeler toplam takvimi değiştirir. Belge hazırlığı ile tescil süresi ayrı planlanmalıdır.
Otomatik olarak değil. Harcamanın belgesi, şirketle ilgisi ve muhasebeleştirme yöntemi yetkili mali müşavir tarafından belirlenir.
Workon Bu Süreçte Ne Sunar?
Faaliyetiniz sanal ofise uygunsa Workon’un sanal ofis hizmeti590 TL + KDV/ay ücretle yasal adres, posta/tebligat kabulü ve esnek ofis ihtiyacını destekler; sözleşme standart olarak yıllık düzenlenir. Hizmet kapsamı ve adres uygunluğu sözleşme öncesinde faaliyetinize göre kontrol edilir.
Workon; hukuk, mali müşavirlik, vergi danışmanlığı, çalışma izni, banka hesabı açma veya ruhsat hizmeti vermez ve bu işlemlerin sonucunu garanti etmez. Şirket kuruluşu ve ofis sürecinde koordinasyon sağlayabilir; düzenlemeye tabi işler yetkili meslek mensupları ve kurumlar tarafından yürütülür.
Bilgilendirme notu: Bu içerik genel bilgilendirme amaçlıdır; hukuki, mali, vergisel, yatırım, göçmenlik veya çalışma izni danışmanlığı değildir. Belge, izin, sorumluluk, vergi ve bildirim kararlarını güncel resmî kaynaklar ile yetkili mali müşavir ve avukatla doğrulayın.